Corrigé Banque PT 2025 Informatique et modélisation PT — Partie E (Q33 à Q40) : Boucle à verrouillage de retard : modèle asservi et simulation
Sujet officiel du concours Banque PT, session 2025, épreuve Informatique et modélisation PT. Corrigé rédigé par Ibrahim Alame.
Sujet officiel (PDF, site du concours)
Énoncé
Après l'acquisition, la boucle DLL « cale » le code local sur le code reçu (figure 9).
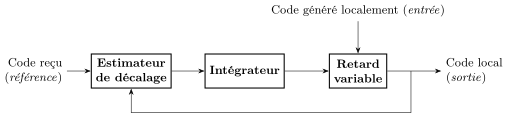
Figure 9 — Fonctionnement de la boucle à verrouillage de retard.
E.1 — Modèle S.L.C.I.
Variables : les retards (propagation, à mesurer), (code d'entrée, issu de l'acquisition), (code de sortie).
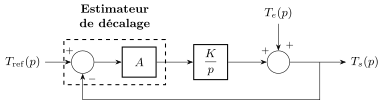
Figure 10 — Modèle rudimentaire de la boucle.
Q33. Écrire : et sous forme canonique ; stabilité.
Q34. Échelons d'amplitudes , : par le théorème de la valeur finale, montrer que ; conclure.
Q35. Ce résultat subsisterait-il si était remplacé par un gain pur ? (sans calcul)
E.2 — Simulation.
Codes suréchantillonnés d'un facteur 100 ; : code de référence reçu, : code de sortie. Estimateur : , où est avancé de 50 échantillons et retardé de 50. Fonctions disponibles : corr, retarde(a, k) (avance si ), codeCA, surech.
Q36. Écrire decal(s, r) renvoyant , avec corr et retarde.
c = codeCA(1,5)
cc = surech(c,100)
cr = list(retarde(cc,k) for k in range(-100,101))
d = list(-0.01*k for k in range(-100,101))
e = list(decal(cr[i],cc) for i in range(len(cr)))
pp.plot(d,e)
Q37. Pour cr, d, e : liste simple ou de listes ? Que représente l'élément i ?
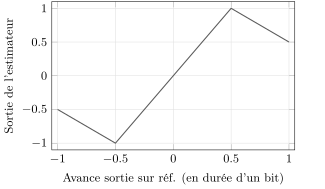
Figure 11 — Relation entrée/sortie de l'estimateur de décalage.
Q38. Dans quelle plage de décalages la sortie de l'estimateur est-elle proportionnelle au décalage ?
def simu(ref, entree, imax, K):
    retard = 0.0
    sortie = entree[:]
    sorties, retards = [sortie],[retard]
    for i in range(imax-1):    # une période du code C/A (1 ms)
        ecart = # LIGNE 1
        retard = # LIGNE 2 (somme des écarts, facteur K)
        sortie = # LIGNE 3 (entrée retardée)
        sorties.append(sortie)
        retards.append(retard)
    return sorties, retards
Q39. Compléter les trois lignes (un retard appliqué est un nombre entier d'échantillons).
Simulation : entrée cc, référence cc retardé de 20 échantillons.
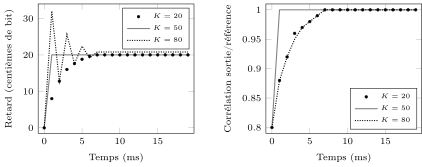
Figure 12 — Simulation de la boucle pour trois valeurs de .
Q40. Les oscillations () et la convergence en un temps fini (trois courbes) pouvaient-elles être prédites par le modèle S.L.C.I. ?
Corrigé
Q33. On lit le schéma-bloc : le comparateur forme , l'estimateur le multiplie par , l'intégrateur par , et le sommateur ajoute :
En multipliant par et en divisant par , avec :
est un premier ordre passe-bas de gain statique 1, un premier ordre passe-haut (dérivateur filtré). Les deux ont le même dénominateur , d'unique pôle . Avec et , ce pôle est réel strictement négatif (de façon équivalente, les coefficients du dénominateur, du premier degré, sont de même signe) : le modèle est stable, quels que soient et positifs.
Q34. Avec et , le théorème de la valeur finale (applicable car le système est stable) donne
car et . Conclusion : en régime établi, le retard du code de sortie est exactement le retard de propagation, quelle que soit l'estimation grossière issue de l'acquisition : l'écart statique est nul et la boucle « mesure » le temps de propagation (on lit ). L'erreur initiale s'éteint en (à près en ).
Q35. (Coquille du sujet : le bloc est celui de la figure 10, la figure 5 étant le tableau des latitudes.) Non. En régime permanent, l'entrée d'un intégrateur est nécessairement nulle (sinon sa sortie évoluerait sans cesse) : c'est ce qui impose , donc , l'intégrateur gardant en mémoire la correction à appliquer. Avec un gain pur, la correction est proportionnelle à l'écart : pour corriger un décalage non nul, il faut un écart non nul. Il subsiste un écart statique, qui dépend de . (L'intégrateur est placé en amont du point d'entrée de , qui joue le rôle d'une perturbation : c'est ce qui annule l'écart dû à . Le calcul, non demandé, donne , soit un écart .)
100 % gratuit
La suite du corrigé est sur Adloun
Le corrigé rédigé en entier, question par question, et le tuteur pour poser des questions sur ce sujet.
Voir le corrigé complet, gratuitementInscription gratuite en 30 secondes (e-mail, nom d'utilisateur, mot de passe, classe ou profil), sans carte bancaire : arrivée directe sur le corrigé.