L'entreprise et sa gouvernance depuis le XIXe siècle
Cours complet · ESH : économie, sociologie, histoire (ECG 1re année), chapitre 15 · prépa ECG, 1re année
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
L'entreprise est l'organisation centrale de l'activité économique : c'est en elle que se décide ce qui est produit, comment, et par qui. Le programme demande d'en interroger la nature — pourquoi existe-t-elle, alors que le marché suffirait à coordonner ? —, l'efficacité de ses formes d'organisation, les transformations de sa gouvernance et son rapport à l'intérêt général.
La gouvernance d'entreprise ne commence pas dans les années 1980. Trois âges se succèdent : l'entreprise familiale du XIXe siècle, où le propriétaire dirige ; la grande entreprise managériale du XXe, où des dirigeants salariés décident ; le capitalisme actionnarial depuis 1980. Traiter le seul troisième est la faute la plus courante du chapitre.
15.1 La nature de la firme
L'entreprise est l'unité économique qui combine des facteurs de production pour produire des biens et services marchands. La société est son enveloppe juridique, dotée de la personnalité morale. L'établissement est son unité géographique. Le groupe est un ensemble de sociétés sous le contrôle d'une même société mère. Une seule entreprise réunit ainsi plusieurs sociétés et des dizaines d'établissements.
Auteur : Ronald Coase (1910-2013) — pourquoi des firmes ?
Dans The Nature of the Firm (Economica, 1937), Coase pose une question que personne n'avait posée : si le marché alloue efficacement les ressources par le système des prix, pourquoi existe-t-il des îlots de planification que sont les entreprises ?
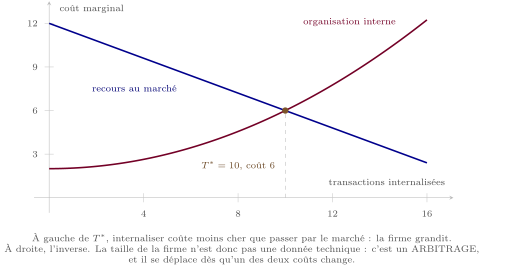
La thèse. Parce que le recours au marché a un coût : découvrir les prix pertinents, négocier, rédiger et faire respecter des contrats — les coûts de transaction. La firme les évite en substituant à l'échange marchand une relation d'autorité : le salarié exécute une consigne, on ne renégocie pas chaque tâche. Elle s'étend tant qu'organiser une transaction de plus coûte moins que la passer sur le marché, et s'arrête quand les deux s'égalisent.
La filiation. L'article est resté sans postérité pendant trente ans, puis a fondé l'économie des organisations. Nobel 1991 ; Williamson en tirera une théorie opératoire.
Un constructeur a besoin de composants par an.
Les acheter. Prix unitaire euros, plus euros par an de coûts de transaction — appels d'offres, négociation, contrôle qualité, contentieux : euros.
Les produire. Coût variable unitaire euros, plus euros de coûts fixes d'organisation : euros.
La décision. Produire, et économiser euros.
Le seuil. donne unités, où les deux solutions coûtent euros. En dessous, on achète ; au-dessus, on produit. La frontière de la firme est un seuil, pas un principe.
Auteur : Oliver Williamson (1932-2020) — la spécificité des actifs
Dans Markets and Hierarchies (1975) puis The Economic Institutions of Capitalism (1985), Williamson rend l'intuition de Coase mesurable.
La thèse. Deux hypothèses sur les agents — la rationalité limitée de Simon, qui interdit les contrats complets, et l'opportunisme, qui pousse à en exploiter les failles — et un paramètre décisif : la spécificité des actifs. Un investissement taillé pour un seul partenaire perd presque toute sa valeur ailleurs ; l'écart est une quasi-rente que le partenaire peut s'approprier en renégociant. C'est le hold-up : plus les actifs sont spécifiques, plus l'intégration verticale devient rationnelle.
La filiation. Entre le marché pur et la hiérarchie pure, Williamson place des formes hybrides : contrats de long terme, franchise, coentreprise, sous-traitance. Nobel 2009, partagé avec Elinor Ostrom.
Méthode : Décider de faire ou de faire faire
- Comparer les coûts complets, transaction comprise : le prix d'achat n'est jamais le coût du marché.
- Mesurer la spécificité de l'actif : quelle valeur garde-t-il si le partenaire disparaît ? Un écart large est un risque de hold-up.
- Évaluer l'incertitude et la fréquence : plus une transaction est fréquente et incertaine, plus l'intégration est justifiée.
- Chercher la forme hybride avant d'intégrer : un contrat de long terme suffit souvent, et coûte moins qu'une acquisition.
Le programme demande d'interroger la firme « comme mode d'allocation des ressources ». Marché et firme sont deux institutions concurrentes pour la même fonction : dans le marché, ce sont les prix qui coordonnent ; dans la firme, des ordres. L'économie réelle mélange les deux, et la proportion se déplace avec les coûts de transaction — c'est pourquoi la baisse du coût de l'information a permis, depuis 1990, des firmes géantes ET une externalisation massive.
15.2 Trois âges de l'entreprise
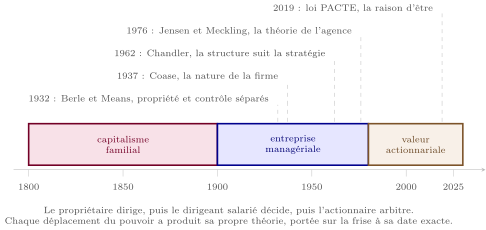
Repère : Les dates qui font le cadre juridique
- 1855-1856, Royaume-Uni : les Limited Liability et Joint Stock Companies Acts généralisent la responsabilité limitée. 1867, France : la loi du 24 juillet libère la constitution des sociétés anonymes, jusque-là soumise à autorisation.
- 1890 : le Sherman Act américain crée le droit de la concurrence ; la Standard Oil est démantelée en 1911. 1911-1913 : Taylor publie The Principles of Scientific Management ; Ford installe la chaîne de montage à Highland Park.
- 2001-2002 : après la faillite d'Enron, la loi Sarbanes-Oxley durcit le contrôle des comptes ; en France, la loi sur les nouvelles régulations économiques impose un premier reporting social et environnemental.
- 22 mai 2019 : la loi PACTE modifie l'article 1833 du Code civil et crée la « raison d'être » et le statut de société à mission.
Wendel, Schneider, Michelin, Peugeot au XIXe siècle : le capital est détenu par une famille, la direction est exercée par ses membres, le financement vient des profits réinvestis et de la banque locale, et la transmission est héréditaire. Le dirigeant est le propriétaire : la question de la gouvernance ne se pose pas, puisque celui qui décide est celui qui supporte le risque.
Ce qui a fait éclater ce modèle. La taille. Une aciérie intégrée, un réseau ferroviaire, une usine d'automobiles exigent des capitaux qu'aucune famille ne détient : d'où l'appel au marché, la dispersion du capital, et un dirigeant qui n'est plus propriétaire.
Auteur : Alfred Chandler (1918-2007) — la structure suit la stratégie
Historien des entreprises, Chandler publie Strategy and Structure (1962), étude de quatre firmes américaines — DuPont, General Motors, Standard Oil of New Jersey, Sears Roebuck —, puis The Visible Hand (1977, prix Pulitzer) et Scale and Scope (1990).
La thèse. Deux propositions. D'abord, la structure suit la stratégie : une firme qui diversifie ses produits ou ses marchés ne peut rester organisée par fonctions ; elle passe de la forme en U — unitaire, découpée en directions fonctionnelles — à la forme en M, multidivisionnelle, où chaque division est un centre de profit et où le siège garde la stratégie et l'allocation du capital. Ensuite, la main visible des managers a remplacé, dans la grande entreprise, la main invisible du marché.
La filiation. Scale and Scope compare trois capitalismes : personnel britannique, resté familial et distancé ; concurrentiel managérial américain ; coopératif allemand, en cartels et adossé aux banques. Chandler donne à Williamson sa vérification historique.
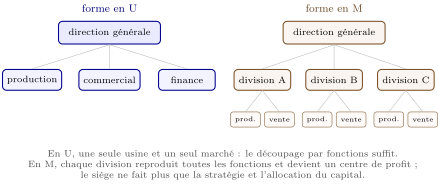
Williamson l'a souligné : en découpant la firme en centres de profit comparables, la forme en M permet au siège de réallouer les fonds vers les divisions les plus rentables — de faire, à l'intérieur de la firme, ce que le marché financier fait dehors, mais bien mieux informé. La contrepartie est la tentation de gérer à l'indicateur financier de court terme.
15.3 La révolution managériale
Auteur : Adolf Berle et Gardiner Means — la propriété séparée du contrôle
Un juriste et un économiste publient en 1932 The Modern Corporation and Private Property, à partir du recensement des plus grandes sociétés américaines non financières de 1929.
La thèse. Dans une large part d'entre elles — environ selon leur classement —, aucun actionnaire ne détient un bloc suffisant pour contrôler la société : le capital est si dispersé que le pouvoir réel revient aux dirigeants. La propriété et le contrôle, réunis dans l'entreprise familiale, sont désormais séparés. Le titre est devenu un droit sur un revenu, non un droit de commander.
La filiation. Burnham en tire L'Ère des organisateurs (1941) ; Galbraith, la technostructure du Nouvel État industriel (1967), un pouvoir collectif qui poursuit la croissance et la sécurité plutôt que le profit maximal. Jensen et Meckling en tireront la conclusion inverse.
Tant que le propriétaire dirige, ses intérêts et ceux de l'entreprise coïncident. Dès qu'il délègue, trois choses lui échappent : l'effort réel du dirigeant, la part de la malchance dans un mauvais résultat, et les objectifs poursuivis. C'est l'asymétrie d'information du chapitre 6, au sommet.
Une société a millions d'actions. Le premier actionnaire en détient , les dix premiers ensemble, et les millions restantes sont réparties entre des centaines de milliers de porteurs.
En assemblée générale, si un tiers seulement du capital vote, une majorité s'obtient avec du capital total. Le premier actionnaire ne l'emporte pas seul ; la direction, qui contrôle l'ordre du jour et collecte les pouvoirs des absents, l'emporte presque toujours.
Le calcul de l'actionnaire minoritaire. Surveiller coûte cher et profite à tous ; s'en abstenir ne coûte qu'une fraction minime. Chacun laisse donc les autres surveiller — un passager clandestin, et c'est ce qui donne le pouvoir aux dirigeants.
15.4 La valeur actionnariale
Auteur : Michael Jensen et William Meckling — la théorie de l'agence
Dans Theory of the Firm: Managerial Behavior, Agency Costs and Ownership Structure (Journal of Financial Economics, 1976), Jensen et Meckling font de la firme un noeud de contrats entre un principal — l'actionnaire — et un agent — le dirigeant.
La thèse. La divergence d'intérêts a un coût mesurable, le coût d'agence, somme de trois termes : les coûts de surveillance du principal — audit, conseil d'administration, publication de comptes —, les coûts de dédouanement de l'agent pour se rendre crédible, et la perte résiduelle, écart qui subsiste. On ne peut pas l'annuler ; on peut le minimiser.
La filiation. De là découle l'arsenal des années 1980 : indexer la rémunération des dirigeants sur le cours de bourse, ouvrir le marché du contrôle aux offres publiques hostiles, charger la firme de dette pour réduire le free cash flow discrétionnaire (Jensen, 1986). La valeur actionnariale n'est pas une idéologie tombée du ciel : c'est une théorie appliquée.
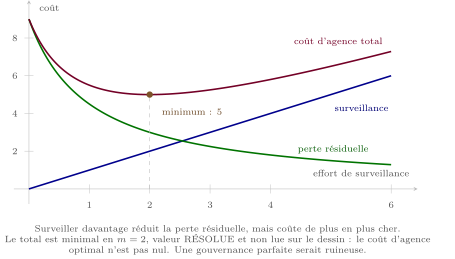
Le coût d'agence total s'écrit , où mesure l'effort de surveillance.
Quelques valeurs. , , , , .
Le minimum. s'annule quand , soit ; et confirme le minimum. Il vaut .
Ce que cela dit. Ni l'absence de contrôle () ni le contrôle intensif ( pour ) ne sont optimaux. La bonne gouvernance n'est pas la gouvernance maximale : c'est celle qui minimise la somme du contrôle et de ses défaillances.
Auteur : Michel Aglietta (né en 1938) — le capitalisme financiarisé
Économiste de l'école de la régulation, auteur de Régulation et crises du capitalisme (1976) et, avec Antoine Rebérioux, de Dérives du capitalisme financier (2004).
La thèse. À partir des années 1980, les investisseurs institutionnels — fonds de pension, fonds mutuels, assureurs — deviennent les actionnaires dominants des sociétés cotées et imposent la valeur actionnariale comme norme de gestion : rentabilité des capitaux propres élevée, distribution massive, recentrage sur le « coeur de métier ». Aglietta en conteste le fondement juridique : l'actionnaire est propriétaire de ses titres, non de l'entreprise, qui n'est pas un objet appropriable.
La filiation. Il en tire une gouvernance partenariale, associant salariés et créanciers au contrôle, et rejoint le rapport Notat-Senard de 2018, à l'origine de la loi PACTE.
La rentabilité économique rapporte le résultat d'exploitation à l'actif total ; la rentabilité financière rapporte le résultat net aux capitaux propres. Si est la dette, les capitaux propres et le taux d'intérêt, alors, avant impôt,
Le rapport est le levier : il amplifie l'écart entre et , dans les deux sens.
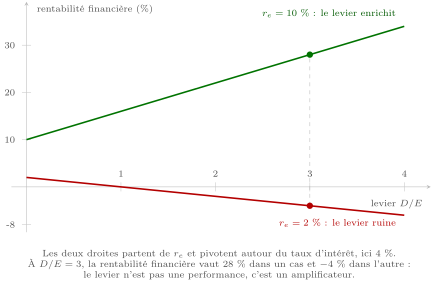
Une société a d'actif, financé par de dette à et de capitaux propres.
Si la rentabilité économique est de . Résultat d'exploitation , intérêts , résultat net , d'où . La formule donne .
Si elle tombe à . Résultat , intérêts , résultat net , d'où . La formule donne .
La leçon. Une variation de points de la rentabilité économique produit points d'écart sur la rentabilité financière. C'est ce mécanisme que le rachat d'entreprise par endettement exploite — et c'est aussi ce qui le rend fragile.
Un rachat d'actions augmente le bénéfice par action sans qu'un euro de richesse ait été créé : le même résultat est simplement divisé entre moins de titres. Si la rémunération du dirigeant est indexée sur cet indicateur, l'outil censé aligner ses intérêts sur ceux des actionnaires devient un outil de captation. La théorie de l'agence a produit ses propres coûts d'agence.
15.5 L'entreprise et l'intérêt général
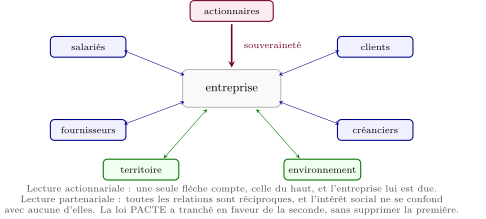
Depuis la loi PACTE du 22 mai 2019, l'article 1833 du Code civil impose que la société soit « gérée dans son intérêt social, en prenant en considération les enjeux sociaux et environnementaux de son activité ». L'article 1835 permet d'inscrire dans les statuts une raison d'être. La société à mission va plus loin : elle y inscrit des objectifs sociaux et environnementaux et fait vérifier leur exécution par un organisme tiers indépendant.
Repère : Le débat, en trois textes
- Milton Friedman, New York Times Magazine, 13 septembre 1970 : « la responsabilité sociale de l'entreprise est d'accroître ses profits ». Dépenser l'argent des actionnaires pour des causes qu'ils n'ont pas choisies revient à lever un impôt sans mandat.
- Rapport Notat-Senard, L'entreprise, objet d'intérêt collectif, mars 2018 : l'entreprise crée des externalités que le contrat de société ignore ; il faut les inscrire dans son objet.
- Business Roundtable, août 2019 : les dirigeants des plus grandes sociétés américaines signataires déclarent servir toutes les parties prenantes, et non les seuls actionnaires.
Friedman ne dit pas que la pollution est acceptable : il dit qu'elle relève de la loi, non de la conscience du dirigeant. Ses contradicteurs répondent que la loi est incomplète, lente et nationale quand les firmes sont globales, et que laisser l'externalité non traitée coûte plus cher que l'internaliser. Le débat prolonge donc celui des défaillances de marché du chapitre 6 : il porte sur qui internalise.
Danone est devenue en juin 2020 la première société du CAC 40 à adopter le statut de société à mission ; son directeur général a été évincé par le conseil d'administration en mars 2021, sur des motifs de performance boursière. Cela ne prouve pas que le statut soit vain : cela montre que changer l'objet social ne change pas qui nomme et révoque les dirigeants. La gouvernance tient au pouvoir, pas seulement aux textes.