Comment expliquer les crises financières et réguler le système financier ?
Cours complet · SES (terminale), chapitre 4 · terminale, spécialité sciences économiques et sociales
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
Le 15 septembre 2008, la faillite de la banque d'affaires Lehman Brothers précipite l'économie mondiale dans la plus grave crise depuis 1929 : le commerce mondial chute de 12 % en 2009, des millions d'emplois disparaissent. Les crises financières ne sont pourtant pas nouvelles — tulipomanie de 1637, krach de 1929, bulle Internet de 2000. Pourquoi la finance engendre-t-elle régulièrement des crises ? Comment se transmettent-elles à l'économie réelle ? Et comment les prévenir ?
Problématique. Quels mécanismes — bulles, mimétisme, paniques — expliquent la récurrence des crises financières, par quels canaux frappent-elles l'économie réelle, et quels instruments de régulation permettent d'en limiter la fréquence et la gravité ?
4.1 Qu'est-ce qu'une crise financière ?
Une crise financière est un effondrement brutal des prix d'actifs (actions, immobilier, obligations) et/ou des défaillances d'institutions financières (banques), qui désorganise le financement de l'économie. Elle combine souvent : éclatement d'une bulle spéculative, panique bancaire, faillites en chaîne et contraction du crédit.
1929 : après une décennie d'euphorie boursière alimentée par l'achat d'actions à crédit, Wall Street s'effondre (le Dow Jones perd 89 % entre 1929 et 1932) ; des milliers de banques font faillite, le crédit s'assèche, la production industrielle américaine chute de moitié, le chômage atteint 25 % : c'est la Grande Dépression. 2008 : une bulle immobilière alimentée par les crédits hypothécaires subprimes (accordés à des ménages peu solvables, puis titrisés et disséminés dans le système financier mondial) éclate en 2007 ; la défiance gagne les banques, Lehman Brothers fait faillite, le crédit se contracte : c'est la Grande Récession (PIB français : % en 2009). Dans les deux cas : euphorie, crédit facile, effondrement, contagion à l'économie réelle.
4.2 La formation des bulles et les paniques
4.2.1 Les bulles spéculatives
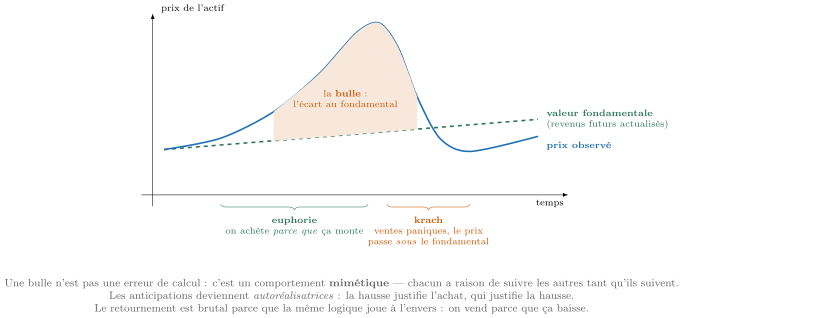
Une bulle spéculative est un écart croissant et durable entre le prix de marché d'un actif et sa valeur fondamentale (la valeur actualisée des revenus qu'il procurera). Elle naît lorsque les agents achètent un actif non pour ses revenus futurs mais dans l'espoir de le revendre plus cher : la hausse des prix nourrit la demande, qui nourrit la hausse — jusqu'au retournement (krach).
Deux comportements alimentent les bulles :
- les comportements mimétiques : dans l'incertitude, chaque opérateur imite les autres (il est rationnel de suivre la foule si l'on pense qu'elle fera le prix ; Keynes compare la Bourse à un « concours de beauté » où l'on prime le visage que les autres jugeront le plus beau) ;
- les prophéties autoréalisatrices : si tous anticipent la hausse, ils achètent, et la hausse se réalise parce qu'elle était anticipée — de même pour la baisse au moment du krach.
Le crédit amplifie le mécanisme : on s'endette pour acheter l'actif dont le prix monte, et la valeur de l'actif sert de garantie à de nouveaux emprunts.
4.2.2 Paniques bancaires et faillites en chaîne
Les banques transforment des dépôts exigibles à tout moment en crédits à long terme : elles sont structurellement illiquides. Si les déposants doutent — à tort ou à raison — de la solidité de leur banque, ils se précipitent pour retirer leurs fonds (bank run) : la banque, forcée de vendre ses actifs en urgence, fait faillite, ce qui valide la panique (prophétie autoréalisatrice). Les liens interbancaires propagent la faillite en chaîne : c'est le risque systémique.
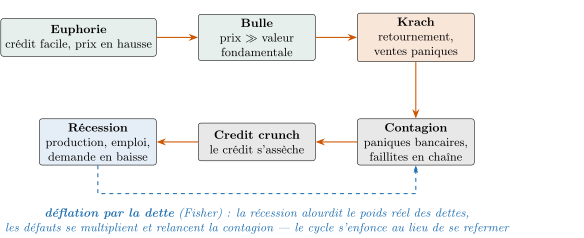
récession, avec la boucle de la déflation par la dette (Fisher).</div>
4.3 La transmission à l'économie réelle
Une crise financière frappe l'économie réelle par trois canaux :
- l'effondrement du crédit (credit crunch) : fragilisées, les banques rationnent le crédit ; entreprises et ménages ne peuvent plus financer investissement et consommation ;
- les effets de richesse négatifs : la chute des prix des actifs (actions, logements) appauvrit les ménages, qui épargnent davantage et consomment moins ;
- l'effondrement de la confiance : attentisme généralisé, report des projets d'investissement et d'embauche.
S'y ajoute la déflation par la dette (Irving Fisher, 1933) : pour se désendetter, les agents vendent leurs actifs, ce qui fait baisser les prix et alourdit le poids réel des dettes restantes — la spirale s'auto-entretient.
4.4 Réguler le système financier
4.4.1 Prévenir : supervision et règles prudentielles
La régulation du système financier vise à prévenir les crises et à en limiter la propagation :
- ratios de solvabilité : les accords de Bâle III (2010) imposent aux banques de détenir un minimum de fonds propres (plus de 10 % des actifs pondérés par les risques) pour absorber les pertes ;
- supervision des banques par les banques centrales : dans la zone euro, la BCE supervise directement les plus grandes banques (Mécanisme de surveillance unique, 2014) ; surveillance renforcée des banques systémiques (« too big to fail ») ;
- garantie des dépôts (100 000 euros par déposant et par banque dans l'UE) pour désamorcer les paniques bancaires ;
- encadrement des marchés : transparence des produits dérivés, limites à la titrisation opaque, stress tests réguliers.
4.4.2 Guérir : le prêteur en dernier ressort
En cas de crise, la banque centrale agit en prêteur en dernier ressort : elle fournit sans limite des liquidités aux banques solvables mais illiquides, pour briser la panique (la Fed et la BCE ont injecté des centaines de milliards en 2008, puis lors de la crise sanitaire de 2020). Les États peuvent aussi recapitaliser ou nationaliser des banques. Mais ce filet de sécurité crée un aléa moral : se sachant secourues, les banques peuvent prendre davantage de risques — d'où la nécessité de coupler le sauvetage avec une régulation prudentielle exigeante.
Entre 2000 et 2006, les prix immobiliers américains augmentent d'environ 90 % ; l'encours des crédits subprimes passe de 100 à plus de 600 milliards de dollars par an, dont 80 % titrisés. À partir de 2007, les défauts de remboursement explosent (taux de défaut supérieur à 20 % sur les subprimes à taux variable) ; les prix immobiliers chutent d'un tiers. Bilan mondial : environ 4 000 milliards de dollars de pertes bancaires selon le FMI, une récession mondiale ( % du PIB mondial en 2009, du jamais-vu depuis 1945) et une décennie d'endettement public accru (la dette publique française passe de 64 % du PIB en 2007 à 98 % en 2019).
Méthode : Mobiliser l'histoire des crises dans une EC1
Question type : « À l'aide d'un exemple, montrez comment se forme une bulle spéculative. »
- Définir la notion centrale (bulle : écart prix/valeur fondamentale).
- Exposer le mécanisme en 3--4 phrases enchaînées : anticipations de hausse achats spéculatifs hausse effective (prophétie autoréalisatrice), amplifiée par le mimétisme et le crédit.
- Illustrer par UN exemple daté et chiffré (immobilier américain 2000--2006 : +90 %, subprimes titrisés).
- Rester concis : l'EC1 se traite en 15--20 minutes, sans plan formel.
4.5 Bilan
Propriété : L'essentiel du chapitre
- Les crises financières (1929, 2008) suivent un scénario récurrent : bulle spéculative (mimétisme, prophéties autoréalisatrices, crédit), krach, panique bancaire et faillites en chaîne.
- Elles frappent l'économie réelle par l'effondrement du crédit, les effets de richesse négatifs et la déflation par la dette (Fisher).
- La régulation combine prévention — ratios de solvabilité (Bâle III), supervision par les banques centrales, garantie des dépôts — et gestion de crise — prêteur en dernier ressort — au prix d'un aléa moral à contenir.