Les déséquilibres macroéconomiques et la politique économique
Cours · économie (ECT, 1re et 2e années), chapitre 14 · prépa ECT, 1re et 2e années · le début du chapitre, la suite sur Adloun
Une économie de marché ne tend pas spontanément vers le plein emploi, la stabilité des prix et l'équilibre de ses comptes avec le reste du monde. Les prix peuvent s'emballer, comme en 2022 ou de nouveau à l'automne 2026 ; le chômage peut s'installer ; un pays peut vivre durablement au-dessus de ses moyens vis-à-vis de l'extérieur. Ces déséquilibres macroéconomiques ont des coûts, et c'est pour les prévenir ou les corriger que les pouvoirs publics mènent des politiques économiques. Certains problèmes, enfin, dépassent les frontières : le climat ou la stabilité financière sont des biens publics mondiaux qu'aucun État ne peut produire seul.
« Pourquoi mettre en œuvre des actions de régulation macroéconomique par des politiques économiques ? » Trois capacités sont attendues : distinguer les principaux déséquilibres macroéconomiques ; identifier les principales formes de la politique économique ; analyser la place de l'État face à la question des biens publics globaux. Notions : l'inflation et la déflation, le chômage, le déséquilibre extérieur, les politiques économiques (typologie, objectifs et instruments), la typologie des biens publics mondiaux.
14.1 L'inflation et la déflation
14.1.1 Définir et mesurer l'inflation
L'inflation est une hausse générale et durable du niveau général des prix. Générale : elle touche l'ensemble des biens et services, pas un seul produit. Durable : elle se prolonge, ce n'est pas un choc ponctuel. Elle se traduit par une baisse du pouvoir d'achat de la monnaie : avec la même somme, on achète moins de biens.
En France, l'inflation est mesurée par l'Insee à partir de l'indice des prix à la consommation (IPC), qui suit chaque mois les prix d'un panier représentatif de la consommation des ménages, chaque poste étant pondéré par son poids dans la dépense. Pour les comparaisons européennes et pour la politique monétaire de la BCE, on emploie l'indice des prix à la consommation harmonisé (IPCH), construit selon une méthode commune à tous les pays de l'Union.
Repère : Trois façons de lire un indice de prix
- Le glissement annuel compare l'indice d'un mois à celui du même mois de l'année précédente : c'est le chiffre « sur un an » des communiqués mensuels.
- La moyenne annuelle compare l'indice moyen d'une année à celui de l'année précédente : c'est le chiffre qui résume une année entière.
- L'inflation sous-jacente retire les prix les plus volatils (énergie, produits frais) et ceux que fixe l'État : elle révèle la tendance de fond.
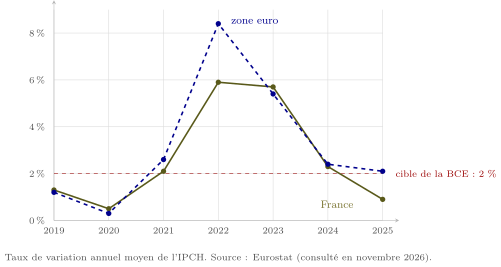
Selon l'estimation provisoire de l'Insee publiée le 30 octobre 2026, les prix à la consommation augmentent de 3,4 % sur un an en octobre 2026, après 3,1 % en septembre. Les prix de l'énergie progressent de 24,1 % sur un an, portés par le gaz et les produits pétroliers ; hors énergie, la hausse ne serait que de 1,7 %. Mesurée par l'IPCH, l'inflation française atteint 3,8 %, et celle de la zone euro 4,0 % selon l'estimation rapide d'Eurostat du 4 novembre 2026. L'année précédente avait au contraire été une année de faible inflation : 0,9 % en moyenne annuelle en 2025 (Insee).
14.1.2 Les causes de l'inflation
Repère : Trois grandes explications
- L'inflation par la demande : quand la demande globale progresse plus vite que les capacités de production, les entreprises augmentent leurs prix. Chaîne causale : hausse de la demande tensions sur les capacités hausse des prix.
- L'inflation par les coûts : la hausse du prix d'un facteur de production (énergie, matières premières, salaires) est répercutée dans les prix de vente. Les chocs pétroliers de 1973 et 1979, la flambée énergétique de 2022 et celle de 2026 en relèvent : on parle de choc d'offre.
- L'inflation monétaire : selon la théorie quantitative de la monnaie, une création monétaire plus rapide que la production réelle finit par faire monter les prix.
Les anticipations entretiennent le mouvement : si salariés et entreprises s'attendent à une forte inflation, ils l'incorporent dans les salaires et les prix, et elle se réalise. C'est la boucle prix-salaires, ce que la BCE appelle les « effets de second tour ».
Auteur : Irving Fisher (1867-1947)
Économiste américain, il formalise la théorie quantitative de la monnaie dans The Purchasing Power of Money (1911) avec l'équation des échanges : la masse monétaire multipliée par sa vitesse de circulation égale le niveau des prix multiplié par le volume des transactions . Si et sont stables, une hausse de se traduit par une hausse de . On lui doit aussi la distinction entre taux d'intérêt nominal et réel (relation de Fisher) et, en 1933, la théorie de la déflation par la dette. Milton Friedman reprendra et modernisera la théorie quantitative : pour lui, l'inflation est toujours, en dernier ressort, un phénomène monétaire.
14.1.3 Les effets de l'inflation
Le taux d'intérêt réel mesure le coût (ou le rendement) d'un prêt une fois l'inflation déduite. En première approximation, , où est le taux nominal et le taux d'inflation ; la formule exacte est .
Un ménage emprunte à taux fixe de 3 %. Si l'inflation est de 0,9 %, comme en moyenne en 2025, le taux réel vaut . Si l'inflation monte à 3,4 %, le taux réel devient négatif : . Le remboursement « pèse » moins lourd en pouvoir d'achat : l'inflation non anticipée avantage les débiteurs et pénalise les créanciers et les titulaires de revenus fixes.
Repère : Coûts et avantages d'une inflation
- Coûts : perte de pouvoir d'achat pour les revenus non indexés ; redistribution arbitraire entre créanciers et débiteurs ; perte de compétitivité-prix si l'inflation est plus forte que chez les partenaires ; incertitude qui freine l'investissement ; brouillage du rôle informationnel des prix.
- Avantages d'une inflation faible et positive : elle allège le poids réel des dettes, facilite l'ajustement des salaires réels et laisse à la banque centrale une marge pour baisser ses taux. C'est pourquoi la BCE vise 2 % à moyen terme, et non 0 %.
14.1.4 Désinflation et déflation
La désinflation est un ralentissement de l'inflation : les prix montent encore, mais moins vite (France : 5,7 % en 2023, 2,3 % en 2024, 0,9 % en 2025 selon l'IPCH). La déflation est une baisse générale et durable du niveau des prix : le taux d'inflation devient négatif.
La déflation enclenche une spirale : les consommateurs reportent leurs achats en attendant des prix plus bas la demande recule les entreprises baissent leurs prix et leurs effectifs les revenus baissent. Surtout, le poids réel des dettes augmente quand les prix baissent : c'est la déflation par la dette décrite par Fisher à propos de la crise de
- Les débiteurs vendent leurs actifs pour rembourser, ce qui accentue la baisse des prix. Le Japon a connu, à partir de la fin des années 1990, une longue période de prix stables ou en baisse associée à une croissance faible.