Le système financier et la croissance
Cours · économie (ECT, 1re et 2e années), chapitre 8 · prépa ECT, 1re et 2e années · le début du chapitre, la suite sur Adloun
Une entreprise qui veut construire une usine, un État qui finance une école, un ménage qui achète un logement dépensent plus que leurs ressources du moment ; d'autres agents épargnent. Le système bancaire et financier fait se rencontrer ces besoins et ces capacités de financement. Bien organisé, il oriente l'épargne vers les investissements les plus productifs et soutient la croissance ; mal maîtrisé, il amplifie les cycles et provoque des crises qui frappent durement l'économie réelle. Ce chapitre en présente la structure, les modes de financement des entreprises et de l'État, puis les effets, positifs et négatifs, de la finance sur la croissance.
« Quelles influences du système bancaire et financier sur la croissance économique ? » Trois capacités sont attendues : analyser la structure et le fonctionnement des systèmes financiers ; analyser les modalités de financement des entreprises et de l'État ; expliquer les effets du financement de l'économie par les banques et les marchés financiers sur la croissance économique. Les marchés dérivés sont exclus du programme.
8.1 La structure du système financier
8.1.1 Finance directe et finance indirecte
Chaque année, certains agents dégagent une capacité de financement (leur épargne dépasse leur investissement : en général les ménages) ; d'autres ont un besoin de financement (les entreprises qui investissent, les administrations publiques en déficit). Deux circuits permettent de les relier.
- En finance indirecte (ou intermédiée), un intermédiaire financier, le plus souvent une banque, s'interpose : il collecte des dépôts et accorde des crédits. Le prêteur final ne connaît pas l'emprunteur ; la banque porte le risque.
- En finance directe (ou de marché), les agents à besoin de financement émettent des titres (actions, obligations, titres de court terme) achetés directement par les agents à capacité de financement, sur les marchés de capitaux.
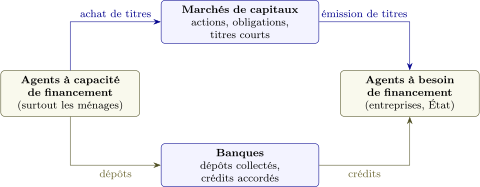
{ En haut, la finance directe : l'épargne va aux emprunteurs par l'achat des titres qu'ils émettent. En bas, la finance indirecte : la banque collecte l'épargne et accorde des crédits, en portant le risque.}
Auteur : John Gurley (1920-2008) et Edward Shaw (1908-1994)
Dans Money in a Theory of Finance (1960), Gurley et Shaw distinguent la finance directe, où l'emprunteur émet des titres achetés par les prêteurs, et la finance indirecte, où des intermédiaires financiers transforment l'épargne en crédits. Les intermédiaires existent parce qu'ils réduisent les coûts de transaction et d'information et qu'ils diversifient les risques. Leur analyse fonde l'étude du rôle des institutions financières dans le développement.
Selon John Hicks, on peut opposer une économie d'endettement, où les entreprises se financent surtout par le crédit bancaire, la banque centrale refinançant les banques, et une économie de marchés financiers, où elles émettent des titres. La France des « Trente Glorieuses » relevait du premier modèle ; depuis les années 1980, le financement de marché y a pris une place importante, sans faire disparaître le crédit.
Selon la Banque de France (Stat Info sur la dette nette des sociétés non financières, octobre 2026), à la fin juin 2026, la dette brute des sociétés non financières atteint 2 190,0 milliards d'euros : 1 437,9 milliards de crédits bancaires et 752,1 milliards de titres de créance. Le crédit bancaire représente donc de leur dette, les titres 34,3 %. Les crédits à l'investissement en forment l'essentiel (1 053,6 milliards, soit 73 % des crédits). L'endettement des entreprises françaises est donc majoritairement intermédié, mais le financement de marché y dépasse le tiers.
8.1.2 Les fonctions du système bancaire et financier
Repère : Les fonctions principales
- Collecter et allouer l'épargne : orienter les ressources vers les projets les plus rentables, ce qui améliore la productivité de l'investissement.
- Transformer les échéances : les banques prêtent à long terme (crédit immobilier sur vingt ans) des ressources collectées à court terme (dépôts à vue).
- Réduire les asymétries d'information : la banque sélectionne les emprunteurs, puis contrôle leur solvabilité, ce que l'épargnant isolé ne peut faire (chapitre 6).
- Mutualiser et partager les risques : diversifier les placements, offrir de la liquidité (pouvoir revendre rapidement un titre sur le marché secondaire).
- Gérer les moyens de paiement et créer de la monnaie : en accordant un crédit, une banque crée un dépôt (chapitre 3) ; le financement de l'économie n'est pas limité à l'épargne préalable.
8.2 Les marchés de capitaux
- Le marché monétaire est le marché des capitaux à court terme (de un jour à moins d'un an, voire deux). Il comprend le marché interbancaire, où les banques se prêtent leurs liquidités et se refinancent auprès de la banque centrale, et le marché des titres de créances négociables ouvert aux entreprises et à l'État (titres de court terme des entreprises, bons du Trésor).
- Le marché financier est le marché des capitaux à long terme : actions (titres de propriété d'une fraction du capital, rémunérés par un dividende variable) et obligations (titres de créance, rémunérés par un intérêt, le coupon, et remboursés à l'échéance).
Repère : Marché primaire, marché secondaire
Sur le marché primaire, on émet des titres nouveaux : c'est là que l'entreprise ou l'État se finance. Sur le marché secondaire (la Bourse), on échange des titres déjà émis : il ne finance personne directement, mais il donne aux titres leur liquidité et leur prix, sans lesquels personne n'accepterait d'en acheter sur le marché primaire.
Une obligation de valeur nominale 1 000 euros verse un coupon de 3 % et sera remboursée dans un an : son détenteur recevra euros. Si les nouvelles obligations rapportent 4 %, un acheteur ne paiera ce titre que euros ; si les taux tombent à 2 %, il le paiera euros. Le prix d'une obligation varie en sens inverse des taux d'intérêt : le détenteur d'obligations supporte un risque de taux.