La monnaie et le financement de l'économie
Cours complet · ESH : économie, sociologie, histoire (ECG 1re année), chapitre 2 · prépa ECG, 1re année
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
Le chapitre précédent a compté les flux ; celui-ci demande avec quoi ils se règlent, et qui avance les fonds quand un agent dépense plus qu'il ne gagne. Deux questions, un seul objet : la monnaie, puis les circuits qui conduisent l'épargne des uns vers les projets des autres.
Le programme est explicite : on étudie « l'évolution des formes et des fonctions de la monnaie, le processus de création monétaire et les différents modes de financement de l'économie sans analyser précisément les politiques monétaires qui seront traitées en seconde année ».
On saura donc dire ce qu'est la base monétaire et pourquoi une banque centrale peut en régler le volume ; on ne discutera ni des instruments de la Banque centrale européenne, ni de leur efficacité. Ce sont deux chapitres différents, et le second est en 2e année.
2.1 Ce que la monnaie fait
On croit savoir ce qu'est la monnaie parce qu'on s'en sert tous les jours. L'ennui est que la réponse spontanée — « ce sont les billets » — désigne un dixième de l'objet, et la moins importante de ses trois fonctions. Il faut donc commencer par une définition qui ne parle ni d'or, ni de papier, ni d'écran.
La monnaie est l'actif qui, dans une communauté de paiement donnée, est accepté par tous en règlement d'une dette, sans que celui qui le reçoit ait à vérifier quoi que ce soit. On la définit par ce qu'elle fait, jamais par la matière dont elle est faite.
- Unité de compte : elle donne une échelle unique des valeurs. C'est la fonction abstraite, et elle précède les autres — on peut compter en une monnaie qu'on ne détient pas.
- Intermédiaire des échanges : elle coupe le troc en deux opérations, une vente et un achat, qui n'ont plus besoin d'être simultanées ni symétriques.
- Réserve de valeur : elle transporte du pouvoir d'achat dans le temps. C'est la fonction la plus fragile : l'inflation l'attaque.
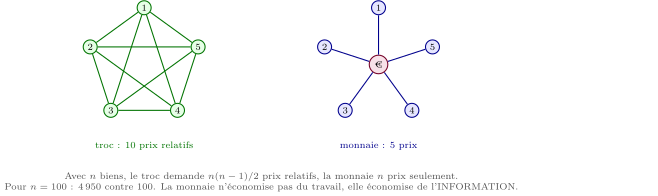
Le gain n'est pas mince. Il ne tient pas au fait que la monnaie « facilite » les échanges, formule vague, mais à une économie mesurable : celle du nombre de prix à connaître, et celle du temps passé à chercher un partenaire.
Le boulanger veut des chaussures ; le cordonnier ne mange pas de pain. Sans monnaie, l'échange n'a pas lieu, même si chacun a de quoi satisfaire l'autre à travers un tiers. Il faudrait qu'un cordonnier veuille du pain au moment même où un boulanger veut des chaussures : c'est la double coïncidence des besoins.
La monnaie ne crée aucune richesse nouvelle. Elle supprime une contrainte de simultanéité, et cela suffit à faire naître des échanges qui n'existaient pas.
Auteur : Aristote (384-322 av. J.-C.) — la monnaie est une convention
Dans l'Éthique à Nicomaque, Aristote donne les trois fonctions dans l'ordre où nous les enseignons encore, et ajoute une thèse : la monnaie (nomisma) tient sa valeur non de sa matière mais de la loi (nomos), c'est-à-dire d'une convention.
La thèse. Il distingue l'économique — se procurer par l'échange ce dont le foyer a besoin — de la chrématistique, l'accumulation de monnaie pour elle-même, qu'il condamne parce qu'elle n'a pas de terme naturel.
La filiation. Cette querelle traverse toute l'histoire de la pensée : elle revient chez les scolastiques contre l'usure, chez Marx sous la forme du cycle , et chez Keynes lorsqu'il oppose l'entrepreneur au spéculateur. Deux mille trois cents ans, une seule question.
2.2 Les formes de la monnaie et leur évolution
Les fonctions sont stables depuis Aristote ; les supports, eux, n'ont cessé de changer. Retracer cette évolution n'est pas une curiosité d'antiquaire : chaque changement de forme a déplacé la question de savoir sur quoi repose la confiance, et à qui revient le droit d'émettre.
- la monnaie marchandise puis métallique : sa valeur est celle de son contenu (or, argent) ;
- la monnaie fiduciaire — billets et pièces — dont la valeur repose sur la confiance (fides) et non sur le métal ;
- la monnaie scripturale : une simple écriture au passif d'une banque, transférée par chèque, virement ou carte ;
- la monnaie électronique et les instruments de paiement numériques, qui ne sont pas une forme nouvelle mais une technique nouvelle de circulation de la précédente.
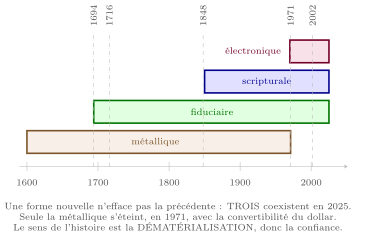
Trois seuils méritent d'être datés, parce qu'à chacun d'eux la monnaie a perdu une garantie matérielle sans cesser d'être acceptée. Ce sont les moments où l'on vérifie que la valeur d'une monnaie ne tient pas à sa matière.
Repère : Cinq dates de la dématérialisation
- 1694 — fondation de la Banque d'Angleterre : le billet de banque devient l'instrument d'un État, et non plus d'un orfèvre.
- 1716-1720 — l'expérience de John Law en France : billets gagés sur la Compagnie du Mississippi, émission massive, banqueroute. La méfiance française envers le papier-monnaie en date.
- 1848 — cours forcé du billet en France : la banque n'est plus tenue de le convertir en métal, et il reste accepté.
- 15 août 1971 — les États-Unis suspendent la convertibilité du dollar en or. Plus aucune monnaie au monde n'est gagée sur un métal.
- 1er janvier 2002 — mise en circulation des billets et pièces en euros, trois ans après l'euro scriptural (1999).
Auteur : Jean Bodin (1530-1596) — le premier à relier monnaie et prix
En 1568, dans sa Réponse au paradoxe de M. de Malestroit, Bodin cherche la cause de la hausse continue des prix qui frappe l'Europe du XVIe siècle. Malestroit l'attribuait aux manipulations monétaires du roi ; Bodin répond que la cause principale est « l'abondance d'or et d'argent » venue des mines d'Amérique.
La thèse. La valeur de la monnaie dépend de sa quantité. C'est la première formulation de ce qu'on appellera la théorie quantitative.
La filiation. Elle est reprise par Locke, formalisée par Fisher en 1911, refondée par Friedman en 1956. Quatre siècles plus tard, la question posée par Bodin — la monnaie agit-elle sur les prix, ou sur l'activité ? — est toujours la ligne de partage des grandes écoles.
Les travaux d'E. J. Hamilton (1934) sur les registres espagnols estiment que les prix sont multipliés par trois à quatre entre et .
Rapporté à l'année, un facteur sur un siècle représente une hausse moyenne de par an : dérisoire au regard des inflations du XXe siècle, mais inédit dans une Europe habituée à des prix stables sur des générations. C'est cette lenteur qui rendait le phénomène difficile à attribuer — et qui a rendu l'explication de Bodin remarquable.
Auteur : Irving Fisher (1867-1947) — l'équation des échanges
Dans The Purchasing Power of Money (1911), Fisher écrit l'identité
où est la quantité de monnaie, sa vitesse de circulation, le niveau général des prix et le volume des transactions.
La thèse. L'égalité est une identité — elle est vraie par construction. Elle ne devient une théorie qu'avec deux hypothèses : est stable, est déterminé par les facteurs réels. Alors, et alors seulement, une hausse de se lit intégralement dans .
La filiation. Keynes contestera précisément ces deux hypothèses ; Friedman les reformulera en 1956 sous une forme plus souple, en faisant de une fonction stable de quelques variables. Tout le débat monétaire du XXe siècle tient dans la solidité de ces deux clous.
2.3 Combien de monnaie ? Les agrégats
Savoir ce qu'est la monnaie ne dit pas encore combien il y en a. Or la frontière entre « de la monnaie » et « un placement » n'est pas donnée par la nature : elle est tracée par une convention statistique, que la Banque centrale européenne publie et que l'on doit savoir lire.
Un agrégat monétaire regroupe les actifs détenus par les agents non financiers, classés par liquidité décroissante — c'est-à-dire par aptitude à être transformés en moyen de paiement sans délai, sans coût et sans risque de perte en capital. Les agrégats sont emboîtés.
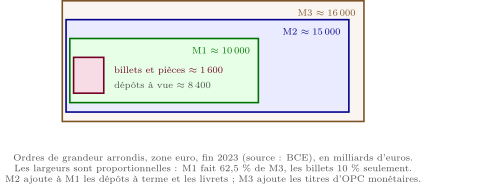
Les billets — la seule monnaie que l'on touche — pèsent environ un dixième de M3. L'essentiel de la monnaie est une écriture bancaire, et l'essentiel de cette écriture a été créée par un crédit.
Un agrégat est un stock mesuré à une date, jamais un flux : M3 n'est ni le PIB, ni le revenu, ni la richesse des ménages. Comparer M3 au PIB n'a de sens que sous forme de ratio — c'est d'ailleurs l'inverse de la vitesse de circulation de Fisher.
L'étude SPACE de la BCE (2022) mesure les paiements en points de vente de la zone euro : l'espèce représente encore des transactions en nombre, mais seulement en valeur.
L'écart se lit sans calcul : on paie en liquide les petits montants et par carte les gros. Une même série de chiffres dit donc « le liquide domine » ou « le liquide recule » selon l'unité choisie. Toujours demander : en nombre, ou en valeur ?
2.4 La création monétaire
Voici le point où l'intuition trompe le plus sûrement. La question n'est pas « d'où vient l'argent que la banque prête ? » mais « qu'écrit la banque quand elle prête ? ». Un bilan répond en deux lignes, et la réponse est contre-intuitive.
Il y a création monétaire lorsqu'une banque acquiert une créance sur un agent non financier en inscrivant simultanément, à son passif, un dépôt du même montant. La monnaie n'est pas transférée : elle est écrite.
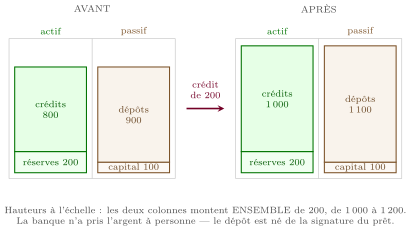
L'intuition spontanée est inverse : la banque collecterait l'épargne des uns pour la prêter aux autres. C'est faux au niveau du système. Une banque n'a pas besoin d'un dépôt préalable pour prêter ; elle en fabrique un.
Ce qui la limite n'est donc pas l'épargne disponible, mais trois contraintes : la fuite vers les billets et vers les autres banques, les réserves obligatoires auprès de la banque centrale, et les fonds propres exigés par la réglementation prudentielle — sans compter le risque de non-remboursement, qui est la vraie limite économique.
Une banque isolée ne peut évidemment pas créer sans limite : dès que l'emprunteur dépense, une part du dépôt s'en va ailleurs. Le système entier, lui, récupère ce que chacune perd — d'où un effet d'ensemble qu'il faut chiffrer.
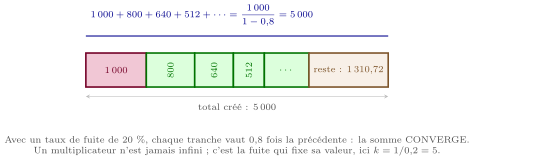
La base monétaire est la monnaie émise par la banque centrale : billets, et réserves des banques auprès d'elle. Le multiplicateur de crédit relie la masse monétaire créée à la base initiale :
où est la part des billets dans les encaisses et le taux de réserves.
Méthode : Calculer un multiplicateur sans se tromper de sens
- Identifier toutes les fuites. Une fuite est ce qui, à chaque tour, sort du circuit des dépôts : les billets retirés, les réserves immobilisées, et — en économie ouverte — les paiements à l'étranger.
- Écrire la fuite totale : la part part en billets, et le taux ne s'applique qu'à ce qui reste, .
- Inverser : . Vérifier que ; un multiplicateur inférieur à signale une erreur de lecture des taux.
- Contrôler par la cascade. Sommer les trois ou quatre premiers termes et vérifier qu'ils s'approchent du résultat par en dessous.
Lu de gauche à droite, le multiplicateur suggère que la banque centrale décide la base et que le crédit en découle. Les banques répondent que la causalité est inverse : elles prêtent d'abord selon la demande solvable, puis se refinancent — c'est le diviseur de crédit, .
L'arithmétique est la même ; l'économie ne l'est pas. Savoir laquelle des deux lectures est juste relève de l'analyse des politiques monétaires, que le programme renvoie explicitement à la seconde année. On sait ici poser les deux lectures et calculer dans les deux sens.
Toute monnaie créée a une contrepartie inscrite à l'actif des banques. Il y en a trois, et elles suffisent à classer n'importe quelle création :
- les créances sur l'économie — les crédits aux ménages et aux entreprises, de loin la première ;
- les créances sur l'État — l'achat de titres publics ;
- les créances sur l'extérieur — un exportateur payé en devises les échange contre des euros, qui n'existaient pas.
Il n'y a pas de quatrième source : une monnaie sans contrepartie serait un actif sans créancier.
2.5 Le financement de l'économie
Reste la seconde question du chapitre. Certains agents dépensent moins qu'ils ne gagnent, d'autres l'inverse ; il faut un chemin entre les deux. C'est ce chemin, et non le montant à financer, qui distingue les systèmes financiers entre eux et qui a le plus changé depuis quarante ans.
Le solde de financement d'un secteur est son épargne diminuée de son investissement. Positif, c'est une capacité de financement ; négatif, un besoin de financement. Sur l'ensemble des secteurs, reste du monde compris, la somme des soldes est nulle par construction.
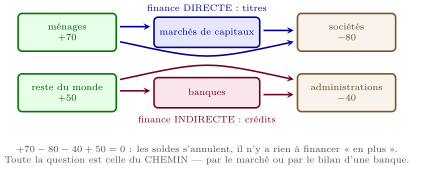
- L'autofinancement : l'agent puise dans son épargne. Aucun tiers, aucun intérêt, mais une limite stricte.
- Le financement externe direct : l'agent émet des titres (actions, obligations) souscrits par les prêteurs finaux. Le risque reste chez le prêteur.
- Le financement externe indirect : une banque s'interpose, prête, et porte le risque. C'est l'intermédiation.
L'arbitrage entre les deux derniers est celui du traitement de l'information : le marché exige la transparence, la banque produit elle-même l'information par la relation de long terme.
Auteur : Gurley et Shaw (1960), Hicks (1974) — deux types d'économies
Dans Money in a Theory of Finance (1960), John Gurley et Edward Shaw placent les intermédiaires financiers au centre de l'analyse : ils ne transportent pas de l'épargne, ils transforment des échéances et des risques.
La thèse. Hicks en tire en 1974 une opposition devenue canonique : l'économie d'endettement, où les entreprises se financent par le crédit bancaire et où la banque centrale est en position de refinanceur ; et l'économie de marchés de capitaux, où elles émettent des titres et où le prix des actifs devient la variable centrale.
La filiation. La France quitte le premier régime pour le second entre 1984 et 1990 ; le mouvement est appelé désintermédiation. Il n'a jamais été complet, et la crise de 2008 a rappelé que la banque reste au centre : le chapitre 12 y reviendra.
Le taux d'intermédiation rapporte les financements accordés par les intermédiaires financiers au total des financements obtenus par les agents non financiers. Sa baisse mesure la désintermédiation — un déplacement du chemin, pas une baisse du financement.
Une question reste ouverte, et elle relie les deux moitiés du chapitre : si la monnaie ne rapporte rien, pourquoi un agent en garde-t-il plutôt que de prêter ? La réponse de Keynes fait de la monnaie un actif, et non plus seulement un instrument de paiement.
Auteur : John Maynard Keynes (1883-1946) — pourquoi détenir de la monnaie ?
La Théorie générale (1936) renverse la question : au lieu de demander combien de monnaie circule, Keynes demande pourquoi les agents en conservent, alors qu'elle ne rapporte rien.
La thèse. Trois motifs de préférence pour la liquidité : le motif de transaction (payer entre deux revenus), le motif de précaution (faire face à l'imprévu), et le motif de spéculation — si l'on anticipe une hausse des taux, donc une baisse du prix des obligations, il vaut mieux attendre en liquide.
La filiation. Le troisième motif fait de la monnaie un actif parmi d'autres et ouvre la théorie du portefeuille (Tobin, Markowitz). Il rend surtout instable — et fait tomber l'hypothèse sur laquelle reposait toute la théorie quantitative de Fisher.
Méthode : Classer un financement en trois questions
- L'agent puise-t-il dans ses propres ressources ? Si oui, autofinancement, et l'analyse s'arrête.
- Sinon, y a-t-il un titre négociable ? Action ou obligation souscrite par le prêteur final : finance directe.
- Sinon, un bilan s'interpose-t-il ? Un crédit bancaire : finance indirecte. Le test décisif est celui du porteur du risque, pas celui de l'endroit où l'argent transite.
- Cas limite à savoir traiter : une banque qui achète sur le marché une obligation d'entreprise. Le titre est direct, mais le risque est chez l'intermédiaire — on parle d'intermédiation de marché.
Un crédit bancaire finance et crée de la monnaie. L'achat d'une obligation par un ménage finance sans créer de monnaie : il ne fait que transférer un dépôt existant.
C'est pourquoi une économie peut voir son financement croître sans que M3 bouge, et inversement. Confondre les deux est l'erreur la plus fréquente sur ce chapitre.