L'inflation et le chômage
Cours · ESH : économie, sociologie, histoire (ECG 2e année), chapitre 10 · prépa ECG, 2e année · le début du chapitre, la suite sur Adloun
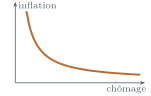
L'inflation et le chômage sont les deux déséquilibres que toute politique économique prétend combattre, et ce chapitre les prend d'abord séparément : comment on les mesure, quelles formes ils prennent, quelles théories les expliquent. Il les réunit ensuite, parce que l'histoire de la macroéconomie depuis tient largement dans une question : peut-on échanger un peu d'inflation contre un peu moins de chômage ? La réponse a changé trois fois en quarante ans, et chacun de ces changements a laissé une courbe.
Un avertissement de méthode. Ces deux grandeurs ne sont pas des faits bruts : ce sont des constructions statistiques, dépendantes d'un panier, d'un questionnaire et de conventions internationales. Une copie qui manipule « le » taux de chômage ou « l' »inflation sans dire lequel se trompe deux fois : sur le niveau, et sur ce que le chiffre autorise à conclure. Les modèles qui articulent ces déséquilibres à la production et au taux d'intérêt sont l'objet du chapitre suivant ; les politiques qui prétendent les corriger, celui des chapitres et .
10.1 Mesurer l'inflation
Hausse durable, générale et auto-entretenue du niveau général des prix. Les trois adjectifs comptent. Durable : une hausse ponctuelle n'est pas de l'inflation. Générale : la hausse d'un prix relatif — le pétrole, un loyer — n'en est pas non plus. Auto-entretenue : le mécanisme doit se propager de lui-même, typiquement par les revenus. Le taux d'inflation d'une période est la variation relative d'un indice de prix : .
Indice de type Laspeyres : le coût, aux prix de la période courante, d'un panier de biens fixé à une période de base, rapporté au coût de ce même panier aux prix de base. En France, l'IPC de l'INSEE suit environ postes, relevés chaque mois, pondérés par la structure de consommation des ménages issue des comptes nationaux. L'indice harmonisé (IPCH) obéit à des règles communes à l'Union européenne : c'est lui que la BCE regarde, et il n'est pas égal à l'IPC national.
Un indice de Laspeyres surestime structurellement l'inflation, pour trois raisons cumulatives. Le biais de substitution : le panier est fixe, alors que les ménages se détournent des biens dont le prix monte. Le biais de qualité : un bien dont le prix augmente de mais dont la performance double n'a pas vraiment renchéri, et corriger cet effet est un exercice d'estimation, pas de comptage. Le biais de nouveauté : un produit nouveau n'entre dans le panier qu'avec retard, souvent après la phase où son prix baisse le plus vite. La commission Boskin () chiffrait le biais total de l'indice américain à un peu plus d'un point par an — un ordre de grandeur discuté depuis, mais dont le signe n'a jamais été contesté.
Le déflateur du PIB est le rapport du PIB nominal au PIB réel : il couvre tous les biens produits sur le territoire, et son panier n'est pas fixe. Il ignore donc les prix des biens importés, que l'IPC intègre. L'inflation sous-jacente est l'IPC amputé des postes les plus volatils — énergie, produits frais — et des mesures fiscales : elle est censée donner la tendance, une fois retirés les mouvements qui se retourneront.
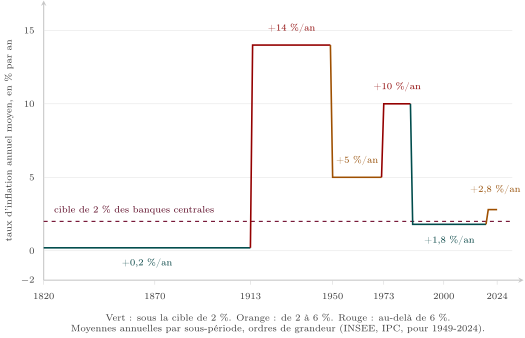
Figure 1. Le taux d'inflation annuel moyen en France, –, par sous-période et à l'échelle du temps. La lecture est frappante : sur les quatre-vingt-treize années qui vont de à , le taux moyen est de par an — l'inflation est un phénomène du XXe siècle, pas du XIXe. Le maximum, de l'ordre de par an, est atteint sur – : ce sont les guerres et leurs financements, pas la conjoncture, qui produisent les grandes inflations. Les deux dernières marches encadrent le pointillé violet : sur –, sous la cible, et sur –, au-dessus. Les valeurs sont des ordres de grandeur ; c'est le rapport entre les marches qui porte l'argument.
Trois faits à retenir de cette figure. Un, la stabilité des prix est la norme historique longue, et l'inflation l'exception — le XIXe siècle français connaît même de longues phases de baisse des prix, notamment entre et . Deux, les épisodes les plus violents sont liés aux guerres et à leur financement monétaire, non aux cycles d'affaires. Trois, la « grande modération » de – est un régime récent, et l'épisode – a rappelé qu'il n'était pas acquis.
Repère : Cinq dates de l'histoire des prix
: l'hyperinflation allemande — les prix doublent en quelques jours à l'automne, la monnaie cesse d'être une réserve de valeur. – : fin de la convertibilité-or du dollar et premier choc pétrolier, ouverture de la grande inflation. : Paul Volcker prend la tête de la Réserve fédérale et porte le taux directeur au-delà de en . : le « tournant de la rigueur » en France, avec la désindexation des salaires. – : retour de l'inflation — en puis en pour l'IPC français (INSEE), en pour l'IPCH de la zone euro (Eurostat).
10.2 Expliquer l'inflation
Par la demande : la demande globale excède les capacités de production, et l'ajustement se fait par les prix (Keynes parle d'écart inflationniste). Par les coûts : un coût de production augmente — salaires, énergie, consommations intermédiaires — et se répercute dans les prix. Importée : les prix des biens importés montent, par leur cours mondial ou par la dépréciation de la monnaie nationale. Monétaire : la quantité de monnaie croît plus vite que la production.
Auteur : Irving Fisher (1867-1947) — l'équation des échanges, et son revers
The Purchasing Power of Money (). La thèse. L'identité comptable relie la masse monétaire , sa vitesse de circulation , le niveau général des prix et le volume des transactions . Ce qui la transforme en théorie. Deux hypothèses ajoutées : est stable, déterminée par les habitudes de paiement, et est fixé par les capacités réelles de l'économie. Alors toute variation de se retrouve intégralement dans . La critique qu'il faut connaître. Les deux hypothèses sont précisément ce qui est en cause : si chute quand augmente, la relation se rompt — c'est ce qu'on a observé après . Le même auteur, vingt-deux ans plus tard. Ruiné par le krach de , Fisher écrit en The Debt-Deflation Theory of Great Depressions, qui décrit le mécanisme inverse : ce que la baisse des prix fait aux débiteurs. C'est l'objet de la dernière section de ce chapitre. La filiation va de l'école de Cambridge à Friedman.
La boucle prix-salaires est le mécanisme qui rend l'inflation « auto-entretenue » au sens de la définition : les prix montent, les salaires sont réévalués pour maintenir le pouvoir d'achat, la hausse des salaires alimente les coûts, les prix montent à nouveau. L'indexation — en France l'échelle mobile des salaires, longtemps pratiquée — transforme cette boucle en automatisme. C'est pourquoi la désindexation de – est un acte de politique économique majeur : elle ne fait pas baisser les prix, elle casse le mécanisme de propagation. Retenir la distinction : un choc de prix crée de l'inflation si et seulement si il trouve un canal de propagation.
Aucune des quatre explications ne suffit seule, et c'est l'intérêt du cas. Par la demande : la reprise post-pandémique libère une épargne accumulée sur des capacités désorganisées. Par les coûts : les prix de l'énergie et des intrants s'envolent, brutalement après février . Importée : la zone euro importe l'essentiel de son gaz, et l'euro se déprécie face au dollar en . Monétaire : les bilans des banques centrales ont fortement augmenté depuis . Le fait décisif pour la suite est ailleurs : la boucle prix-salaires ne s'est pas refermée comme dans les années , et l'inflation française est revenue autour de en (INSEE) sans récession majeure. La désindexation de produit encore ses effets quarante ans plus tard.
Exercices du chapitre
- Chômage classique et salaire plancher corrigé
- La courbe de Phillips augmentée, année après année corrigé
- Le coût d'une désinflation corrigé
- Lire un déplacement de la courbe de Beveridge corrigé
- Déflation, dette et taux réel corrigé
- « L'inflation est-elle toujours et partout un phénomène monétaire ? » corrigé