L'équilibre macroéconomique à travers les modèles
Cours · ESH : économie, sociologie, histoire (ECG 2e année), chapitre 11 · prépa ECG, 2e année · le début du chapitre, la suite sur Adloun
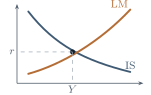
Le chapitre précédent a décrit deux déséquilibres. Celui-ci construit les instruments qui permettent d'en parler ensemble, avec la production et le taux d'intérêt. Le programme en nomme trois, et trois seulement : IS-LM, IS-LM-BP et OG-DG. Ils s'emboîtent : le premier traite une économie fermée à prix fixes, le deuxième l'ouvre sur l'extérieur, le troisième laisse enfin les prix varier. Chacun ajoute une chose à celui d'avant, et chacun paie cet ajout d'une complication.
Un modèle macroéconomique est ici toujours la même figure : deux courbes, leur intersection, et le déplacement de l'une d'elles. C'est pourquoi ce chapitre se lit d'abord sur ses diagrammes. Tous sont construits sur un unique jeu de valeurs numériques, résolu et vérifié : les points tracés sont les points calculés, et chaque déplacement produit un nouvel équilibre dont on donne les coordonnées. Ces valeurs sont des illustrations, pas des mesures d'une économie réelle : elles servent à rendre les mécanismes vérifiables par le lecteur. Enfin, les politiques budgétaire et monétaire apparaissent ici comme des déplacements de courbe ; leur étude comme instruments de régulation appartient aux chapitres et .
11.1 Le marché des biens : demande effective, multiplicateur et courbe IS
Auteur : John Maynard Keynes (1883-1946) — la demande effective
Théorie générale de l'emploi, de l'intérêt et de la monnaie (). Le renversement. Chez les classiques, l'offre crée sa propre demande et l'emploi s'ajuste par le salaire réel. Chez Keynes, c'est la demande anticipée par les entrepreneurs — la demande effective — qui détermine le volume de production, donc l'emploi. La conséquence décisive. Un équilibre de sous-emploi est possible et stable : rien ne ramène l'économie au plein emploi si la demande n'y est pas. L'autre apport, pour la section suivante. La préférence pour la liquidité fait du taux d'intérêt un phénomène monétaire, et non le prix qui égalise épargne et investissement. La filiation : tout le modèle de ce chapitre est une lecture de ce livre, et Hicks en donnera la forme graphique dès .
On note le revenu, la consommation, l'investissement, les dépenses publiques et les prélèvements. La demande globale s'écrit , et l'équilibre du marché des biens est . Avec une fonction de consommation keynésienne , où est la propension marginale à consommer, et un investissement décroissant du taux d'intérêt , l'équilibre s'obtient en résolvant une équation du premier degré en .
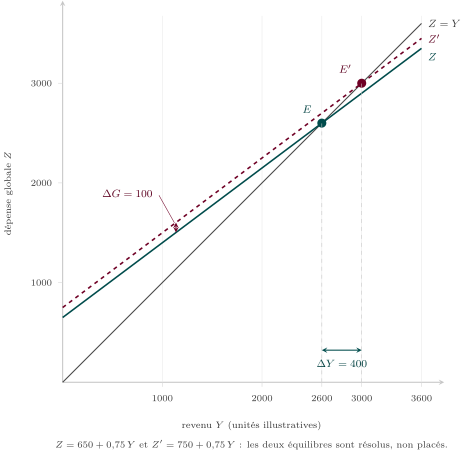
Figure 1. La croix keynésienne et le multiplicateur, à taux d'intérêt fixé à . L'équilibre est le point où la dépense globale coupe la première bissectrice : donne , soit . Une dépense publique supplémentaire de déplace vers le haut de — c'est le petit segment vertical violet — et le nouvel équilibre vaut . Le fait à lire est le rapport des deux traits : le déplacement vertical mesure , le déplacement horizontal de l'équilibre en mesure , exactement quatre fois plus. Ce facteur est le multiplicateur , et la figure le rend mesurable à la règle.
Auteur : Richard Kahn (1905-1989) — le multiplicateur d'emploi
The Relation of Home Investment to Unemployment, Economic Journal (). L'idée. Une dépense initiale devient le revenu de quelqu'un, qui en dépense une fraction , laquelle devient le revenu d'un autre, et ainsi de suite : la dépense totale est la somme d'une série géométrique de raison , soit fois la dépense initiale. Ce que Keynes lui doit. Kahn précède la Théorie générale de cinq ans ; Keynes reprend le mécanisme et en fait la clé de son analyse de la dépense publique. La limite, souvent oubliée. Le raisonnement suppose des capacités de production inemployées : à plein emploi, la dépense supplémentaire se heurte à une offre fixe et se traduit en prix — c'est exactement ce que montrera la figure 5.
Le multiplicateur est un cas d'école, et sa valeur réelle est plus petite parce que le circuit fuit à chaque tour. Les impôts : si les prélèvements sont proportionnels au revenu, , le multiplicateur devient — avec et , il tombe de à . Les importations : une fraction de la dépense s'adresse à l'étranger, ce qui donne ; c'est pourquoi une petite économie très ouverte a un multiplicateur faible. L'épargne : elle est la fuite d'origine, . Et enfin le taux d'intérêt, qui n'est pas fixe dans la réalité : c'est la fuite que la section suivante va introduire, et c'est la plus intéressante des quatre.
Ensemble des couples pour lesquels le marché des biens est en équilibre. En reprenant et en résolvant en :
Avec les valeurs du chapitre, , soit . La courbe est décroissante : un taux plus élevé décourage l'investissement, donc abaisse le revenu d'équilibre. Le sigle vient de Investment et Saving : sur cette courbe, l'épargne égale l'investissement.
La pente de IS est : elle dépend de deux choses seulement. La courbe est d'autant plus plate que est grand, c'est-à-dire que l'investissement réagit fortement au taux d'intérêt, et que est proche de , c'est-à-dire que le multiplicateur est grand. Une IS verticale () décrit une économie où l'investissement ne dépend pas du taux : la politique monétaire y serait sans effet sur la production. Retenir la méthode plutôt que le résultat : devant un modèle, chercher ce qui rend une courbe plate ou raide, c'est chercher ce qui rend une politique efficace ou vaine.
11.2 Le marché de la monnaie : préférence pour la liquidité et courbe LM
Keynes distingue le motif de transaction — payer les échanges courants, d'autant plus nombreux que le revenu est élevé —, le motif de précaution — faire face à l'imprévu —, et le motif de spéculation — conserver de la monnaie plutôt que des titres quand on anticipe une hausse des taux, donc une baisse du cours des titres. Les deux premiers font croître la demande de monnaie avec , le troisième la fait décroître avec . D'où la forme retenue : .
Auteur : James Tobin (1918-2002) — la liquidité comme choix de portefeuille
Liquidity Preference as Behavior Towards Risk () ; prix de la Banque de Suède . Le problème qu'il résout. Chez Keynes, la demande de monnaie de spéculation vient d'une anticipation sur les taux : chaque agent devrait alors détenir soit tout en monnaie, soit tout en titres. On n'observe pas cela. La solution. L'agent arbitre entre rendement et risque : la monnaie rapporte zéro mais ne varie pas, les titres rapportent davantage et fluctuent. Un portefeuille diversifié devient rationnel, et il contient de la monnaie. Ce que cela fonde. La décroissance de la demande de monnaie avec le taux d'intérêt — le de la définition ci-dessus — cesse d'être un artifice pour devenir un comportement d'aversion au risque.