Fluctuations économiques et politiques de régulation des cycles
Cours complet · ESH : économie, sociologie, histoire (ECG 2e année), chapitre 12 · prépa ECG, 2e année
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
La croissance n'est pas une droite. Elle avance par à-coups, elle s'emballe, elle se retourne, et depuis les années personne n'admet plus que l'État regarde ces retournements sans rien faire. Ce chapitre porte sur ce « faire » : la politique budgétaire et la politique monétaire, ce qu'elles peuvent, par quels canaux elles agissent, et ce qu'on a appris de deux siècles de crises.
Une précision de méthode. Le chapitre a construit les modèles — IS-LM, IS-LM-BP, offre et demande globales — et montré comment le déplacement d'une courbe représente une politique : on ne les refait pas, on s'en sert. Le chapitre a traité l'inflation et le chômage comme déséquilibres ; on les retrouve ici comme cibles. Et les contraintes — dette, extérieur, délais — occupent le chapitre : ici on demande ce que l'instrument fait, là ce qui l'en empêche.
12.1 Mesurer les fluctuations
On appelle fluctuations économiques les mouvements de l'activité autour de sa tendance longue. On parle de cycle lorsque ces mouvements présentent une régularité : une succession de phases — expansion, retournement, récession, reprise — dont la durée moyenne est repérable. Attention : la régularité est statistique, jamais mécanique ; aucun cycle ne permet de dater la crise suivante.
La récession n'a pas de définition unique. Celle qu'emploie la presse — deux trimestres consécutifs de recul du PIB — ignore l'emploi et le revenu. Le NBER aux États-Unis et le CEPR en zone euro datent les retournements par un comité, sur un faisceau d'indicateurs, et souvent plus d'un an après les faits.
Le PIB potentiel est le niveau de production soutenable sans tension inflationniste, compte tenu du stock de capital, de la population active et de la productivité. L'écart de production (output gap) est la différence entre le PIB effectif et le PIB potentiel, rapportée au potentiel :
Il est positif en surchauffe, négatif en sous-emploi des capacités. C'est la variable que toute politique conjoncturelle cherche à ramener vers zéro.
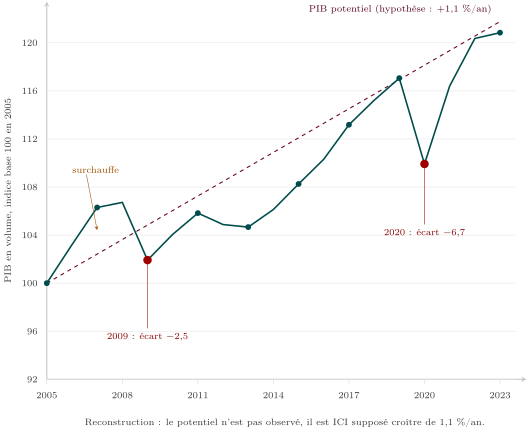
Figure 1. PIB en volume de la zone euro et PIB potentiel supposé, – (indice base en ). La courbe pleine passe au-dessus du pointillé avant — c'est la surchauffe — puis au-dessous pendant toute la décennie suivante. Les deux points rouges sont les deux creux : , où l'écart calculé vaut points, et , où il vaut points, soit près de trois fois plus. Entre les deux, la courbe ne recoupe le pointillé qu'en - : dix ans pour refermer l'écart de la crise financière, deux ans pour celui de la pandémie. Attention : le potentiel n'est pas une donnée observée, c'est une hypothèse — ici %/an. Changez l'hypothèse, vous changez l'écart.
Toute la politique conjoncturelle repose sur une grandeur inobservable. Deux institutions employant deux méthodes de filtrage trouvent des écarts différents pour la même année, et l'estimation est régulièrement révisée de plus d'un point après coup. Un pays qui se croyait en sous-emploi peut donc découvrir, cinq ans plus tard, qu'il était en surchauffe — et que sa relance a nourri l'inflation plutôt que l'emploi. C'est la contrainte d'information du chapitre .
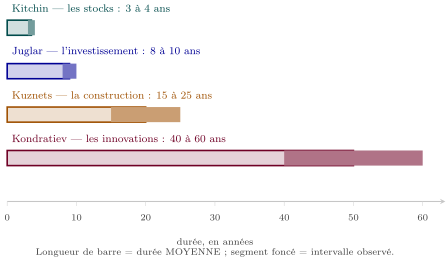
Figure 2. Les quatre cycles classiques, portés à l'échelle du temps. Chaque barre part de zéro et s'arrête à la durée moyenne du cycle ; le segment foncé marque l'intervalle observé. La barre de Kondratiev mesure cm, celle de Kitchin : le rapport est de , exactement celui de ans à ans. C'est ce que la figure est faite pour montrer : ces quatre objets ne se superposent pas, ils s'emboîtent — une récession de stocks se loge dans un cycle d'investissement, lui-même logé dans une phase longue. Parler « du » cycle sans dire lequel n'a pas de sens.
Auteur : Clément Juglar (1819-1905) — la crise appartient au cycle
Médecin devenu statisticien, Des crises commerciales et de leur retour périodique (). La thèse. La crise n'est pas un accident venu de l'extérieur : elle est la phase d'un mouvement régulier, d'une durée d'environ huit à dix ans, dont les quatre temps sont l'expansion, la crise, la liquidation et la reprise. La phrase à retenir : « la seule cause de la dépression, c'est la prospérité ». Le concept le plus utile. L'endogénéité de la crise : elle naît des comportements de la phase d'expansion, non d'un choc extérieur. La filiation va jusqu'aux modèles contemporains de cycle du crédit.
Auteur : Nikolaï Kondratiev (1892-1938) — les mouvements longs
Économiste soviétique, Les grands cycles de la conjoncture (). La thèse. Au-dessus des cycles décennaux se superposent des mouvements d'environ un demi-siècle, faits d'une phase A ascendante et d'une phase B descendante, repérables sur les prix et la production depuis la fin du XVIIIe siècle. Ce que Schumpeter en fait. Il greffe sur ces cycles longs une cause : les grappes d'innovations — vapeur et textile, chemin de fer et acier, électricité et chimie, automobile et pétrole, puis informatique. Les réserves. Le nombre d'observations est trop faible pour établir statistiquement la périodicité. Pourquoi c'est ici. Parce que la question « la crise est-elle conjoncturelle ou structurelle ? » se pose exactement dans ces termes — et elle décide de l'instrument à employer.
12.2 D'où viennent les fluctuations
Un choc de demande déplace la demande globale : production et prix varient dans le même sens. Un choc d'offre déplace l'offre globale : production et prix varient en sens opposés. La différence n'est pas théorique, elle est opérationnelle. Face à un choc de demande négatif, la relance soutient l'activité et détend les prix. Face à un choc d'offre négatif — un renchérissement de l'énergie —, elle soutiendrait l'activité en aggravant les prix : c'est la stagflation des années , et l'instrument conjoncturel n'y a plus de bonne réponse. La construction graphique des deux déplacements est au chapitre .
Auteur : Albert Aftalion (1874-1956) — l'accélérateur et le poêle
Les crises périodiques de surproduction (). La thèse. L'investissement ne dépend pas du niveau de la demande mais de sa variation : le stock de capital étant proportionnel à la production, une simple décélération de la demande finale suffit à faire reculer l'investissement en valeur absolue : c'est l'effet d'accélération. L'image, restée célèbre. Celle du poêle qu'on alimente : la chaleur arrive après qu'on a cessé de charger, et l'on se retrouve à ouvrir les fenêtres. La filiation. Couplé au multiplicateur, l'accélérateur donne l'oscillateur de Samuelson () et de Hicks () : deux mécanismes chacun stabilisant, dont la composition engendre un cycle. À retenir : le cycle peut naître de l'intérieur du système, sans aucun choc extérieur.
Pour les modèles de cycles réels (Kydland et Prescott, ), les fluctuations sont la réponse optimale d'agents rationnels à des chocs de productivité : il n'y a rien à corriger, et stabiliser détruit du bien-être. Pour les lectures keynésiennes, elles traduisent une défaillance de coordination et appellent une intervention. Le désaccord porte non sur les faits mais sur leur interprétation — et l'on ne régule que ce que l'on tient pour un dysfonctionnement.
Auteur : Hyman Minsky (1919-1996) — l'instabilité vient de la stabilité
Stabilizing an Unstable Economy (). La thèse — l'hypothèse d'instabilité financière. Une longue période de calme abaisse la perception du risque, donc les primes, donc les exigences des prêteurs. Les financements glissent de la structure couverte (les revenus payent intérêts et principal) à la spéculative (ils ne payent que les intérêts), puis à la Ponzi (ils ne payent même pas les intérêts). La formule. « La stabilité est déstabilisante. » Le moment Minsky. L'instant où les prêteurs cessent de refinancer : les positions Ponzi doivent vendre, et la vente forcée en entraîne d'autres. La filiation directe avec Irving Fisher, qui décrivait dès la déflation par la dette : plus les débiteurs remboursent, plus les prix baissent, plus le poids réel de leur dette augmente. Pourquoi c'est décisif ici. Si le cycle est financier, la stabilisation ne peut se limiter au taux d'intérêt : il lui faut des instruments prudentiels, objet de la dernière section.
12.3 La politique budgétaire
On appelle politique conjoncturelle l'action de court terme visant à rapprocher la production de son potentiel. Elle dispose de deux instruments — le budget et la monnaie —, et elle est dite de relance quand l'écart de production est négatif, de rigueur quand il est positif. Cette section traite le premier ; la suivante, le second.
Auteur : Richard Kahn (1905-1989) — le multiplicateur, un an avant Keynes
The Relation of Home Investment to Unemployment (). La thèse. Une dépense publique ne crée pas seulement l'emploi qu'elle paye : le salaire versé est dépensé, ce qui crée un deuxième emploi, dont le salaire est dépensé à son tour. L'effet total est un multiple de la dépense initiale. Le calcul. Si une fraction de chaque revenu est redépensée, la somme des tours vaut . Ce qu'on oublie. Kahn énumère lui-même les fuites — épargne, impôts, importations — et calcule que le multiplicateur britannique réel est bien inférieur au chiffre théorique. La filiation. Keynes reprend le mécanisme dans la Théorie générale () et le rend central ; Kahn, son élève, en est l'auteur.
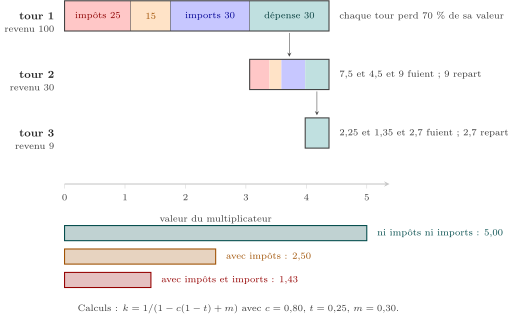
Figure 3. Les tours du multiplicateur et les trois fuites, puis les trois valeurs de . En haut, chaque bande représente un tour de revenu, découpé en quatre : les impôts, l'épargne, les importations — les trois fuites — et la dépense intérieure, seule à repartir au tour suivant. Elle ne vaut que sur : chaque tour perd donc % de sa valeur, et le troisième tour ne pèse déjà plus que . En bas, les trois barres : sans fuite, quand on ajoute l'impôt, quand on ajoute l'importation. La barre du bas est trois fois et demie plus courte que celle du haut. C'est le résultat central du chapitre : dans une économie ouverte, le multiplicateur est proche de , pas de .
Méthode : Calculer un multiplicateur sans se tromper
- Écrire les fuites avant la formule. À chaque tour, un revenu se partage entre impôts (), épargne ( du revenu disponible), importations () et dépense intérieure. Ce qui repart est .
- Le multiplicateur est , soit . Contrôle : , donne .
- Distinguer l'instrument. La dépense publique a un multiplicateur plus élevé qu'une baisse d'impôt : la première est dépensée en totalité, la seconde en partie épargnée.
- Dater. Ce n'est pas une constante : le multiplicateur est plus élevé quand l'écart de production est fortement négatif et que la politique monétaire est au plancher. Les évaluations d'après ont conduit à le réviser nettement à la hausse.
Le multiplicateur de crédit du chapitre de première année relie la base monétaire à la masse monétaire : un rapport entre deux stocks de monnaie. Le multiplicateur keynésien relie une dépense à un revenu : un rapport entre deux flux de production. Ils portent le même nom parce qu'ils ont la même forme — une somme géométrique — et rien d'autre.
Les stabilisateurs automatiques amortissent le cycle sans décision : en récession, les recettes fiscales baissent plus vite que le PIB et les dépenses d'indemnisation augmentent. Leur puissance croît avec la taille du budget public et la progressivité de l'impôt ; ils échappent aux délais du chapitre , contrairement à la politique discrétionnaire.
Le solde public se décompose en une part conjoncturelle — ce que le cycle explique — et une part structurelle — ce qui resterait au potentiel. Un déficit creusé par la récession peut donc se refermer seul. Attention : ce partage dépend de l'estimation du potentiel.
Auteur : Robert Barro (né en 1944) — l'équivalence ricardienne
Are Government Bonds Net Wealth? (). La thèse. Un déficit financé par emprunt n'est qu'un impôt différé. Des ménages prévoyants anticipent la hausse future des prélèvements et épargnent aujourd'hui exactement de quoi la payer : la relance par baisse d'impôt est alors sans effet sur la demande. Les conditions du résultat, qu'il faut savoir énoncer pour le critiquer : altruisme intergénérationnel, absence de contrainte de liquidité, impôts non distorsifs, information parfaite sur la trajectoire budgétaire. L'usage à faire. L'équivalence n'est jamais complète, jamais nulle non plus. Ce n'est donc pas un verdict mais une correction : le multiplicateur d'une baisse d'impôt est plus faible que celui d'une dépense, et d'autant plus faible que la dette inquiète.
France, -. Relance isolée dans une Europe en désinflation : la demande supplémentaire part en importations, le déficit courant se creuse, trois dévaluations du franc suivent, et le « tournant de la rigueur » de mars referme l'épisode. C'est le multiplicateur ouvert de la figure .
Monde, -. Relances coordonnées — G20 de Londres, avril — et simultanément monétaires : les fuites d'un pays deviennent la demande d'un autre, et le multiplicateur agrégé dépasse largement celui de chaque pays isolé.
Monde, . Ni relance ni rigueur : une politique d'assurance — chômage partiel, prêts garantis — destinée non à stimuler la demande mais à empêcher la destruction des appariements. La figure en montre le résultat : deux ans pour refermer l'écart de , contre dix pour celui de .
12.4 La politique monétaire
Action de la banque centrale sur les conditions de financement de l'économie, en vue d'un objectif final — la stabilité des prix pour la BCE, un double mandat prix et emploi pour la Réserve fédérale. Elle agit sur un objectif opérationnel, le taux du marché monétaire au jour le jour, qu'elle pilote par ses taux directeurs et par la fourniture de liquidité.
Ses instruments sont, du plus ancien au plus récent : les réserves obligatoires, peu mobilisées aujourd'hui ; les opérations d'open market, prêts aux banques contre garanties, dont le taux est le principal taux directeur ; les facilités permanentes, taux de prêt et de dépôt au jour le jour qui forment le corridor où le taux de marché est enfermé ; et, depuis , les achats fermes de titres et le guidage des anticipations.
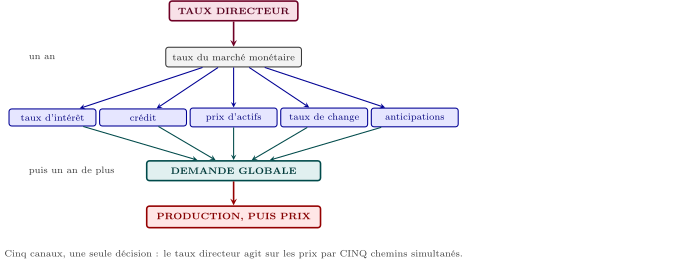
Figure 4. Les cinq canaux de transmission de la politique monétaire. Une seule flèche part du taux directeur, cinq partent du taux de marché, cinq convergent sur la demande globale : l'instrument est unique, la transmission ne l'est pas — et chacun des cinq chemins peut se boucher séparément. Un système bancaire fragilisé bloque le canal du crédit ; un change fixe neutralise celui du change ; une banque centrale peu crédible perd celui des anticipations. Les mentions latérales donnent l'ordre de grandeur des délais : un an jusqu'à la demande, un an de plus jusqu'aux prix.
Auteur : John Taylor (né en 1946) — écrire la règle plutôt que décider
Discretion versus Policy Rules in Practice (). La thèse. Le comportement observé de la Réserve fédérale sur la période - se résume à une équation très simple :
où est le taux réel neutre et la cible d'inflation. Ce que la règle dit. Deux choses. Quand l'inflation dépasse sa cible d'un point, le taux nominal doit monter de plus d'un point — c'est le principe de Taylor, sans lequel le taux réel baisserait et la politique serait déstabilisante. Et une règle simple, connue de tous, est vérifiable, donc crédible. L'usage. Aucune banque centrale ne s'y astreint mécaniquement, mais toutes la publient comme repère : l'écart entre le taux observé et le taux prescrit est l'objet standard du commentaire de politique monétaire.
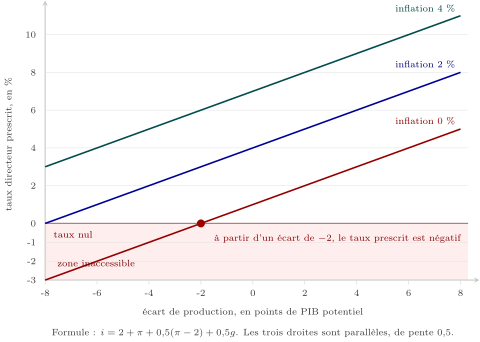
Figure 5. Le taux prescrit par la règle de Taylor, pour trois niveaux d'inflation, et le plancher de zéro. Les trois droites ont la même pente : c'est le poids donné à l'écart de production, identique quel que soit le niveau des prix. Ce qui change, c'est l'ordonnée à l'origine — , et pour des inflations de , et %. La conséquence se lit sur l'axe : la droite du haut ne coupe jamais zéro dans le cadre, celle du milieu le couperait à , celle du bas le coupe dès un écart de points. Autrement dit : plus l'inflation est basse, plus vite la règle réclame un taux négatif. Ce n'est pas la crise qui crée le plancher, c'est la basse inflation qui en rapproche.
Quand le taux directeur atteint son plancher, la banque centrale n'est pas sans moyens, mais elle change de nature d'action. L'assouplissement quantitatif achète des titres longs pour comprimer la partie de la courbe que le taux court ne pilote plus. Le guidage des anticipations promet de maintenir les taux bas au-delà de la reprise : la promesse elle-même abaisse les taux longs aujourd'hui. Les prêts ciblés conditionnent le refinancement à l'octroi de crédit, et le taux de dépôt négatif taxe la liquidité oisive. Attention : tous ces instruments agissent par les mêmes cinq canaux de la figure ; ils n'en ouvrent pas de sixième. Et la sortie existe : le retour de l'inflation a produit, à partir de juillet , le resserrement le plus rapide depuis la création de l'euro — de à points de taux directeur en un peu plus d'un an, achats nets interrompus.
12.5 Les crises financières et leur prévention
Auteur : Charles Kindleberger (1910-2003) — l'anatomie des paniques
Manias, Panics, and Crashes (). La thèse. Toutes les crises financières, de la tulipe hollandaise à la titrisation américaine, suivent la même séquence : un déplacement — une nouveauté qui ouvre des perspectives de profit —, un emballement nourri par le crédit, une euphorie, une prise de profit par les initiés, puis la panique. Le concept le plus utile. Le déplacement initial est presque toujours réel et justifié — le chemin de fer, l'électricité, l'internet l'étaient. Ce n'est pas l'illusion qui fait la bulle, c'est l'extrapolation d'un fait vrai. La conséquence pour l'action publique. Interdire la nouveauté est absurde ; c'est le levier de crédit qui l'accompagne qu'il faut contenir.
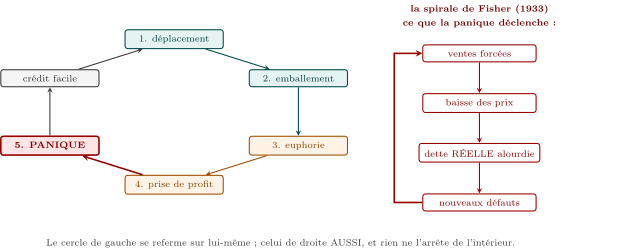
Figure 6. Le cycle de Kindleberger, et la spirale de déflation par la dette qu'il déclenche. À gauche, six nœuds forment une boucle fermée : la panique ne met pas fin au processus, elle ramène, après purge, au crédit facile qui prépare le déplacement suivant. À droite, quatre nœuds forment une seconde boucle, et c'est elle qui justifie l'intervention : plus les débiteurs vendent pour rembourser, plus les prix baissent, plus leur dette réelle augmente. Aucune des deux boucles ne comporte de sortie — voilà pourquoi il faut les couper de l'extérieur.
Repère : Le prêteur en dernier ressort a une règle, et elle a plus de 150 ans
Walter Bagehot, Lombard Street () : en panique, la banque centrale doit prêter sans limite, à un taux de pénalité, contre de bonnes garanties. Les trois termes vont ensemble : sans limite pour casser la ruée, à taux élevé pour que seuls les illiquides viennent, contre bonnes garanties pour ne pas secourir l'insolvable. La difficulté est que la panique rend justement indiscernable la frontière entre illiquidité et insolvabilité — et c'est là que se loge le débat sur l'aléa moral.
Régulation qui vise la stabilité du système financier dans son ensemble, et non la solidité de chaque établissement pris isolément. Elle répond au constat que des comportements individuellement prudents peuvent être collectivement déstabilisants — vendre un actif pour se protéger fait baisser son prix pour tous. Ses instruments sont contracycliques : coussin de fonds propres constitué en haut de cycle et libéré en bas, plafonds d'endettement des emprunteurs, exigences accrues pour les établissements systémiques.
Repère : Ce que 2008 a produit, et ce qu'il reste à faire
Bâle III (, déployé par étapes) relève le niveau et la qualité des fonds propres exigés, ajoute un ratio de levier, deux ratios de liquidité et le coussin contracyclique. L'union bancaire () confie la supervision des grandes banques de la zone euro à la BCE et crée un mécanisme de résolution faisant porter les pertes aux créanciers. Ce qui reste ouvert : la garantie européenne des dépôts n'est pas en place, et le financement non bancaire échappe au dispositif. La crise suivante n'aura pas lieu là où l'on a mis les digues.
Méthode : Traiter un sujet sur la régulation des cycles
- Qualifier le choc avant de proposer l'instrument : demande ou offre ? La relance ne convient qu'au premier.
- Distinguer conjoncturel et structurel, et chiffrer : un écart de production se comble par la conjoncture, une croissance potentielle faible relève du chapitre ; un multiplicateur ouvert vaut environ , pas (figure ).
- Articuler les deux instruments. Une relance budgétaire accompagnée d'un resserrement monétaire s'annule. Le policy mix est le vrai sujet, jamais un instrument seul.
- Ne pas oublier le financier. Depuis , aucune copie sérieuse ne traite la stabilisation sans le volet prudentiel : le taux d'intérêt seul est trop grossier pour viser une bulle sectorielle.
Trois idées à retenir. Un, le cycle a des causes internes — crédit, investissement, anticipations — et pas seulement des chocs extérieurs : c'est ce qui fonde la légitimité de l'intervention. Deux, chaque instrument a son point d'épuisement : le multiplicateur budgétaire est laminé par les fuites ( contre ), le taux directeur bute sur son plancher d'autant plus tôt que l'inflation est basse. Trois, la stabilisation ne se réduit pas au pilotage de la demande : depuis elle comprend un volet prudentiel visant le cycle du crédit.