Les contraintes auxquelles se heurtent les politiques économiques
Cours · ESH : économie, sociologie, histoire (ECG 2e année), chapitre 14 · prépa ECG, 2e année · le début du chapitre, la suite sur Adloun
Les deux chapitres précédents ont décrit des instruments et supposé qu'on pouvait s'en servir. C'est cette supposition que celui-ci examine. Une politique économique ne se heurte pas seulement à l'incertitude sur ses effets : elle se heurte à des contraintes qui restreignent l'ensemble même de ses choix — l'extérieur, la dette, le régime de change, les anticipations des agents, le temps de la décision, et les règles que l'on s'est données.
Ces contraintes ont un point commun qu'il faut voir dès l'abord : aucune n'est un obstacle physique. Toutes résultent soit d'une relation comptable qu'on ne peut pas violer, soit d'un comportement d'anticipation, soit d'un engagement pris. Ce qui veut dire qu'elles se desserrent — mais jamais gratuitement, et c'est ce prix qu'il faut savoir nommer.
14.1 La contrainte extérieure
Obligation faite à une économie ouverte de financer son solde courant. Un déficit courant se finance par de l'endettement extérieur, par une vente d'actifs ou par une ponction sur les réserves de change — trois ressources bornées. La contrainte n'interdit pas le déficit : elle interdit qu'il soit indéfiniment croissant, et elle fixe donc un plafond au rythme de croissance qu'un pays peut soutenir.
Auteur : Anthony Thirlwall (1941-2023) — la croissance sous contrainte de balance
The Balance of Payments Constraint as an Explanation of International Growth Rate Differences (). La thèse. À long terme, un pays ne peut croître durablement plus vite que le rythme compatible avec l'équilibre de son commerce. Si les importations croissent avec le revenu national selon une élasticité , et les exportations avec le revenu mondial selon une élasticité , l'équilibre commercial impose
où est la croissance mondiale. Ce que la formule dit. Le plafond ne dépend ni de l'épargne ni du capital, mais du rapport de deux élasticités — c'est-à-dire de la spécialisation. La conséquence de politique publique. Aucune relance ne desserre durablement la contrainte : ce qui la desserre, c'est de produire des biens dont la demande mondiale croît vite, donc les politiques structurelles du chapitre . La filiation directe avec Kaldor, dont Thirlwall formalise l'intuition.
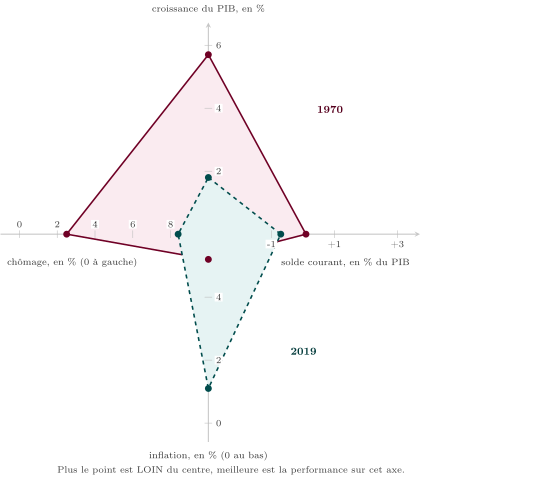
Figure 1. Le carré magique de Kaldor : la France en et en (ordres de grandeur ; INSEE, Banque de France). Chaque indicateur a son demi-axe et la pire valeur est au centre : un losange large est un bon résultat. Celui de a une aire de unités, celui de de — soit fois moins. Mais le fait à lire n'est pas ce rétrécissement : c'est qu'il n'est pas uniforme. Sur trois axes, le point de est plus près du centre que celui de — croissance contre , chômage contre , solde contre . Sur le quatrième, celui de l'inflation, il est nettement plus loin : contre unité. La France de n'a pas tout perdu, elle a échangé — l'inflation contre le chômage.
France, -. Une relance budgétaire et salariale est engagée alors que les partenaires commerciaux désinflatent. Le multiplicateur ouvert du chapitre opère : une part importante du supplément de demande part en importations, le déficit courant se creuse, la parité du franc devient intenable et trois dévaluations se succèdent entre octobre et mars . Le « tournant de la rigueur » de mars referme l'épisode.
Ce que le cas démontre, et ce qu'il ne démontre pas. Il démontre qu'une relance isolée dans une économie ouverte se heurte à la contrainte extérieure. Il ne démontre pas qu'aucune relance n'est possible : la même politique, menée simultanément par les principaux partenaires, aurait vu les fuites de chacun devenir la demande des autres. C'est exactement la différence avec .
14.2 La contrainte budgétaire et la soutenabilité de la dette
Le solde primaire est le solde public hors charge d'intérêts. En notant la dette rapportée au PIB, le taux d'intérêt apparent, le taux de croissance nominal et le solde primaire en points de PIB, la dette évolue selon
Le premier terme est l'effet boule de neige : il fait croître la dette si , et la fait décroître si , même à solde primaire nul. Le solde primaire stabilisant est celui qui compense exactement cet effet : .
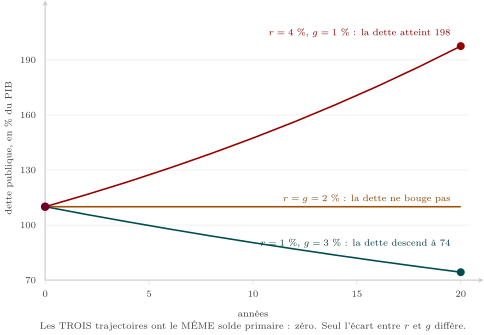
Figure 2. Trois trajectoires de dette sur vingt ans, à partir de % du PIB et à solde primaire nul. Les trois courbes partent du même point et aucune des trois n'est alimentée par un déficit primaire : le budget est équilibré hors intérêts dans les trois cas. Elles divergent pourtant de à % du PIB, soit un écart de points, produit du seul écart entre et . La droite horizontale du milieu est le cas frontière : la dette y est exactement figée. Ce que la figure affirme : la soutenabilité ne se lit pas dans le budget de l'année, elle se lit dans le signe de . Un pays à budget primaire équilibré peut voir sa dette doubler, et un autre la voir fondre.
Auteur : Evsey Domar (1914-1997) — la condition, énoncée dès 1944
The Burden of the Debt and the National Income (). La thèse. Domar pose la question dans les termes exacts qui sont encore les nôtres : si l'État emprunte chaque année une fraction constante du revenu national, le ratio de dette ne diverge pas — il converge vers une limite finie, qui dépend du rapport entre le déficit et le taux de croissance. Le résultat. Ce qui rend une dette insoutenable n'est pas son niveau mais la comparaison entre le taux d'intérêt et le taux de croissance. Pourquoi le citer. Parce qu'il déplace la question de la morale à l'arithmétique : il n'y a pas de seuil de dette « raisonnable » en soi, il y a une dynamique, et elle dépend de deux taux. La filiation est directe jusqu'à Blanchard, soixante-quinze ans plus tard.
Exercices du chapitre
- Faire tourner la dette corrigé
- Lire le carré magique corrigé
- Le biais inflationniste corrigé
- Lire la figure 5 corrigé
- Trois contraintes sur un même pays corrigé
- Faut-il des règles ? corrigé