Les politiques de lutte contre les inégalités
Cours · ESH : économie, sociologie, histoire (ECG 2e année), chapitre 16 · prépa ECG, 2e année · le début du chapitre, la suite sur Adloun
Le chapitre précédent a établi qu'il n'existe pas un critère unique du juste, mais plusieurs, et que le désaccord entre eux se chiffre. Supposons maintenant l'objectif donné : réduire les inégalités. Avec quoi ? Et avec quel résultat ?
Ce chapitre est le chapitre des outils. Il en examine quatre familles — l'impôt, les transferts monétaires, les services en nature, et l'action sur les points de départ, l'école au premier chef — et il pose sur chacun la même question : de combien réduit-il l'inégalité, et à quel coût ? La réponse n'est jamais une opinion. Elle se lit sur des indicateurs que la première année a définis — courbe de Lorenz, coefficient de Gini, rapport interdécile — et que l'on emploie ici sans les redéfinir.
Un avertissement de méthode, qui commande tout le chapitre. Un instrument redistributif s'évalue sur trois plans qu'il faut tenir séparés : ce qu'il coûte, ce qu'il réduit, et ce qu'il décourage. Une politique peut être massive et peu efficace, ou modeste et très efficace ; elle peut réduire fortement l'inégalité mesurée tout en détruisant l'incitation à travailler. Juger sur un seul des trois plans est l'erreur la plus fréquente.
16.1 Redistribuer : le vocabulaire, puis l'effet d'ensemble
La redistribution verticale transfère des plus aisés vers les plus modestes : c'est celle que l'on a en tête quand on parle de lutte contre les inégalités. La redistribution horizontale transfère entre situations, à niveau de vie donné — des bien-portants vers les malades, des actifs vers les retraités, des sans-enfant vers les familles. Elle est massive et elle ne vise pas à réduire les écarts de revenu.
La confusion entre les deux est la plus coûteuse du chapitre. L'essentiel des sommes qui transitent par la protection sociale relève de la redistribution horizontale — l'assurance maladie et les retraites en particulier. En conclure que « la redistribution ne réduit pas les inégalités » serait un contresens : elle ne les réduit pas par ce canal-là, parce que ce n'est pas son objet. Il faut demander à chaque instrument ce qu'il prétend faire avant de mesurer s'il le fait.
Un prélèvement est progressif si son taux moyen croît avec le revenu, proportionnel s'il est constant, régressif s'il décroît. Un prélèvement à taux unique appliqué à une assiette qui représente une part décroissante du revenu est donc régressif au regard du revenu, même s'il est proportionnel au regard de son assiette. C'est le cas de la taxe sur la valeur ajoutée : le taux est le même pour tous, mais la part du revenu consommée diminue quand le revenu s'élève.
Quatre moments de la redistribution se distinguent, et l'ordre compte. Un, le revenu primaire, issu du marché — salaires, revenus du capital. Deux, l'ajout des prestations. Trois, le retrait des prélèvements directs. Quatre, le retrait des prélèvements indirects, que les études d'impact oublient souvent parce qu'ils sont difficiles à imputer aux ménages. Un « Gini après redistribution » qui s'arrête au troisième moment n'a pas mesuré la même chose qu'un Gini qui va jusqu'au quatrième — et l'écart n'est pas anecdotique, comme la figure 4 va le montrer.
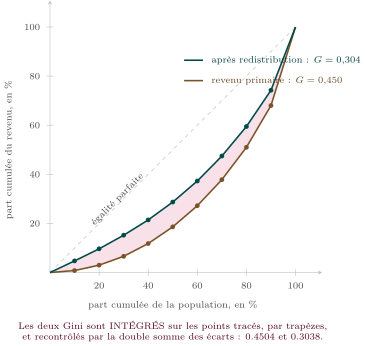
Figure 1. Une même économie illustrative, avant et après redistribution : les deux courbes de Lorenz et leurs coefficients de Gini. La courbe verte est au-dessus de la brune en chacun des neuf points intermédiaires : la redistribution améliore la part cumulée de toutes les tranches inférieures, sans exception. L'aire violette est ce qu'elle a déplacé. Le Gini tombe de à , soit une réduction de . Attention : les revenus sont illustratifs et déclarés comme tels — mais les deux Gini ne sont pas illustratifs, ils sont calculés sur les points que la figure trace.
Sur la même économie, deux autres indicateurs bougent bien plus fort que le Gini. Le rapport interdécile passe de à ; le rapport des masses passe de à . La part du dernier décile recule de à du revenu total, tandis que celle du premier décile passe de à — elle est presque sextuplée.
Pourquoi ces écarts. Le Gini résume toute la distribution et reste surtout sensible à ce qui se passe au milieu ; les rapports ne regardent que les extrémités, précisément là où les transferts ciblés agissent. Une politique de minima sociaux peut donc faire chuter en ne déplaçant le Gini que de quelques centièmes. Le réflexe à prendre : ne jamais conclure sur un seul indicateur, et toujours dire lequel on lit.
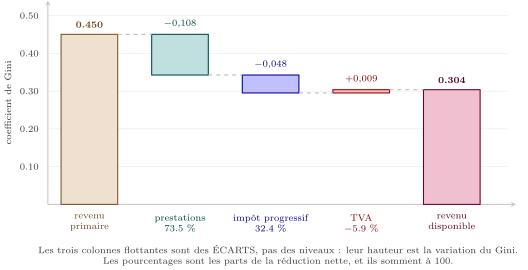
Figure 2. La même réduction du Gini, décomposée instrument par instrument. Trois faits, tous calculés sur l'économie de la figure 1. Un : les prestations font l'essentiel du travail — elles portent de la réduction nette, contre pour l'impôt progressif. Ce qui redistribue le plus n'est donc pas ce que l'on prélève, c'est ce que l'on verse. Deux : la colonne rouge remonte. La taxe indirecte est régressive et défait de la réduction obtenue. Trois : les trois parts somment à (), ce qui n'est possible que parce qu'un instrument joue à contresens.
Le premier résultat est le plus important du chapitre et il est contre-intuitif : dans la plupart des pays développés, les transferts réduisent davantage les inégalités que la progressivité de l'impôt. La raison est arithmétique plutôt qu'idéologique. Une prestation de mille unités versée à qui en a huit multiplie son revenu ; un point de taux marginal supplémentaire au sommet ne déplace qu'une fraction d'une masse déjà grande. Le débat public, qui se concentre sur les taux d'imposition, regarde donc le levier le moins puissant.
16.2 L'instrument fiscal
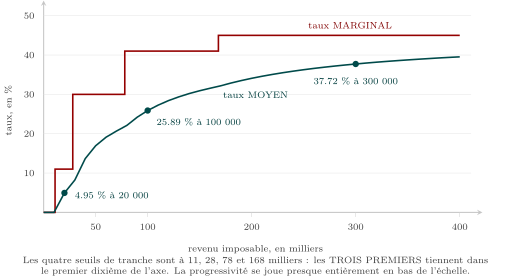
Figure 3. Taux marginal et taux moyen d'un barème à cinq tranches. Les deux courbes ne disent pas la même chose et on les confond constamment. Le taux marginal, en rouge, est celui qui frappe l'euro suivant : il monte par paliers et atteint . Le taux moyen, en vert, est celui que l'on paie réellement : il est toujours au-dessous, et il n'atteint que à milliers. Attention : les cinq taux sont ceux du barème français de l'impôt sur le revenu, mais les seuils sont arrondis. Le fait à retenir est la forme : le taux moyen tend vers le taux marginal supérieur sans jamais l'atteindre.
« Passer dans la tranche supérieure » ne fait jamais baisser le revenu net. Le taux marginal ne s'applique qu'à la fraction du revenu qui dépasse le seuil, jamais à l'ensemble. Sur la figure 3, franchir le seuil de milliers fait sauter le taux marginal de à — la courbe rouge a une marche —, alors que la courbe verte du taux moyen passe le même seuil sans discontinuité, à de part et d'autre. C'est la seule des deux courbes qui décrive ce que l'on paie. L'erreur est la plus répandue en matière de fiscalité, et elle se réfute par un calcul de deux lignes.
Exercices du chapitre
- Calculer un Gini avant et après corrigé
- Le sommet de la courbe de Laffer corrigé
- Trois paramètres, deux libertés corrigé
- Le paradoxe de la redistribution corrigé
- Prélever ou verser ? corrigé
- Égalité des chances : quel instrument ? corrigé