Balance des paiements, cours de change et systèmes de change
Cours complet · ESH : économie, sociologie, histoire (ECG 2e année), chapitre 4 · prépa ECG, 2e année
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
Un pays qui achète à l'étranger doit payer en monnaie étrangère, et un pays qui vend à l'étranger en reçoit. De ce fait très simple naissent deux objets que ce chapitre construit : un document comptable, la balance des paiements, qui enregistre l'ensemble des opérations entre résidents et non-résidents ; et un prix, le cours de change, qui se forme sur le marché où ces monnaies s'échangent.
Les deux sont liés, mais il faut résister à la tentation de les confondre. La balance des paiements est une identité comptable : elle s'équilibre toujours, par construction, et ne dit donc rien à elle seule d'un « déséquilibre ». Le cours de change, lui, est un prix : il varie, et sa variation obéit à des déterminants qui ne sont ni tous réels ni tous immédiats. Enfin, les États choisissent le degré de liberté qu'ils laissent à ce prix : c'est la question des systèmes de change, où se joue l'arbitrage le plus célèbre de la macroéconomie ouverte.
4.1 La balance des paiements : construire, puis lire
Document statistique qui recense, pour une période donnée, l'ensemble des opérations économiques et financières entre les résidents d'un territoire et les non-résidents. La résidence n'est ni la nationalité ni la localisation du siège social : est résidente toute unité dont le centre d'intérêt économique se trouve sur le territoire depuis plus d'un an.
La balance des paiements est tenue en partie double. Toute opération est enregistrée deux fois, une fois au crédit et une fois au débit : une exportation de biens crédite le compte des transactions courantes et débite le compte financier du paiement reçu. Il en résulte que le total des crédits égale le total des débits, donc que la somme algébrique de tous les soldes est nulle. Une balance des paiements ne peut pas être en déséquilibre : ce sont ses soldes intermédiaires qui le sont, et c'est d'eux seuls qu'on parle quand on dit « déficit de la balance ».
| Poste | Crédits | Débits | Solde |
|---|---|---|---|
| Biens | |||
| Services | |||
| Revenus primaires | |||
| Revenus secondaires | |||
| Compte des transactions courantes | |||
| Compte de capital | |||
| Capacité de financement ( et ) | |||
| Investissements directs | |||
| Investissements de portefeuille | |||
| Produits financiers dérivés | |||
| Autres investissements | |||
| Avoirs de réserve | |||
| Compte financier | |||
| Erreurs et omissions nettes |
Tableau 1. Balance des paiements d'un pays illustratif, en milliards d'unités monétaires, pour une année. Les nombres sont fictifs et choisis pour être resommés : au crédit, au débit, donc un solde courant de ; les quatre soldes de ligne redonnent le même total, . Le compte financier vaut . L'identité se vérifie enfin : .
Le compte des transactions courantes enregistre les biens, les services, les revenus primaires (travail et capital placé à l'étranger) et les revenus secondaires (transferts sans contrepartie : envois de fonds des migrants, aide). Le compte de capital enregistre les transferts en capital et les actifs non produits non financiers. Le compte financier enregistre les acquisitions nettes d'actifs financiers diminuées des accroissements nets de passifs, en cinq rubriques.
En notant , et les soldes des trois comptes et les erreurs et omissions nettes, la balance des paiements vérifie
La somme est la capacité de financement de la nation lorsqu'elle est positive, son besoin de financement sinon. Sans erreurs ni omissions, elle serait exactement égale au solde du compte financier : un pays qui dégage un excédent courant prête au reste du monde le montant de cet excédent, ni plus ni moins. Sur le tableau 1, contre enregistrés, donc .
Le poste d'erreurs et omissions est la mesure de notre ignorance : il vaut la différence entre deux mesures indépendantes de la même grandeur, et ne se commente donc pas comme une opération. Deux réflexes. Un : rapporter sa taille aux flux, non au solde — ici sur de crédits courants, soit , ce qui est acceptable. Deux : un poste durablement de même signe et croissant signale une erreur de mesure systématique, souvent des sorties de capitaux non enregistrées.
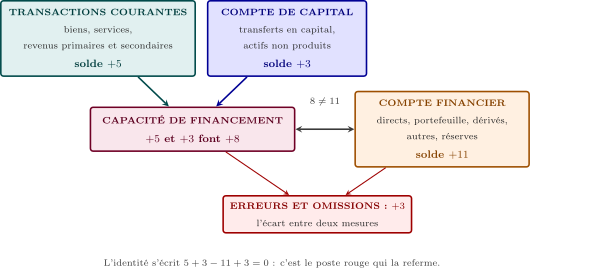
Figure 1. L'architecture de la balance des paiements, sur les chiffres du tableau 1. Les deux premiers comptes se somment en une capacité de financement de ; le compte financier en enregistre . Attention : la double flèche grise n'affirme pas l'égalité, elle affirme que les deux grandeurs devraient être égales — et l'écart de est ce que le poste rouge absorbe. Ce rectangle rouge n'est pas une opération économique : c'est un aveu de mesure.
Un déficit courant n'est pas une dette. Le solde courant est un flux annuel ; ce qu'il modifie est un stock, la position extérieure globale nette. Un pays peut cumuler des déficits pendant des années et voir sa position s'améliorer, si ses actifs détenus à l'étranger se valorisent plus vite que ses passifs — c'est le cas des États-Unis depuis les années . Cet écart entre le cumul des flux et la variation du stock porte un nom : les effets de valorisation.
Repère : Quelques ordres de grandeur, à dater
Au début des années , le solde courant allemand est excédentaire de l'ordre de du PIB (Bundesbank, ), celui des États-Unis déficitaire de l'ordre de du PIB (Bureau of Economic Analysis, ), celui de la France déficitaire de l'ordre de à du PIB (Banque de France, ). Ces trois nombres suffisent à situer n'importe quel pays dans une copie ; les citer sans année ne vaut rien.
4.2 Le marché des changes et la formation du cours
Prix d'une monnaie exprimé en une autre. La cotation au certain donne le nombre d'unités étrangères par unité nationale : pour la zone euro, dollar par euro. La cotation à l'incertain donne l'inverse, le nombre d'unités nationales par unité étrangère : euro par dollar. Les deux cotations sont inverses l'une de l'autre et bougent en sens contraire. Elles sont en outre liées entre elles : avec yens par dollar, le taux croisé euro contre yen doit valoir , faute de quoi un arbitrage triangulaire s'ouvre — et le referme aussitôt.
Appréciation et dépréciation désignent une variation du cours qui résulte du marché. Réévaluation et dévaluation désignent une variation décidée par l'autorité monétaire, et n'ont donc de sens que dans un régime de change fixe. On ne dévalue pas une monnaie flottante : on constate qu'elle se déprécie. La confusion est la faute la plus répandue de la matière, et elle est immédiatement sanctionnée.
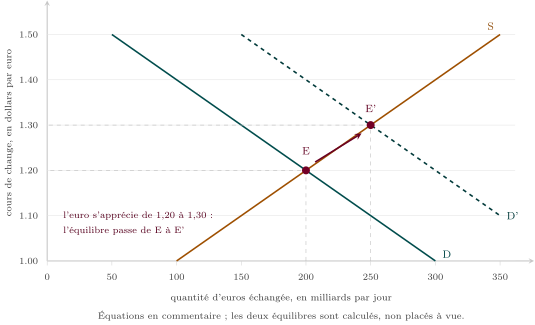
Figure 2. Le marché des changes : une hausse de la demande d'euros fait passer l'équilibre de à . L'équilibre initial est en , le nouvel équilibre en : le cours monte de à dollar par euro, soit une appréciation de l'euro de , et les volumes échangés passent de à milliards par jour, soit . Attention : la même variation vue du dollar est une dépréciation de , et non de — les pourcentages ne sont pas symétriques parce que les cotations sont inverses.
Repère : Le marché des changes en trois chiffres
Selon l'enquête triennale de la Banque des règlements internationaux d'avril , il s'échange chaque jour de l'ordre de milliards de dollars sur le marché des changes. Le dollar intervient dans environ des transactions et l'euro dans environ — les parts se somment à puisque toute transaction met en jeu deux monnaies. L'immense majorité de ces opérations n'a aucune contrepartie commerciale.
4.3 Les déterminants du cours de change
Auteur : Gustav Cassel (1866-1945) — la parité des pouvoirs d'achat
Économiste suédois, qui formalise en une idée déjà présente à Salamanque au XVIe siècle. La thèse. Le cours de change tend vers le rapport des niveaux de prix, parce que l'arbitrage sur les biens élimine les écarts : si un panier vaut dans un pays et dans l'autre, le change doit valoir . Les deux versions. La PPA absolue porte sur les niveaux de prix, la PPA relative sur leurs variations : la monnaie du pays à forte inflation se déprécie du différentiel d'inflation. Ce qui en reste. La version absolue est empiriquement fausse ; la relative n'est vérifiée qu'à long terme et surtout en cas d'inflation forte. La filiation : l'effet Balassa-Samuelson, qui explique la sur-évaluation apparente des monnaies riches par la productivité de leurs secteurs exposés.
La PPA absolue pose , où est le cours à l'incertain, le niveau des prix national et le niveau étranger. La PPA relative en prend les variations : , où et sont les taux d'inflation. Une inflation nationale supérieure de points fait donc, à l'horizon long, se déprécier la monnaie nationale de l'ordre de par an.
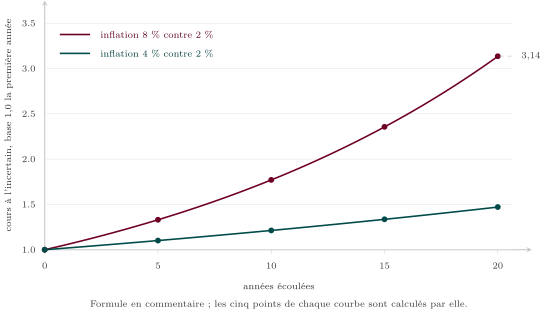
Figure 3. La parité des pouvoirs d'achat relative : deux différentiels d'inflation, vingt ans. Avec d'inflation nationale contre à l'étranger, le cours à l'incertain est multiplié par en vingt ans : il faut trois fois plus de monnaie nationale pour une unité étrangère, et la monnaie a perdu de sa valeur externe. Avec contre , le facteur n'est que de . Les deux courbes sont exponentielles, pas droites : c'est le fait que la figure est faite pour montrer, et il explique pourquoi un différentiel d'inflation modeste finit par tout emporter.
The Economist publie depuis un indice de PPA fondé sur un seul bien. Supposons le sandwich à dollars aux États-Unis et à euros dans la zone euro. La PPA implicite vaut dollar par euro. Si le marché cote , l'euro est sur-évalué de au regard de ce panier d'un seul élément. La limite est dans l'exemple même : le prix d'un sandwich contient un loyer, un salaire et une fiscalité, tous non échangeables. La PPA ne peut valoir que pour les biens qui traversent les frontières.
Un placement d'un an à l'étranger, couvert par une vente à terme de la devise, doit rapporter autant qu'un placement national : , où est le cours au comptant, le cours à terme, et les taux d'intérêt national et étranger. Avec dollar par euro, en zone euro et aux États-Unis, on obtient : l'euro cote à terme en dessous de son cours au comptant. La monnaie du pays au taux d'intérêt élevé est en déport.
Auteur : Rudiger Dornbusch (1942-2002) — la surréaction du change
Article de , Expectations and Exchange Rate Dynamics. La thèse. Les prix des biens sont rigides à court terme, ceux des actifs financiers ne le sont pas. Après un choc monétaire, le marché des changes doit donc absorber seul tout l'ajustement : le cours dépasse sa valeur de long terme, puis y revient lentement à mesure que les prix des biens s'ajustent. Le concept le plus utile. L'overshooting : la volatilité du change n'est pas une anomalie, elle est la conséquence logique de deux vitesses d'ajustement différentes. Pourquoi c'est décisif. Le modèle réconcilie une PPA valable à long terme avec des écarts massifs à court terme, sans invoquer l'irrationalité des opérateurs. La filiation : toute la macroéconomie ouverte moderne.
Meese et Rogoff () établissent qu'à un horizon inférieur à un an, aucun modèle fondé sur les variables fondamentales ne bat la prévision naïve « le change de demain sera celui d'aujourd'hui ». Le résultat ne dit pas que les fondamentaux ne comptent pas : il dit que leur effet est trop lent, et le bruit de court terme trop fort, pour qu'on en tire une prévision. Une copie qui explique le change à trois mois par la balance courante est donc en faute.
4.4 Les systèmes de change : un continuum, pas deux cases
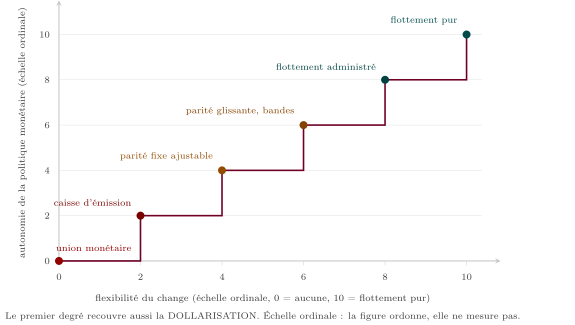
Figure 4. Les régimes de change en escalier : plus le change est libre, plus la politique monétaire l'est. Six régimes, du plus rigide au plus souple, et un fait unique : les deux libertés varient dans le même sens. Un pays qui abandonne toute flexibilité de change — en adoptant la monnaie d'un autre, ou par une caisse d'émission — abandonne du même coup sa politique monétaire, qu'il importe. Attention : les deux axes sont ordinaux ; la figure ne mesure rien, elle ordonne.
Auteur : Milton Friedman (1912-2006) — la défense des changes flexibles
The Case for Flexible Exchange Rates (). La thèse. Un prix qui s'ajuste vaut mieux qu'un prix bloqué. Si les prix intérieurs sont rigides, mieux vaut laisser bouger le seul prix qui puisse encore bouger, le change : l'ajustement se fait par lui plutôt que par le chômage. L'argument sur la spéculation. Elle est stabilisante par sélection : qui achète haut et vend bas perd de l'argent et disparaît ; ne survivent que ceux qui ramènent le cours vers sa valeur. La faiblesse à connaître. L'argument suppose une valeur fondamentale connaissable, ce dont les bulles auto-réalisatrices et le résultat de Meese et Rogoff font douter.
Auteur : Ragnar Nurkse (1907-1959) — le contre-réquisitoire
International Currency Experience (), rapport rédigé pour la Société des Nations. La thèse. L'expérience de l'entre-deux-guerres montre que le flottement produit des mouvements erratiques, sans rapport avec les fondamentaux, et une spéculation déstabilisante qui amplifie les écarts au lieu de les corriger. L'exemple central : le franc français entre et . Pourquoi c'est important. Ce rapport fonde doctrinalement le choix des changes fixes à Bretton Woods : les négociateurs de avaient lu Nurkse, pas Friedman. La controverse est intacte : les deux ne diffèrent pas sur les faits, mais sur la nature de la spéculation.
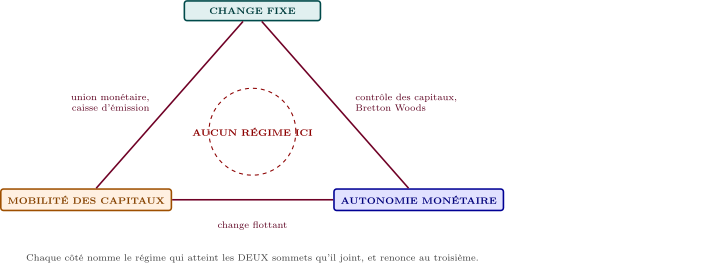
Figure 5. Le triangle d'incompatibilité : trois objectifs, deux au plus. Chacun des trois côtés joint deux sommets et porte le nom du régime qui les atteint tous deux — en renonçant au sommet opposé. Le côté gauche, qui joint change fixe et mobilité des capitaux, c'est l'union monétaire ou la caisse d'émission : on y renonce à l'autonomie monétaire. Le côté droit, change fixe et autonomie, c'est Bretton Woods : on y renonce à la mobilité des capitaux. Le côté du bas, mobilité et autonomie, c'est le flottement : on y renonce à la fixité. Attention : le cercle rouge en pointillé, au centre, est vide — et c'est là tout le propos. Aucun régime n'y figure parce qu'aucun n'atteint les trois sommets à la fois.
Auteur : Robert Mundell (1932-2021) — le triangle d'incompatibilité
Prix Nobel , travaux du début des années . La thèse. Trois objectifs sont mutuellement incompatibles : la fixité du change, la liberté de circulation des capitaux, et l'autonomie de la politique monétaire. Un pays peut en atteindre deux, jamais trois. Le mécanisme. Si les capitaux circulent librement et que le change est fixe, toute baisse du taux d'intérêt national provoque une sortie de capitaux ; pour tenir la parité, la banque centrale doit racheter sa monnaie, ce qui annule sa baisse de taux. Elle n'a donc pas d'autonomie. Pourquoi c'est l'outil central du chapitre. Le triangle date l'histoire du système monétaire international : Bretton Woods choisit les deux premiers en fermant les capitaux, l'après- les deux derniers en libérant le change. Le prolongement : les zones monétaires optimales relèvent du chapitre , le modèle IS-LM-BP du chapitre .
Auteur : Guillermo Calvo et Carmen Reinhart — la peur du flottement
Fear of Floating (). Le vocabulaire. Le Fonds monétaire international distingue les régimes de jure — ce que l'État déclare — des régimes de facto — ce que ses interventions révèlent. La thèse. Beaucoup de pays qui déclarent laisser flotter leur monnaie interviennent en réalité massivement : leurs réserves et leurs taux d'intérêt varient bien plus que ceux des vrais flotteurs, tandis que leur change varie bien moins. Le régime de facto n'est pas le régime de jure. Les raisons de cette peur. Le « péché originel » — s'endetter en devise étrangère — fait qu'une dépréciation alourdit la dette au lieu de soutenir l'activité ; et la répercussion des prix d'importation sur l'inflation y est plus forte. Ce que cela change. Un régime de change ne se juge pas sur la déclaration officielle mais sur la variabilité des réserves — d'où les classifications de facto du FMI.
Auteur : Jeffrey Frankel (né en 1952) — aucun régime n'est bon partout
No Single Currency Regime Is Right for All Countries or at All Times (). La thèse. Le choix d'un régime dépend de la taille du pays, de son ouverture, de la nature des chocs qu'il subit et de la crédibilité de ses institutions. Un pays frappé par des chocs réels et asymétriques a besoin d'un change souple ; un pays dont le problème est l'inflation et le manque de crédibilité gagne à s'ancrer. Contre la thèse des solutions en coin. On soutenait à la fin des années que seuls les régimes extrêmes étaient tenables ; Frankel montre que les intermédiaires restent les plus nombreux dans les faits. L'usage en dissertation : la nuance y est un résultat, pas une prudence.
4.5 Politiques de change et ajustement des soldes
Baisse décidée de la parité officielle d'une monnaie en régime de change fixe. L'effet recherché est double : les produits nationaux deviennent moins chers pour l'étranger, donc les volumes exportés augmentent ; les produits importés deviennent plus chers, donc les volumes importés diminuent. Mais chaque unité importée coûte désormais plus cher : l'effet sur le solde en valeur est la somme d'un gain en volume et d'une perte en prix.
Auteur : Alfred Marshall, Abba Lerner — la condition d'efficacité
Condition dite de Marshall-Lerner, complétée par Joan Robinson. L'énoncé. Une dévaluation n'améliore le solde commercial que si la somme des élasticités-prix de la demande d'exportations et de la demande d'importations est supérieure à : . Pourquoi ce seuil. En dessous, l'effet-prix défavorable — payer plus cher chaque unité importée — l'emporte sur l'effet-volume favorable, et le solde se dégrade. L'ordre de grandeur qui compte. Ces élasticités sont faibles à court terme — les contrats sont signés, les circuits en place — et croissent avec l'horizon. Avec et , la somme vaut et la condition n'est pas remplie ; avec et , elle vaut et l'est largement.
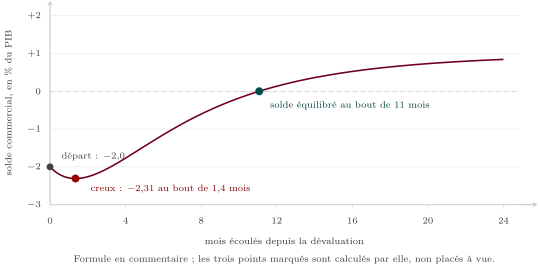
Figure 6. La courbe en J : le solde commercial se dégrade avant de s'améliorer. Le solde part de du PIB, descend à au bout de mois, ne retrouve son niveau de départ qu'au bout de mois, atteint l'équilibre au mois et termine à deux ans après. Attention : la partie qui compte politiquement est la première, celle où la dévaluation aggrave ce qu'elle devait corriger — parce que les volumes n'ont pas encore réagi quand les prix, eux, ont déjà changé. C'est la traduction dynamique de la condition de Marshall-Lerner : elle est violée à court terme et vérifiée à long terme.
La dévaluation a un troisième effet, absent de la figure parce qu'il n'est pas commercial : elle transfère de la richesse. Un pays endetté en devise étrangère voit sa dette gonfler en monnaie nationale, ce qui peut annuler tout le bénéfice commercial. C'est le mécanisme des crises « jumelles » — change et banques ensemble — et la raison profonde de la peur du flottement.
Méthode : Traiter un sujet sur le change ou la balance
- Séparer la comptabilité de l'économie. La balance des paiements s'équilibre toujours ; ne parler de déséquilibre qu'en nommant le solde concerné.
- Dire le sens de la cotation avant tout calcul. Une hausse du cours au certain est une appréciation, une hausse du cours à l'incertain est une dépréciation.
- Distinguer les horizons. PPA pour le long terme, taux d'intérêt et anticipations pour le court terme : Meese et Rogoff interdisent d'expliquer trois mois par la balance courante.
- Passer par le triangle dès qu'un sujet porte sur un régime, et regarder le régime de facto, jamais la déclaration officielle.
- Vérifier Marshall-Lerner avant d'attribuer un effet à une dévaluation, la courbe en J ensuite.
Trois idées à retenir. Un, la balance des paiements est une identité : elle ne peut pas être déséquilibrée, et le poste d'erreurs et omissions mesure notre ignorance, pas une opération. Deux, le cours de change obéit à des déterminants de long terme — les prix relatifs — et de court terme — les taux d'intérêt et les anticipations — dont les seconds dominent largement l'observation quotidienne. Trois, aucun régime de change n'est bon partout : le triangle d'incompatibilité fixe le prix de chaque choix, et le choix se juge sur la nature des chocs, l'ouverture et la crédibilité.