L'évolution du système monétaire international depuis le XIXe siècle
Cours · ESH : économie, sociologie, histoire (ECG 2e année), chapitre 5 · prépa ECG, 2e année · le début du chapitre, la suite sur Adloun
Deux entreprises de deux pays différents veulent commercer. Elles doivent s'entendre sur une monnaie de règlement, sur la manière de la convertir, et sur ce qui garantit qu'elle vaudra demain ce qu'elle vaut aujourd'hui. Aucune des trois questions n'a de réponse spontanée : il y faut des règles, et l'ensemble de ces règles porte un nom — le système monétaire international.
Ce chapitre en retrace quatre âges : l'étalon-or d'avant , l'entre-deux-guerres et son échec, Bretton Woods, et le « non-système » né en . On y verra que chacun a résolu certains problèmes en en créant d'autres, et qu'aucun n'a jamais rempli les trois fonctions à la fois. C'est cette impossibilité récurrente, plus que la succession des dates, qui est l'objet du chapitre.
5.1 Ce qu'un système monétaire international doit faire
Ensemble des règles, institutions et pratiques qui organisent les paiements entre pays : choix des monnaies de règlement, modalités de conversion, mécanismes de financement des déséquilibres. Un SMI peut être formel — un traité, une institution — ou coutumier, comme l'étalon-or, qui n'a jamais fait l'objet d'aucun accord international.
Un : la liquidité internationale. Le système doit fournir assez de moyens de paiement pour que le commerce mondial croisse sans se heurter à une pénurie de règlement. Deux : l'ajustement. Il doit organiser la résorption des déséquilibres de balance des paiements, et répartir le coût de cette résorption entre pays excédentaires et pays déficitaires. Trois : la confiance. Les agents doivent croire que l'actif de réserve gardera sa valeur. Ces trois exigences se contrarient : plus on émet de liquidité, moins on inspire confiance ; plus l'ajustement est automatique, plus il est brutal. Tout le chapitre est le récit de ces arbitrages.
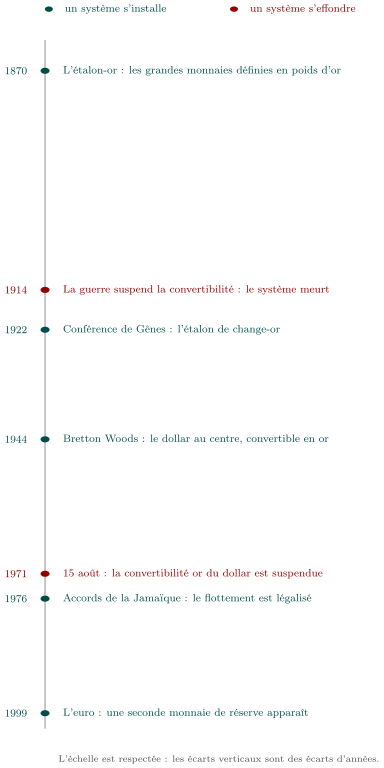
Figure 1. Sept jalons du système monétaire international, –, placés à l'échelle du temps. Cinq sont des fondations, deux seulement sont des effondrements — et —, et chacun des deux ouvre une période sans règle. Le plus long vide de la frise, quarante-quatre ans, sépare l'installation de l'étalon-or de sa mort ; le plus court, cinq ans, sépare la suspension de de sa légalisation en . Deux dates connues n'y figurent pas — et : trois ans après leur voisine, leur repère serait illisible à cette échelle. Elles sont dans la boîte suivante.
Repère : Ce que la frise ne peut pas porter
: le Royaume-Uni rétablit la convertibilité de la livre à sa parité d'avant-guerre — une sur-évaluation payée par six ans de déflation, jusqu'à l'abandon de . : l'accord tripartite entre la France, le Royaume-Uni et les États-Unis met fin aux dévaluations compétitives. - : le pool de l'or, puis le double marché de l'or. : le système monétaire européen. : les accords du Plaza organisent la baisse du dollar ; : ceux du Louvre tentent de l'arrêter. : le yuan entre dans le panier du droit de tirage spécial.
5.2 L'étalon-or, ou l'ajustement sans institution
Système dans lequel chaque monnaie est définie par un poids d'or, où les billets sont convertibles en or à guichet ouvert et où l'or circule librement entre les pays. Les parités entre monnaies s'en déduisent mécaniquement : si une livre vaut quatre fois plus d'or qu'un dollar, elle vaut quatre dollars, à la marge près des coûts de transport de l'or — les fameux points d'or.
Auteur : David Hume (1711-1776) — le mécanisme des flux d'espèces
Of the Balance of Trade (). La thèse. Un pays ne peut pas accumuler indéfiniment de l'or par son commerce, car l'accumulation détruit sa propre cause. L'or entrant gonfle la masse monétaire, donc les prix ; les produits du pays deviennent chers, ses exportations reculent, ses importations progressent, et l'or repart. Le concept le plus utile. Le mécanisme est automatique : aucune institution, aucune décision, aucun traité. C'est la raison pour laquelle l'étalon-or n'a jamais eu besoin d'un accord international. L'usage polémique. Hume écrit contre les mercantilistes, qui voulaient accumuler les métaux précieux : il leur répond que le projet est logiquement impossible.
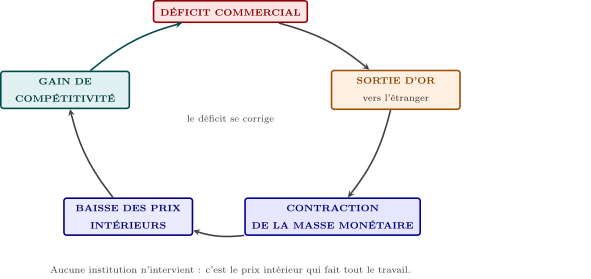
Figure 2. Le mécanisme des flux d'espèces de Hume : un cycle qui se referme sur lui-même. Le pays déficitaire perd de l'or, donc de la monnaie, donc voit ses prix baisser, donc regagne la compétitivité qui lui manquait, et la cinquième flèche referme la boucle sur le déficit de départ. Attention : la boucle affirme que l'ajustement est automatique, elle n'affirme pas qu'il est indolore. La baisse des prix intérieurs, c'est la déflation : baisse des salaires nominaux, hausse du poids réel des dettes, récession. Le coût de l'ajustement pèse entièrement sur le pays déficitaire ; le pays excédentaire, lui, n'a rien à faire.
La théorie veut qu'une banque centrale qui perd de l'or contracte sa monnaie et qu'une banque centrale qui en gagne l'expande. Le dépouillement des bilans des banques centrales entre et montre que la plupart ont fait l'inverse plus d'une fois sur deux : elles ont stérilisé les mouvements d'or pour protéger leur économie interne. L'étalon-or a donc fonctionné malgré ses règles, et non grâce à elles. Ce qui l'a tenu, c'est la crédibilité de l'engagement de convertibilité et la centralité de Londres.
Exercices du chapitre
- Le dilemme de Triffin, chiffré corrigé
- La livre de 1925 corrigé
- Keynes contre White corrigé
- Lire les figures 4 et 5 ensemble corrigé
- Triffin contre Rueff corrigé
- Un système sans hégémon corrigé