Constitution et fonctionnement du marché international des capitaux
Cours · ESH : économie, sociologie, histoire (ECG 2e année), chapitre 6 · prépa ECG, 2e année · le début du chapitre, la suite sur Adloun
Un marché des capitaux met en présence ceux qui ont une capacité de financement et ceux qui ont un besoin de financement. Quand ces deux catégories cessent d'appartenir au même pays, le marché devient international ; quand les frontières entre ses compartiments tombent aussi, il devient global — et c'est de ce dernier passage que ce chapitre traite.
L'ordre de la démonstration est le suivant. On mesure d'abord l'ouverture financière et l'on constate qu'elle n'est pas un mouvement continu mais une courbe en U. On décrit ensuite le marché lui-même : ses segments, ses instruments, ses opérateurs. On demande alors ce qu'il a fait de ce qu'on attendait de lui — mieux allouer le capital — et l'on trouve deux énigmes. On termine par ce qu'il a produit sans qu'on l'attende : l'instabilité, et les tentatives de la contenir.
6.1 De l'internationalisation à la globalisation financière
Constitution d'un marché des capitaux unique, à l'échelle mondiale, où les opérations se font sans considération de frontière géographique, de compartiment ni de statut d'intermédiaire. Elle se distingue de la simple internationalisation — des marchés nationaux qui commercent entre eux — par l'unification : un titre, un taux, un prix mondial, vingt-quatre heures sur vingt-quatre.
Auteur : Henri Bourguinat (1931-2019) — les trois D
Finance internationale (). La thèse. La globalisation financière se décompose en trois mouvements simultanés, qui se renforcent l'un l'autre. Décloisonnement : les compartiments — monétaire, obligataire, actions, changes — communiquent, et les frontières nationales cessent d'être des obstacles. Déréglementation : les États lèvent les contrôles des changes, l'encadrement du crédit et la séparation des métiers bancaires. Désintermédiation : les agents se financent directement sur les marchés plutôt qu'auprès des banques. Pourquoi la formule a tenu. Elle nomme trois causes de nature différente — technique, politique, financière — et interdit d'attribuer la globalisation à la seule technologie. La nuance à connaître. La désintermédiation a été surestimée : les banques se sont déplacées vers le hors-bilan et les services, elles n'ont pas reculé.
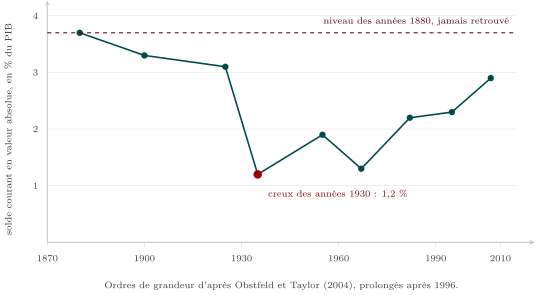
Figure 1. La mobilité internationale du capital, – : une courbe en U, dont la branche droite n'a pas rejoint la gauche. L'indicateur — le solde courant pris en valeur absolue, qui mesure l'ampleur des transferts d'épargne entre pays — vaut de l'ordre de du PIB dans les années , tombe à dans les années , et remonte à environ à la veille de . Attention : le pointillé violet marque le niveau des années , et la courbe ne le recoupe jamais. Le creux, par ailleurs, n'est pas un point mais un long plateau : le ressaut des années tient au financement de la reconstruction, non à une réouverture des marchés.
Repère : Les étapes de l'ouverture financière
Années : naissance du marché des eurodollars à Londres — des dollars déposés hors des États-Unis, donc hors de leur réglementation. - : la fin des changes fixes crée un besoin massif de couverture, donc un marché. - : le Royaume-Uni puis les États-Unis lèvent leurs contrôles. : le « big bang » de la Bourse de Londres. : premier accord de Bâle. : libre circulation des capitaux dans la Communauté européenne. - : crises asiatique et russe. : la crise des subprimes devient mondiale en quelques semaines.
6.2 Segments, instruments, opérateurs
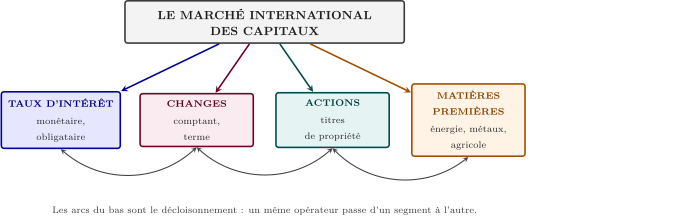
Figure 2. Les quatre segments du marché international des capitaux, et ce qui les relie. Les quatre flèches descendantes disent la composition ; les trois arcs du bas disent l'essentiel — le décloisonnement. Acheter une action étrangère, c'est prendre simultanément une position en actions et une position de change ; emprunter à taux variable pour acheter du pétrole, c'est lier trois segments sur quatre. Attention : la figure ne hiérarchise pas les segments, et n'affirme rien sur leurs tailles respectives — elle affirme seulement qu'aucun n'est isolable des autres.
Un même contrat sert trois usages qu'il faut distinguer. La couverture transfère un risque que l'on subit déjà : l'exportateur qui vend à terme les dollars qu'il recevra supprime son risque de change. La spéculation prend un risque que l'on ne subissait pas, en pariant sur un prix futur. L'arbitrage exploite un écart de prix entre deux marchés, sans risque et sans capital durable. Les trois sont nécessaires : sans spéculateurs pour prendre le risque, personne ne se couvrirait.
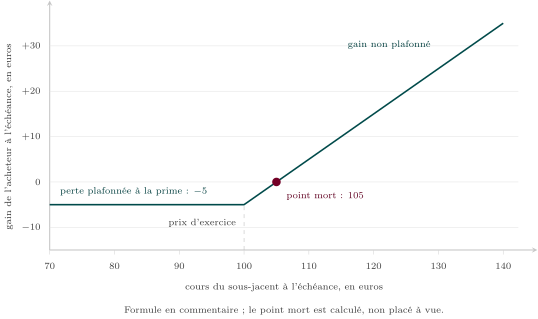
Figure 3. Le profil de gain d'une option d'achat : une perte bornée, un gain qui ne l'est pas. Le prix d'exercice vaut , la prime . Tant que le cours reste sous , l'acheteur abandonne l'option et perd exactement la prime, : c'est le plateau de gauche. Au-delà, le gain croît d'un euro par euro de hausse, et il devient positif au point mort de — marqué en violet, et calculé comme . Attention : cette dissymétrie est ce qui rend l'instrument utilisable par les trois motifs à la fois. Elle est une assurance pour qui se couvre, un pari à mise limitée pour qui spécule — et c'est le vendeur de l'option qui porte la perte non bornée.
Exercices du chapitre
- Le profil de gain d'une option corrigé
- L'effet de levier et l'appel de marge corrigé
- Feldstein-Horioka, calcul et interprétation corrigé
- Bâle, étage par étage corrigé
- Fama contre Shiller corrigé
- Faut-il contrôler les capitaux ? corrigé