L'Europe économique et monétaire
Cours complet · ESH : économie, sociologie, histoire (ECG 2e année), chapitre 8 · prépa ECG, 2e année
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
Le chapitre précédent a décrit une dynamique ; celui-ci en examine le produit. Deux constructions dominent tout le reste : un marché unique, achevé dans son principe au janvier , et une monnaie unique, entrée en vigueur le janvier . La première a supprimé des frontières, la seconde a supprimé des taux de change. L'une et l'autre ont produit des gains réels et des problèmes que personne n'avait prévus à cette échelle.
C'est ici que l'expérience européenne devient véritablement singulière. Aucune autre région du monde n'est allée au-delà de la suppression des droits de douane ; l'Union, elle, a supprimé les frontières réglementaires, puis la possibilité même de dévaluer. Elle a ainsi conduit, à l'échelle d'un continent et sur un quart de siècle, une expérience que la théorie économique n'avait jamais pu observer : celle d'une union monétaire entre États restés souverains en matière budgétaire. Les résultats de cette expérience — ses succès, sa crise de -, ses réparations — constituent le cœur du chapitre. On les traite dans l'ordre : ce que le marché unique a fait, pourquoi la monnaie a suivi, sous quelles conditions une monnaie unique est viable, et ce qui s'est passé lorsque ces conditions n'étaient pas réunies.
8.1 Le marché unique : ce qui a été supprimé
Espace sans frontières intérieures dans lequel circulent librement les marchandises, les personnes, les services et les capitaux — les « quatre libertés » de l'article du traité sur le fonctionnement de l'Union. Il ne se réduit pas à l'union douanière, achevée dès : ce qu'il supprime, ce sont les entraves réglementaires — normes techniques, agréments, monopoles nationaux, formalités — que les droits de douane laissaient intactes.
En , la Cour de justice est saisie d'un litige minuscule : l'Allemagne interdit la vente d'une liqueur française parce que son taux d'alcool est inférieur au minimum allemand. La Cour juge qu'un produit légalement fabriqué et commercialisé dans un État membre doit pouvoir l'être partout, sauf raison impérieuse d'intérêt général. C'est le principe de reconnaissance mutuelle. Sa portée est considérable : plutôt que d'harmoniser des milliers de normes une à une — ce qui exigeait l'unanimité et n'avançait pas —, il suffit de les rendre équivalentes par défaut. L'Acte unique de bâtira son programme sur cette base. Ce que l'exemple enseigne : une part décisive de l'intégration européenne a été faite par un juge, à la demande d'entreprises privées, sans qu'aucun gouvernement l'ait votée.
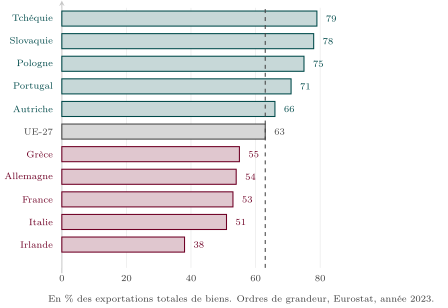
Figure 1. Part de l'Union européenne dans les exportations de biens de onze de ses membres, . Le trait vertical marque la moyenne, environ : près des deux tiers de ce que vend un pays de l'Union est vendu à l'Union. Les quatre barres les plus longues appartiennent à des économies d'Europe centrale ou méridionale, dont les trois premières sont entrées en : leur insertion s'est faite dans le marché intérieur, pas dans le marché mondial. À l'autre extrémité, l'Irlande à rappelle qu'un membre peut être davantage tourné vers l'extérieur que vers ses voisins.
La figure règle un débat récurrent. On oppose souvent l'Union européenne à la mondialisation, comme si la première était un repli et la seconde une ouverture. Les chiffres disent autre chose : le marché unique a d'abord intensifié les échanges entre ses membres. C'est exactement le résultat que le chapitre appelait la « mondialisation régionalisée », et l'Union en est le cas le plus poussé. Deux conséquences pour la dissertation. Première : un choc sur la demande européenne frappe simultanément presque tous les membres, ce qui est un argument pour la monnaie unique — c'est la logique de McKinnon. Seconde : cette même concentration rend chaque membre très sensible à la conjoncture de ses voisins, ce qui rend la coordination des politiques budgétaires nécessaire — et elle n'existe qu'à l'état de règles.
En , un groupe dirigé par Paolo Cecchini chiffre les gains attendus de l'achèvement du marché intérieur entre et du PIB communautaire, par quatre canaux : suppression des formalités douanières, ouverture des marchés publics, économies d'échelle, et surtout renforcement de la concurrence. Ce que les évaluations postérieures ont trouvé. La Commission, vingt ans après, estime le gain effectivement réalisé autour de du PIB — réel, mais deux à trois fois inférieur à l'annonce. Pourquoi l'écart. Le calcul de supposait un marché des services aussi intégré que celui des biens, ce qui n'a jamais eu lieu. L'usage en dissertation : citer les deux chiffres, jamais le premier seul. Un ordre de grandeur annoncé n'est pas un résultat mesuré.
Le marché unique est achevé pour les biens et inachevé pour les services, qui représentent pourtant l'essentiel de la valeur ajoutée européenne mais seulement le quart environ des échanges intra-européens. La directive « services » de devait y remédier ; le principe du pays d'origine, qui aurait permis de fournir un service partout selon la réglementation de son pays d'établissement, a été retiré du texte final après la controverse de . Restent les professions réglementées, les régimes d'autorisation nationaux et les régimes fiscaux — la fiscalité relevant, elle, de l'unanimité. Écrire que « le marché unique est achevé » est donc faux ; écrire qu'il l'est pour les marchandises est exact.
8.2 Pourquoi la monnaie a suivi le marché
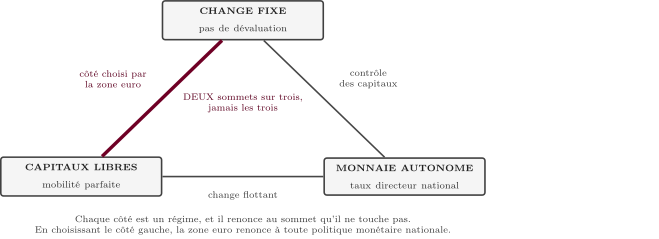
Figure 2. Le triangle d'incompatibilité appliqué au choix européen. Les trois sommets sont trois objectifs, et l'on ne peut en tenir que deux : chaque côté du triangle est un régime possible, et il renonce au sommet qu'il ne touche pas. Le côté épais, à gauche, est celui de la zone euro : change irrévocablement fixe — c'est même davantage, la monnaie est la même — et capitaux libres, donc aucune politique monétaire nationale. Le côté du bas, le flottement, est celui des États-Unis ou du Japon ; le côté de droite, le contrôle des capitaux, était celui de Bretton Woods.
Auteur : Robert Mundell (1932-2021) — la zone monétaire optimale
Prix Nobel , « A Theory of Optimum Currency Areas » (). La question. Jusqu'où doit s'étendre le territoire d'une monnaie ? Réponse : jusqu'où les régions qu'elle couvre subissent les mêmes chocs, ou disposent d'un mécanisme d'ajustement de substitution au taux de change. Le critère qu'il retient. La mobilité du travail : si la demande se déplace de la région A vers la région B, et que les travailleurs de A peuvent aller travailler en B, le chômage ne s'installe pas et la monnaie unique ne coûte rien. Le raisonnement à comprendre. La perte du taux de change n'est pas une perte en soi : c'est la perte d'un instrument d'ajustement. Elle n'est coûteuse que si aucun autre instrument ne prend le relais. L'autre apport. Avec Fleming, le triangle d'incompatibilité de la figure . La filiation : McKinnon, Kenen, puis tout le débat sur l'euro.
Auteur : Tommaso Padoa-Schioppa (1940-2010) — le quatuor inconciliable
Économiste italien, membre du directoire de la Banque centrale européenne de à . La thèse. Le triangle de Mundell, transposé à l'Europe, devient un quatuor inconciliable : libre-échange des marchandises, mobilité des capitaux, changes fixes et autonomie des politiques monétaires ne peuvent coexister à quatre. Or les trois premiers termes étaient précisément le programme du marché unique. La conséquence. Une fois les capitaux libérés — la directive de le fait, avec effet en — le Système monétaire européen devenait intenable : il fallait aller à la monnaie unique ou renoncer aux changes fixes. Pourquoi c'est l'argument central du chapitre. La monnaie unique n'est pas un supplément politique ajouté au marché : c'est la conclusion d'un raisonnement de compatibilité. La vérification historique : la crise du SME de -, deux ans après la libération des capitaux.
Le SME, créé en , maintient les monnaies européennes dans des marges de autour de parités ajustables. Après la réunification allemande, la Bundesbank relève ses taux pour contenir l'inflation intérieure ; les autres pays doivent suivre pour défendre leur parité, alors même que leur conjoncture appellerait l'inverse. En septembre , la livre sterling et la lire quittent le mécanisme sous la pression des marchés ; en août , les marges sont élargies à , ce qui revient à suspendre le système. La leçon. Avec des capitaux parfaitement mobiles, une parité fixe mais ajustable est la pire des configurations : elle offre aux spéculateurs un pari à sens unique — perte nulle si la parité tient, gain considérable si elle cède. C'est l'argument décisif en faveur d'une fixité irrévocable, c'est-à-dire d'une monnaie unique.
8.3 Les critères, la banque centrale et les règles
Cinq conditions d'entrée dans la monnaie unique, fixées en : un déficit public inférieur à du PIB ; une dette publique inférieure à du PIB, ou décroissant à un rythme satisfaisant ; une inflation ne dépassant pas de plus de point la moyenne des trois États les plus performants ; un taux d'intérêt à long terme ne dépassant pas de plus de points cette même référence ; enfin deux ans de participation au mécanisme de change sans dévaluation. Les deux premiers seuls ont survécu à l'entrée, sous le nom de Pacte de stabilité et de croissance ().
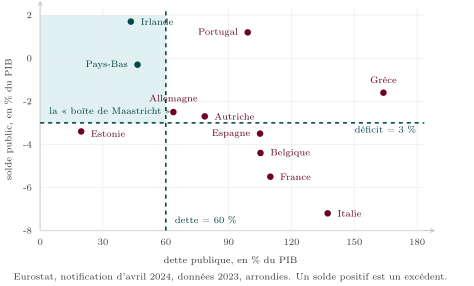
Figure 3. Dette et solde publics de onze États de la zone euro en , contre les deux seuils de Maastricht. Le rectangle vert en haut à gauche est la seule zone où les deux critères sont respectés : deux pays sur onze s'y trouvent, les Pays-Bas et l'Irlande. Quatre autres respectent le seuil de déficit sans respecter celui de dette — la Grèce en est l'exemple extrême : son solde public tient sous les quand sa dette atteint . Un seul pays est dans le cas inverse, l'Estonie, et les quatre derniers ne respectent aucun des deux seuils. La figure dit donc une chose simple : trente ans après Maastricht, la règle est violée par la majorité de ceux qu'elle oblige, ce qui est un problème de règle autant que de comportement.
Repère : La Banque centrale européenne en cinq faits
Un : son objectif principal est la stabilité des prix (article du traité), et le soutien aux politiques économiques générales n'intervient que « sans préjudice » de cet objectif — c'est un mandat hiérarchisé, contrairement au double mandat de la Réserve fédérale. Deux : son indépendance est inscrite dans le traité, donc modifiable seulement à l'unanimité. Trois : la stratégie révisée en juillet définit la cible comme à moyen terme, symétrique — les écarts vers le bas sont aussi indésirables que vers le haut. Quatre : le financement monétaire des États lui est interdit (article ). Cinq : les décisions sont prises par le Conseil des gouverneurs, où siègent les gouverneurs des banques centrales nationales de la zone.
Ensemble de règles adopté en pour prolonger, après l'entrée, les deux critères budgétaires de Maastricht : déficit sous du PIB, dette sous ou en décrue. Il comporte un volet préventif — surveillance des trajectoires — et un volet correctif, la procédure pour déficit excessif, qui peut en théorie déboucher sur une sanction financière. Cette sanction n'a jamais été appliquée à aucun État, alors que la procédure a été ouverte des dizaines de fois : c'est le fait le plus révélateur du dispositif.
Le Pacte a été réécrit quatre fois en vingt-cinq ans, ce qui en dit long sur sa tenue. : assouplissement, après que la France et l'Allemagne eurent échappé à la procédure en . - : durcissement — « six-pack », « two-pack », et le traité budgétaire de qui inscrit une règle de déficit structurel. Mars : suspension générale, reconduite jusqu'à la fin de . Avril : nouvelles règles, organisées autour d'une trajectoire de dépenses nettes négociée pays par pays sur quatre à sept ans, avec des garde-fous chiffrés de réduction de la dette. Ce qu'il faut en dire. Le mouvement va d'une règle uniforme et invérifiable vers une trajectoire individualisée et observable. Le déficit structurel, employé de à , avait un défaut rédhibitoire : il dépend d'un PIB potentiel que personne ne mesure et que tout le monde révise.
Ne pas confondre les critères de convergence (, conditions d'entrée) et le Pacte de stabilité et de croissance (, règles permanentes une fois entré). Ne pas confondre non plus une convergence nominale — inflation, taux d'intérêt, finances publiques, ce que Maastricht exige — et une convergence réelle — niveaux de vie, productivité, structures productives, que le traité n'exige nulle part. Toute la crise de tient dans cet écart : les pays entrés en avaient convergé nominalement et divergeaient réellement.
Cycle annuel de coordination des politiques économiques et budgétaires, institué en . Chaque automne, la Commission publie ses orientations ; chaque printemps, les États transmettent leurs programmes de stabilité et de réforme ; en juin, le Conseil adopte des recommandations par pays. Ce qu'il est : le seul lieu où les politiques budgétaires nationales sont examinées ensemble, avant d'être votées par les parlements. Ce qu'il n'est pas : une décision. Les recommandations ne contraignent pas, et leur taux de mise en œuvre complète est faible. C'est de la coordination, au sens exact où le chapitre emploie le mot.
Ne jamais confondre l'Union européenne et la zone euro. Au janvier , six États membres n'ont pas l'euro : le Danemark, qui bénéficie d'une dérogation obtenue en ; la Suède, qui n'a aucune dérogation mais qui, après le référendum négatif de , s'abstient d'entrer dans le mécanisme de change préalable — ce qui suffit à ne jamais remplir les conditions ; et quatre pays d'Europe centrale et orientale — la Pologne, la Tchéquie, la Hongrie et la Roumanie — qui y sont engagés par leur traité d'adhésion sans calendrier. Le point à comprendre : depuis Maastricht, l'adhésion à l'euro n'est plus une option pour les nouveaux entrants, c'est une obligation sans date. La géométrie variable est donc, en principe, transitoire — et elle dure depuis vingt-cinq ans.
Premier régime, - : la normalité. Le taux directeur principal évolue entre et , l'inflation reste proche de , et l'instrument est unique : le taux. Deuxième régime, - : la borne basse. Après la crise financière puis la crise des dettes, le taux directeur atteint en mars et le taux de dépôt passe en territoire négatif jusqu'à . Le taux ne pouvant plus baisser, la banque centrale agit par la taille de son bilan : achats de titres à partir de , puis programme d'urgence pandémique en . Le risque n'est plus l'inflation mais son insuffisance. Troisième régime, depuis : le retour de l'inflation. La hausse des prix de l'énergie et les tensions d'approvisionnement portent l'inflation de la zone euro à en moyenne sur , avec un pic mensuel de en octobre. La banque centrale relève ses taux à partir de juillet , portant le taux de dépôt à en septembre ; l'inflation revient autour de en moyenne sur , et l'assouplissement commence en juin . Ce que la séquence enseigne : un même mandat — la stabilité des prix — a exigé trois boîtes à outils différentes en vingt-cinq ans.
Une politique monétaire unique est une seule décision pour vingt et un pays. Le taux fixé à Francfort convient au mieux à la moyenne, donc rarement à quelqu'un. Entre et , il était trop élevé pour l'Allemagne, alors en croissance faible, et beaucoup trop bas pour l'Espagne et l'Irlande, où il a nourri une bulle immobilière. C'est le problème dit « one size fits all », et il n'a aucune solution monétaire : la seule réponse possible est d'ordre budgétaire ou prudentiel — d'où les instruments dits macroprudentiels, qui permettent depuis de durcir les conditions de crédit dans un seul pays sans toucher au taux commun.
8.4 La zone euro est-elle une zone monétaire optimale ?
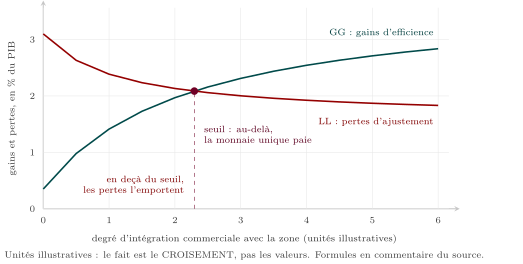
Figure 4. Le diagramme des gains et des pertes d'une monnaie unique, en fonction du degré d'intégration commerciale. La courbe verte monte : plus un pays commerce avec la zone, plus il gagne à partager sa monnaie — coûts de transaction supprimés, risque de change aboli. La courbe rouge descend : plus il commerce avec la zone, moins il subit de chocs qui lui soient propres, donc moins la perte du taux de change lui coûte. Elles se croisent une fois, et ce croisement définit un seuil : à gauche, entrer coûte plus que cela ne rapporte ; à droite, l'inverse. Les unités sont illustratives — c'est l'existence du seuil qui est le fait, non sa position.
Auteur : Ronald McKinnon (1935-2014) — le degré d'ouverture
« Optimum Currency Areas » (). La thèse. Le critère décisif n'est pas la mobilité du travail mais le degré d'ouverture. Dans une économie très ouverte, une dévaluation se transmet immédiatement aux prix intérieurs par le coût des importations : elle ne procure aucun gain durable de compétitivité et ne fait qu'importer de l'inflation. La conséquence. Pour une petite économie ouverte, le taux de change n'est pas un instrument utile — donc y renoncer coûte peu. Le lien avec la figure . C'est McKinnon qui donne sa pente à la courbe LL : les pertes décroissent avec l'ouverture. L'application européenne. Les Pays-Bas, la Belgique, la Slovaquie sont dans ce cas ; la France et l'Italie, économies plus grandes et relativement moins ouvertes, le sont moins.
Auteur : Peter Kenen (1932-2012) — diversification et transferts
« The Theory of Optimum Currency Areas: An Eclectic View » (). Deux apports. Premièrement, une économie à production diversifiée est mieux armée qu'une économie spécialisée : un choc sur un secteur y est amorti par les autres, et le taux de change devient inutile. Deuxièmement, et c'est le point décisif, une union monétaire viable suppose un budget fédéral capable de transférer des ressources vers la région frappée. L'ordre de grandeur qui fait l'argument. Le budget fédéral américain absorbe une part significative des chocs régionaux par l'impôt et les transferts, sans qu'aucune décision soit prise ; le budget européen pèse du PIB et doit être équilibré (chapitre , figure ). La portée. Kenen énonce en la faiblesse exacte que la crise de révélera.
Auteur : Paul Krugman (né en 1953) — l'intégration spécialise
Geography and Trade (), « Lessons of Massachusetts for EMU » (). La thèse. L'intégration commerciale ne rapproche pas les structures productives : elle les éloigne. Les rendements croissants poussent chaque activité à se concentrer là où elle est déjà présente — c'est la logique des districts industriels. Une Europe intégrée ressemblerait donc aux États-Unis, où la Californie fait la technologie et le Michigan l'automobile. La conséquence pour l'euro. Plus les régions se spécialisent, plus les chocs qui les frappent sont asymétriques, donc plus la monnaie unique coûte. Le déplacement de courbe. Dans le langage de la figure , la spécialisation relève la courbe LL, ce qui recule le seuil. L'opposition frontale : Frankel et Rose soutiennent l'inverse.
Auteur : Jeffrey Frankel et Andrew Rose — l'endogénéité des critères
« The Endogeneity of the Optimum Currency Area Criteria » (). La thèse. Les critères de zone monétaire optimale ne doivent pas être jugés ex ante : ils se réalisent d'eux-mêmes une fois la monnaie adoptée. Partager une monnaie augmente le commerce bilatéral, et un commerce bilatéral plus intense synchronise les cycles — donc réduit l'asymétrie des chocs. La conséquence politique. Un pays qui ne satisfait pas les critères aujourd'hui peut les satisfaire demain parce qu'il est entré. C'est l'argument qui a permis l'entrée de pays du Sud en et en . Ce que l'expérience a tranché — en partie. Le commerce intra-zone a bien augmenté, mais moins que prévu ; et la crise de a montré des chocs massivement asymétriques. La conclusion honnête : l'endogénéité existe mais ne suffit pas, et Krugman avait raison sur la finance sinon sur l'industrie.
La conclusion des travaux empiriques est stable depuis vingt-cinq ans, et il faut savoir la formuler sans caricature. La zone euro n'est pas une zone monétaire optimale au sens de Mundell : la mobilité du travail y est faible — barrière de la langue, non-transférabilité des droits sociaux, marché du logement —, et le budget commun est trop petit pour jouer le rôle de Kenen. En revanche, un noyau de pays — Allemagne, Autriche, Benelux, France dans une moindre mesure — présente des cycles très synchronisés et satisfait raisonnablement les critères. La bonne formule est donc : la zone euro contient une zone monétaire optimale, elle n'en est pas une.
8.5 La divergence, puis la crise
Coût du travail par unité produite : rapport de la rémunération moyenne d'un salarié à sa productivité. Il monte quand les salaires progressent plus vite que la production par tête, et il constitue le meilleur indicateur synthétique de la compétitivité-coût. Sa vertu ici : entre pays partageant la même monnaie, il joue exactement le rôle que jouerait un taux de change réel — sauf qu'il ne peut pas être corrigé en une nuit par une décision.
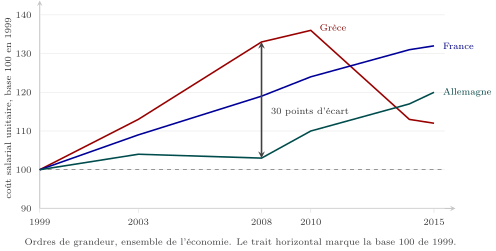
Figure 5. Coûts salariaux unitaires de trois pays de la zone euro, base en . Entre et , l'Allemagne reste presque immobile — en fin de période — tandis que la Grèce atteint : la double flèche mesure trente points d'écart accumulés en neuf ans, sans qu'aucun taux de change puisse les corriger. Après , la courbe grecque redescend : c'est la dévaluation interne, obtenue par la baisse des salaires et la destruction d'emplois. La courbe allemande, elle, se met à monter. Le rattrapage s'est donc fait par les deux bouts — mais l'un a coûté des points de PIB, l'autre non. L'Espagne, dont la trajectoire est presque confondue avec celle de la Grèce ( en , en ), n'est pas tracée : deux courbes voisines de couleurs voisines n'en font qu'une.
En octobre , le gouvernement nouvellement élu annonce que le déficit de l'année ne sera pas de du PIB comme annoncé, mais de plus de — chiffre finalement révisé au-delà de . La révélation ne porte pas seulement sur un nombre : elle détruit la présomption que les statistiques d'un État membre sont fiables. Suivent trois programmes d'assistance, en mai , en et en , assortis de conditions draconiennes ; une restructuration de la dette détenue par le secteur privé en mars , la plus vaste de l'histoire ; un référendum en juillet où le refus des conditions l'emporte sans qu'il en résulte de sortie ; et la fin du dernier programme en août . Le bilan à connaître. Le PIB grec a reculé de plus du quart entre et et le chômage a dépassé — un effondrement d'ampleur comparable à celui d'une grande dépression. Les deux leçons. La zone euro ne disposait d'aucun dispositif de gestion de crise : elle a dû en inventer un dans l'urgence. Et l'ajustement, faute de dévaluation, s'est fait par le revenu et par l'emploi.
Auteur : Paul De Grauwe (né en 1946) — la fragilité d'une dette sans banque centrale
Economics of Monetary Union et « The Governance of a Fragile Eurozone » (). La thèse. Un État de la zone euro émet sa dette dans une monnaie qu'il ne contrôle pas — la situation d'un pays émergent endetté en devises, non celle du Royaume-Uni ou du Japon. Si les investisseurs doutent, il ne peut pas garantir le remboursement en dernier ressort : les taux montent, la charge de la dette augmente, le doute se confirme. Le concept le plus utile. Les équilibres multiples : le même pays, avec les mêmes finances publiques, peut se trouver dans un équilibre à taux bas ou dans un équilibre à taux élevé, selon ce que les marchés croient. La crise est auto-réalisatrice. La conséquence de politique économique. Il faut un prêteur en dernier ressort sur le marché des titres publics — ce que la Banque centrale a fini par assumer en . La vérification : les écarts de taux de la figure se sont effondrés sans qu'aucune dette ait baissé.
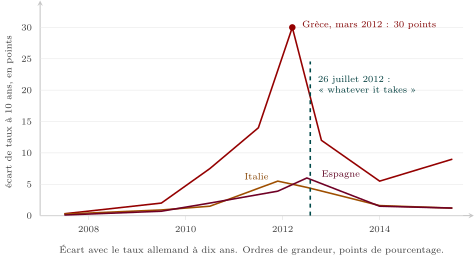
Figure 6. Écarts de taux souverains à dix ans contre l'Allemagne, -. Avant , les trois courbes sont confondues au ras de l'axe : les marchés prêtaient à la Grèce presque au taux allemand, ce qui était l'anomalie et non l'exception. Puis l'écart grec explose à trente points au printemps . Le trait vertical marque le juillet , jour où le président de la Banque centrale déclare qu'elle fera « tout ce qu'il faudra » pour préserver l'euro : après cette date, les trois courbes redescendent ensemble, alors qu'aucune dette n'avait diminué. C'est la démonstration empirique de la thèse de De Grauwe.
Auteur : Barry Eichengreen (né en 1952) — l'ajustement sans le change
Golden Fetters (). La thèse. L'étalon-or de l'entre-deux-guerres imposait exactement ce que la zone euro impose : ajuster par les salaires et les prix, faute de pouvoir ajuster par le change. Il s'est effondré non pour des raisons économiques, mais politiques — dès lors que le suffrage était universel et les syndicats organisés, aucun gouvernement ne pouvait imposer durablement la déflation salariale. Le concept le plus utile. Les « entraves dorées » : une règle monétaire rigide devient insoutenable quand la démocratie en fait payer le prix. L'avertissement. Appliqué à l'euro, l'argument dit que la limite de la dévaluation interne n'est pas technique mais électorale — ce que la Grèce des années - a vérifié. La nuance. L'euro a tenu là où l'étalon-or a cédé : sortir est bien plus coûteux qu'une simple suspension de convertibilité.
Quatre instruments, tous inexistants avant . Le Mécanisme européen de stabilité () : un fonds permanent qui prête aux États en difficulté sous conditions. Les opérations monétaires sur titres annoncées en septembre : un engagement de rachat illimité, jamais utilisé — sa seule annonce a suffi. L'union bancaire : supervision unique confiée à la Banque centrale en , résolution unique en ; la garantie européenne des dépôts, troisième pilier annoncé, n'a jamais été adoptée. L'emprunt commun de , traité au chapitre . Ce que la liste enseigne : la zone euro a corrigé son défaut de liquidité — le prêteur en dernier ressort — et son défaut bancaire, mais pas son défaut budgétaire. Il manque toujours la capacité de stabilisation de Kenen.
Le mot juste pour désigner ce qui manque est policy mix : la combinaison d'une politique monétaire et d'une politique budgétaire décidées en regard l'une de l'autre. Aux États-Unis, la banque centrale et le Trésor fédéral se font face ; dans la zone euro, une banque centrale unique fait face à vingt et un ministres des finances qui ne se coordonnent que par des règles et des recommandations. La conséquence pratique. Entre et , la consolidation budgétaire simultanée de presque tous les membres a produit un freinage que la politique monétaire, déjà à la borne basse, ne pouvait plus compenser : chacun corrigeait ses comptes en même temps que son principal client faisait de même. Le nom du mécanisme : le paradoxe de la composition — ce qui est raisonnable pour un pays cesse de l'être quand tous le font ensemble. C'est l'un des arguments les plus solides en faveur d'une capacité budgétaire commune.
Retenir la chaîne causale complète, c'est disposer du plan de presque tous les sujets sur l'euro. Un : la monnaie unique supprime le risque de change et fait converger les taux d'intérêt vers le bas. Deux : dans les pays où les taux baissent le plus, le crédit et les salaires accélèrent — d'où la divergence des coûts salariaux unitaires de la figure et des déficits courants. Trois : quand le doute survient, l'État ne dispose ni du change, ni d'une banque centrale nationale ; la crise devient auto-réalisatrice. Quatre : l'ajustement se fait alors par les salaires et le chômage. Cinq : la sortie de crise a exigé un prêteur en dernier ressort, ce qui a été fait, et une capacité budgétaire commune, ce qui reste à faire.
Repère : L'euro comme monnaie internationale
Une monnaie unique n'a pas seulement un usage intérieur : elle prétend à un rang mondial, et le programme demande de savoir où en est l'euro. Réserves de change. L'euro représente environ un cinquième des réserves officielles mondiales, contre un peu moins de pour le dollar — une part stable depuis , après un sommet proche du quart en . Facturation. Environ la moitié des exportations de la zone euro sont libellées en euros, ce qui supprime le risque de change pour les exportateurs européens, mais l'euro reste minoritaire dans le commerce entre pays tiers. Ce qui lui manque pour aller plus loin : un actif sûr commun. Le dollar s'appuie sur un marché unifié et profond de titres du Trésor américain ; la zone euro offre vingt et une dettes souveraines de qualités différentes, et c'est précisément la crise de qui l'a rappelé. Le lien avec le chapitre : les titres émis pour financer NextGenerationEU constituent le premier embryon d'un tel actif — d'où l'importance du débat sur le caractère permanent ou temporaire de cet emprunt.
Méthode : Traiter un sujet sur la monnaie unique
- Poser le triangle, mais brièvement : il explique pourquoi la monnaie a suivi le marché, pas ce qui s'est passé ensuite.
- Distinguer convergence nominale et convergence réelle. C'est la distinction qui produit la deuxième partie d'un devoir.
- Utiliser la grille des zones monétaires optimales comme une grille, pas comme un verdict : mobilité du travail, ouverture, diversification, transferts budgétaires — pour chacun, dire où en est la zone euro.
- Opposer Krugman et Frankel-Rose. Le débat sur l'endogénéité est le seul point du chapitre où deux thèses s'affrontent sur les mêmes données.
- Chiffrer. Trente points d'écart de coûts salariaux unitaires en neuf ans, trente points d'écart de taux en , deux pays sur onze respectant les deux critères en : trois chiffres suffisent à porter un devoir.