Le modèle économique de l'entreprise
Cours · management et sciences de gestion (ECT, 1re et 2e années), chapitre 4 · prépa ECT, 1re et 2e années · le début du chapitre, la suite sur Adloun
Deux compagnies aériennes transportent des passagers d'un point à un autre ; l'une gagne de l'argent avec des billets chers et des services inclus, l'autre avec des billets très bas et des options payantes. Deux services de musique donnent accès au même catalogue ; l'un vend des abonnements, l'autre se finance par la publicité. Même métier, logiques différentes : c'est la question du modèle économique, ou business model. Il décrit la logique globale par laquelle une entreprise crée de la valeur pour ses clients et en capte une partie pour elle-même. C'est à la fois un outil pour comprendre une entreprise et un outil pour imaginer de nouvelles façons de créer de la valeur. Ce chapitre en présente les caractéristiques, les grands types, et la façon de juger leur cohérence avec la stratégie.
Thème 1, « Analyse du contexte stratégique ». Capacité : analyser la cohérence du modèle économique avec les orientations stratégiques de l'entreprise. Notions : caractéristiques d'un modèle économique (par exemple l'offre faite aux clients, les clients, l'organisation interne, la structure des coûts, les sources de revenus) ; modèles économiques (traditionnel, low-cost, freemium, plateforme…).
4.1 Qu'est-ce qu'un modèle économique ?
Le modèle économique (business model) décrit la façon dont une entreprise crée de la valeur (ce qu'elle propose, à qui, avec quelles ressources et quels partenaires), la délivre à ses clients (par quels canaux, avec quelle relation) et en capte une partie sous forme de revenus supérieurs à ses coûts.
Auteur : Alexander Osterwalder (né en 1974) et Yves Pigneur
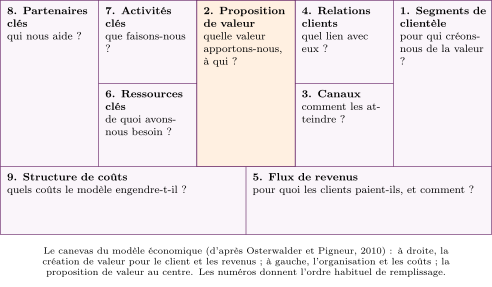
Alexander Osterwalder a soutenu en 2004 à l'université de Lausanne, sous la direction d'Yves Pigneur, une thèse consacrée à la modélisation des modèles économiques. Leur ouvrage commun, Business Model Generation (2010), traduit en français, propose de décrire tout modèle économique sur un même support : le canevas (Business Model Canvas), formé de neuf blocs. Pour les auteurs, un modèle économique décrit la logique selon laquelle une organisation crée, délivre et capte de la valeur. Leur apport est pratique : le canevas sert à analyser un modèle existant et à en imaginer de nouveaux, en faisant varier un bloc après l'autre.
Les deux notions sont voisines sans se confondre. Selon Ramon Casadesus-Masanell et Joan Enric Ricart (Long Range Planning, 2010), la stratégie est le choix du modèle économique par lequel l'entreprise va concurrencer ses rivaux, et le modèle économique est le reflet de la stratégie réalisée. La stratégie dit où et contre qui se battre et quel avantage rechercher ; le modèle économique dit comment, concrètement, l'activité dégage de la valeur.
4.2 Les caractéristiques d'un modèle économique
4.2.1 Les cinq composantes du programme
Repère : Ce qui caractérise un modèle économique
- L'offre faite aux clients, ou proposition de valeur : le problème résolu, le besoin satisfait, ce qui distingue l'offre (prix, performance, commodité, design, personnalisation, statut, réduction des risques).
- Les clients : les segments servis (marché de masse, niche, segments multiples, clients de part et d'autre d'une plateforme), les canaux qui les atteignent et la relation entretenue avec eux (libre-service, assistance personnelle, communauté, automatisation).
- L'organisation interne : les ressources clés (physiques, intellectuelles, humaines, financières), les activités clés (produire, résoudre des problèmes, animer une plateforme) et les partenaires clés (fournisseurs, alliés, sous-traitants).
- La structure des coûts : la nature des coûts (fixes ou variables), leur poids, les économies d'échelle possibles. Un modèle est dit guidé par les coûts lorsqu'il cherche à les comprimer partout, guidé par la valeur lorsqu'il investit pour enrichir l'offre.
- Les sources de revenus : vente d'un bien, droit d'usage ou location, abonnement, licence, commission d'intermédiaire, publicité ; prix fixe ou variable (négocié, aux enchères, selon la demande).
4.2.2 Le canevas d'Osterwalder et Pigneur
Méthode : Remplir et lire un canevas
- Partir des segments de clientèle et de la proposition de valeur faite à chacun ; s'il y a plusieurs segments, préciser la valeur pour chacun.
- Décrire comment cette valeur parvient aux clients (canaux, relations) et ce qu'ils paient (revenus).
- Décrire ce qu'il faut pour produire cette valeur (ressources, activités, partenaires) et ce que cela coûte (coûts).
- Lire le canevas en vérifiant la cohérence : chaque élément de gauche sert-il la proposition de valeur ? les revenus couvrent-ils durablement les coûts ? quelle part de la valeur créée l'entreprise capte-t-elle ?
Benoît Demil et Xavier Lecocq (Long Range Planning, 2010) proposent une lecture en trois composantes, d'où son nom : les ressources et compétences (R et C), l'organisation interne et externe (O : la chaîne de valeur et le réseau de partenaires) et la ou les propositions de valeur (V). Ces composantes déterminent le volume et la structure des revenus et des coûts, donc la marge. Leur apport principal : un modèle économique évolue en permanence, car une modification d'une composante en entraîne d'autres ; l'entreprise doit en maintenir la cohérence dynamique.
4.2.3 Structure des coûts et sources de revenus : deux choix liés
La structure des coûts n'est pas un simple constat comptable : c'est un choix de modèle. Une entreprise qui investit lourdement (usine automatisée, plateforme numérique, catalogue de contenus) supporte des coûts fixes élevés mais des coûts variables faibles ; une entreprise qui sous-traite, loue ses équipements ou rémunère ses partenaires à la commission a des coûts surtout variables. Le choix change le risque.
Deux fabricants vendent le même casque audio 50 €. A a automatisé sa production : coûts fixes annuels de 500 000 €, coût variable de 20 € par casque. B sous-traite l'assemblage : coûts fixes de 200 000 €, coût variable de 35 €.
- Seuils de rentabilité : A doit vendre casques, B seulement .
- Pour 15 000 casques : A perd €, B gagne €.
- Pour 30 000 casques : A gagne €, B €.
Le modèle de A est plus rentable à grand volume mais plus risqué : il convient à une stratégie de domination par les coûts sur un marché large et stable. Celui de B est plus souple : il convient à un nouvel entrant ou à un marché incertain. Le thème 3 approfondit ces calculs (seuil de rentabilité, levier opérationnel).
De même, la forme des revenus engage la relation avec le client : une vente est ponctuelle et transfère la propriété ; un abonnement crée une relation continue et des revenus prévisibles ; une commission lie le revenu au volume des échanges entre d'autres acteurs ; la publicité fait payer un tiers. Le prix lui-même peut être fixe, ou variable selon la demande (les transporteurs et les hôtels font varier leurs prix selon la date de réservation et le remplissage prévu).