Coûts et création de valeur
Cours · management et sciences de gestion (ECT, 1re et 2e années), chapitre 8 · prépa ECT, 1re et 2e années · le début du chapitre, la suite sur Adloun
Une entreprise crée de la valeur lorsque ce qu'elle apporte à ses clients dépasse ce qu'il lui en coûte de le produire. Encore faut-il connaître ces coûts : combien coûte vraiment un produit, une commande, un client ? Quelles charges disparaîtraient si l'on abandonnait une activité ? Pourquoi le coût réel s'écarte-t-il du coût prévu ? Ce chapitre présente d'abord l'arbitrage entre coût, qualité et délai et la démarche du lean management, puis les outils de calcul et de contrôle des coûts : structure des coûts, coûts complets par la méthode des centres d'analyse et par la méthode à base d'activités, coûts partiels et spécifiques, écarts. Le chapitre 9 utilisera les coûts partiels pour mesurer le risque d'exploitation (seuil de rentabilité).
Thème 3, « Organisation et coordination des activités », capacité analyser la valeur et contrôler le processus de création de valeur : arbitrage coût, qualité, délai ; lean management ; structure de coût (fixes ou variables, directs ou indirects, moyen ou marginal) ; calcul de coûts partiels ; calcul des coûts complets à partir des méthodes des centres d'analyse et à base d'activités (sans prestations croisées ni valorisation des stocks) ; calcul des coûts spécifiques ; contrôle des coûts et calcul des écarts entre coût prévisionnel et coût réalisé (limités aux écarts sur prix et sur quantité).
8.1 Créer de la valeur : coût, qualité, délai
Pour le client, la valeur d'un produit ou d'un service est la satisfaction qu'il en retire, au regard de ce qu'il lui en coûte (prix, temps, effort). Pour l'entreprise, créer de la valeur, c'est obtenir cette satisfaction en engageant des ressources dont le coût reste inférieur à ce que le client accepte de payer. On analyse donc la valeur en comparant la satisfaction des utilisateurs aux coûts engagés pour l'obtenir, à chaque maillon de la chaîne (producteur, sous-traitant, prestataire, distributeur).
Repère : Trois exigences à concilier
- Le coût : coûts d'approvisionnement, de production, de distribution. Il conditionne le prix et la marge.
- La qualité : aptitude du produit ou du service à satisfaire les besoins du client (fiabilité, conformité, finition, service associé). La non-qualité coûte : rebuts, retouches, retours, garanties, clients perdus.
- Le délai : délai de mise sur le marché d'un nouveau produit, délai de livraison, rapidité du service. Il devient un critère d'achat décisif.
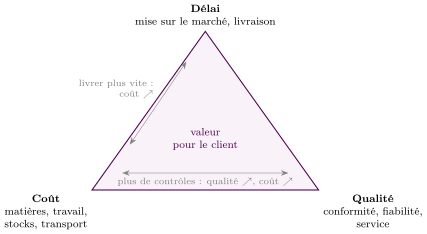
{ Le triangle coût, qualité, délai : améliorer l'un des sommets se paie souvent sur un autre ; l'arbitrage dépend de ce que le client valorise.}
Un traiteur peut livrer ses plateaux-repas en deux heures s'il garde des stocks et mobilise des livreurs en attente (délai court, coût élevé, fraîcheur moindre) ; ou les préparer la veille sur commande (coût faible, qualité constante, mais commande la veille obligatoire). Pour la clientèle de réunions planifiées, la seconde formule crée plus de valeur ; pour les urgences, la première se vend plus cher. L'arbitrage n'a pas de solution unique : il suit le segment de clientèle.
8.1.1 Le lean management
Le lean management (gestion « au plus juste ») est une démarche d'organisation qui cherche à créer le plus de valeur pour le client avec le moins de ressources, en éliminant systématiquement les gaspillages, c'est-à-dire toute activité qui consomme des ressources sans apporter de valeur au client. Issu du système de production de Toyota conçu par Taiichi Ohno (1912-1990), il a été diffusé en Occident sous ce nom par l'ouvrage de James Womack, Daniel Jones et Daniel Roos, The Machine That Changed the World (1990).
Repère : Les sept gaspillages (muda) recensés par le système Toyota
- la surproduction (produire plus ou plus tôt que nécessaire) ;
- les attentes (de pièces, d'une décision, d'une machine) ;
- les transports et manutentions inutiles ;
- les traitements superflus (opérations que le client ne valorise pas) ;
- les stocks excessifs ;
- les mouvements inutiles des opérateurs ;
- les défauts (rebuts, retouches).
Les outils du lean : production en flux tirés et juste-à-temps (chapitre 7), amélioration continue par petites étapes (kaizen), arrêt de la production dès qu'un défaut apparaît pour en traiter la cause, rangement et standardisation des postes, implication des opérateurs dans la résolution des problèmes.
Une commande de mobilier traverse l'atelier en 10 jours ouvrés de 8 heures, soit 80 heures ; les opérations qui transforment réellement le produit (découpe, assemblage, vernissage) durent 2 heures. Le taux de valeur ajoutée du flux est de : pendant 97,5 % du temps, le meuble attend, est stocké ou déplacé. Le lean s'attaque à ces 97,5 % (lots plus petits, postes rapprochés), qui allongent le délai et immobilisent des capitaux sans rien apporter au client.
Mal conduit, le lean peut intensifier le travail (cadences, stress, perte d'autonomie) et réduire la démarche à une chasse aux effectifs. Une chaîne sans stocks est aussi plus fragile : la moindre rupture d'approvisionnement arrête la production, comme l'ont montré les pénuries de composants des années 2020-2022. Le lean suppose donc des fournisseurs fiables, une relation de confiance avec les salariés et des stocks de sécurité réfléchis.
8.2 La structure des coûts
Une charge est une consommation de ressources enregistrée par la comptabilité générale selon sa nature (achats, salaires, loyers, amortissements). Un coût est un regroupement de charges rattachées à un objet (un produit, une activité, une commande, un client, un magasin) et à un stade de son élaboration : coût d'achat, coût de production, coût de revient (coût complet jusqu'à la vente). La comptabilité de gestion calcule ces coûts.
8.2.1 Charges fixes et charges variables
Les charges variables évoluent avec le volume d'activité (matières consommées, emballages, commissions sur ventes, énergie des machines). Les charges fixes (ou charges de structure) restent constantes, pour une capacité de production donnée, quel que soit le volume (loyer, amortissement des machines, salaires de l'encadrement, assurances). Elles augmentent par paliers quand l'entreprise accroît sa capacité (nouvelle machine, nouvel entrepôt).
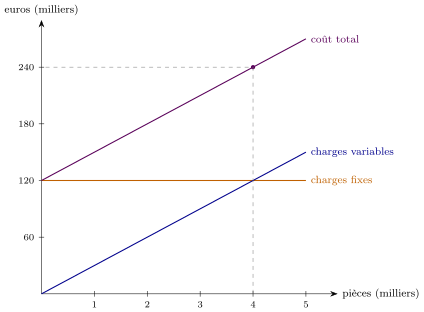
{ Charges fixes (120 000 €), charges variables (30 € par pièce) et coût total, dans la limite de la capacité actuelle (exemple fictif) : pour 4 000 pièces, le coût total est de 240 000 €.}
8.2.2 Charges directes et charges indirectes
Une charge directe se rattache sans ambiguïté à un seul objet de coût : la matière incorporée dans un produit, les heures de main-d'œuvre directe passées à le fabriquer. Une charge indirecte concerne plusieurs objets de coût et doit être répartie entre eux selon une convention : loyer de l'usine, salaire du directeur, entretien des machines communes.
Fixe ou variable dépend du comportement de la charge face au volume ; directe ou indirecte dépend de son rattachement à un objet. Une même charge peut donc être :
| Directe | Indirecte | |
|---|---|---|
| Variable | matière incorporée au produit | énergie d'un atelier commun à deux produits |
| Fixe | machine dédiée à un seul produit | loyer du siège social |
Le classement dépend aussi de l'objet de coût : le salaire du chef d'un magasin est une charge directe du magasin, mais indirecte pour chacun des produits qu'il vend.
8.2.3 Coût moyen et coût marginal
Le coût moyen (ou coût unitaire) est le coût total divisé par le nombre d'unités produites. Le coût marginal est le coût de production d'une unité (ou d'un lot) supplémentaire : la variation du coût total qu'elle entraîne.
Charges fixes : 120 000 € par mois ; coût variable : 30 € par pièce ; capacité : 5 000 pièces.
- Pour 4 000 pièces : coût total €, coût moyen €. Pour 5 000 pièces : €, coût moyen €. Le coût moyen baisse quand le volume augmente, car les charges fixes se répartissent sur plus d'unités.
- Dans la limite de la capacité, le coût marginal d'une pièce est de 30 € : seules les charges variables augmentent.
- Pour passer de 5 000 à 6 000 pièces, il faut une machine supplémentaire (40 000 € de charges fixes par mois). Le coût marginal de ce lot de 1 000 pièces est €, soit 70 € par pièce, alors que le coût moyen à 6 000 pièces n'est que de €.
Pour accepter une commande supplémentaire, on compare son prix à son coût marginal, et non au coût moyen : une commande vendue 45 € la pièce dans la capacité actuelle (coût marginal 30 €) augmente le résultat, même si 45 € est inférieur au coût moyen. Il faut toutefois vérifier qu'elle ne fait pas baisser les prix des autres clients et qu'elle ne sature pas la capacité.
8.3 Les coûts complets : la méthode des centres d'analyse
Un coût complet incorpore toutes les charges de la période. Les charges directes sont affectées directement aux produits ; les charges indirectes doivent d'abord être réparties. La méthode des centres d'analyse (ou des sections homogènes), mise au point en France par la commission de la CEGOS présidée par Émile Rimailho (rapports de 1927 et 1928), puis reprise par les plans comptables à partir de 1947, organise cette répartition.