Variables aléatoires à densité
Cours complet · mathématiques appliquées (ECG 2e année), chapitre 11 · prépa ECG, 2e année
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
Toutes les variables aléatoires rencontrées jusqu'ici étaient discrètes : elles prenaient un nombre fini ou dénombrable de valeurs, et leur loi se donnait par une liste de . Or une durée d'attente, un rendement, une erreur de mesure prennent leurs valeurs dans un intervalle entier, et la probabilité qu'elles vaillent exactement est nulle.
Il faut donc un autre objet. Ce sera la densité : une fonction dont l'aire, et non la valeur, donne les probabilités. Le chapitre 6 a fourni les intégrales généralisées qui la rendent possible.
Toutes les intégrales de ce chapitre sont généralisées, et le programme est formel : « les techniques de calcul ne seront pratiquées qu'avec des intégrales sur un segment ». On intègre donc de à , puis on fait tendre vers l'infini.
11.1 Densité et fonction de répartition
est une variable aléatoire à densité lorsque sa fonction de répartition est continue sur et de classe sur éventuellement privé d'un ensemble fini de points. Toute fonction positive qui ne diffère de qu'en un nombre fini de points est une densité de , et
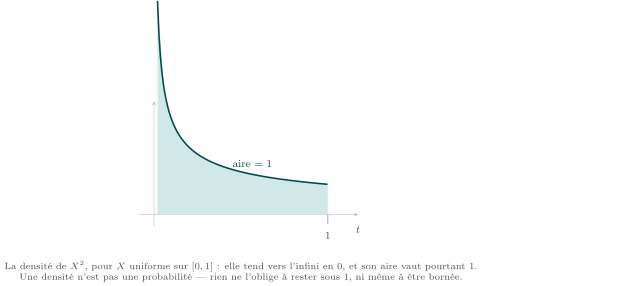
Toute fonction positive, continue sur sauf en un nombre fini de points, et telle que , est la densité d'une variable aléatoire.
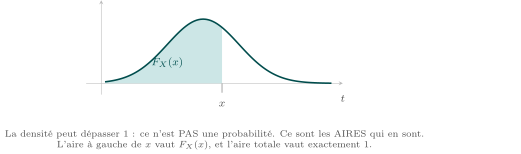
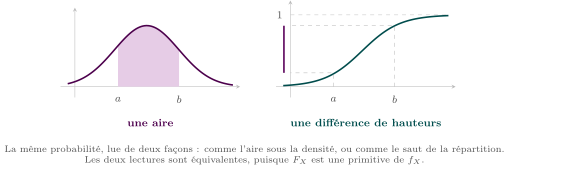
Pour tous réels :
Puisque , les écritures , , et ont toutes la même valeur. C'est un allègement considérable par rapport au cas discret.
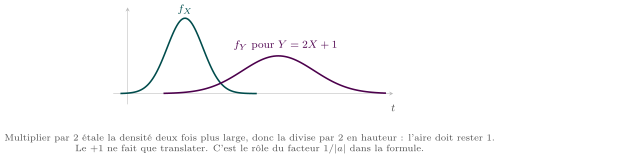
Si est à densité et avec , alors est à densité et
Pour trouver la loi de , on n'attaque jamais la densité directement. On écrit , on résout l'inégalité pour se ramener à un événement sur , on lit , et l'on dérive en dernier. C'est le seul chemin, et il vaut pour , , ou n'importe quoi d'autre.
11.2 Espérance et variance
de densité admet une espérance si et seulement si converge absolument, et alors est cette intégrale. est centrée si .
Si est nulle hors de et si est continue sur sauf en un nombre fini de points, alors admet une espérance si et seulement si converge absolument, et .
, et . est centrée réduite si et .
La convergence de ne garantit rien sur . Il existe des lois parfaitement définies sans espérance — l'exercice 8 en donne une. Toujours justifier l'existence avant de calculer.
11.3 Les trois lois usuelles
11.3.1 Loi uniforme
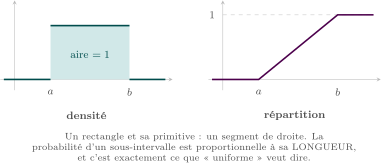
lorsque sur et ailleurs. Alors
11.3.2 Loi exponentielle
, , lorsque pour et sinon. Alors sur ,
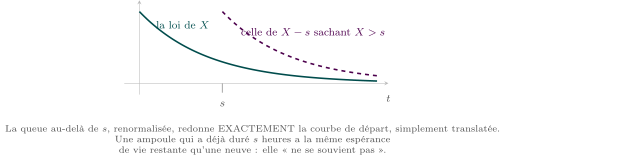
si et seulement si est une variable à densité, positive, vérifiant
11.3.3 Loi normale
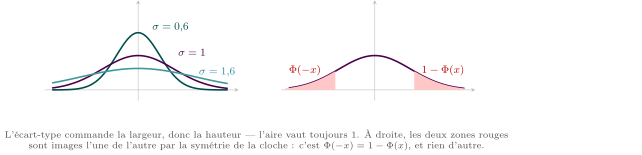
, , lorsque
Alors et . On note la fonction de répartition de .
- .
- pour tout réel .
- Une somme de variables indépendantes suivant des lois normales suit une loi normale.
11.4 Transferts et méthode d'inversion
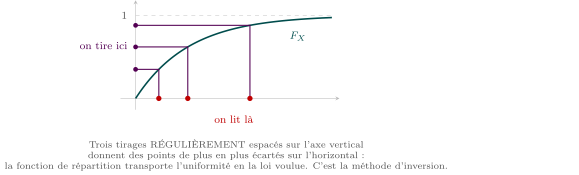
Soit et . Posons
Alors .
Démonstration
Pour , comme équivaut à , puis à , puis à :
puisque est uniforme sur . C'est la fonction de répartition de .
Python : Simuler par inversion, et vérifier
import random, math

random.seed(0)
lam, N = 1.5, 200000
ech = [-math.log(1 - random.random())/lam for _ in range(N)]

moy = sum(ech)/N
var = sum((x - moy)**2 for x in ech)/N
print(round(moy, 4), round(var, 4))     # proche de 0.6667 et 0.4444
print(round(1/lam, 4), round(1/lam**2, 4))
On ne dispose que d'un générateur uniforme, et l'on en tire une loi exponentielle : c'est exactement la méthode d'inversion du cours. Les deux premiers moments confirment le résultat — sans le démontrer.