Convergences, approximations et estimation
Cours complet · mathématiques appliquées (ECG 2e année), chapitre 12 · prépa ECG, 2e année
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
Un sondage interroge mille personnes et annonce un pourcentage « à deux points près ». D'où vient cette précision, et que veut dire « près » ? Ce chapitre y répond, et il boucle l'année : la moyenne d'un grand échantillon se rapproche de l'espérance — c'est la loi faible des grands nombres — et l'écart suit approximativement une loi normale — c'est le théorème limite central.
De là découle toute la statistique inférentielle : estimer un paramètre inconnu, et dire avec quelle confiance.
Le programme précise que ce chapitre « ne doit pas faire l'objet d'un exposé théorique » et que « toutes les indications devront être fournies aux candidats quant à la justification de l'utilisation des approximations ». On apprend à s'en servir, pas à les démontrer.
12.1 Deux inégalités
Si est une variable aléatoire positive admettant une espérance, alors
Si admet un moment d'ordre , alors
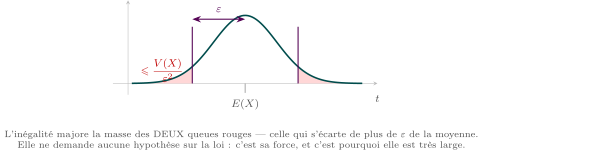
Bienaymé-Tchebychev ne suppose rien sur la loi de — d'où sa généralité, et sa faiblesse : pour une loi normale, elle majore par , alors que la vraie valeur est . On s'en sert quand on ne sait rien, et l'on passe au théorème limite central dès qu'on peut.
12.2 Loi faible des grands nombres
Soit une suite de variables aléatoires indépendantes, de même espérance et de même variance. Posons . Alors
Démonstration
et par indépendance. Bienaymé-Tchebychev donne
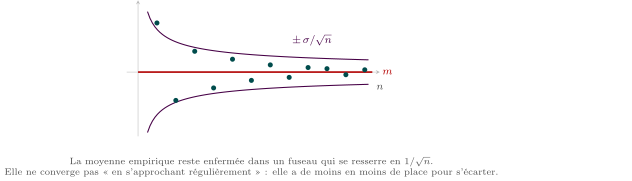
12.3 Convergence en loi
Une suite converge en loi vers , noté , lorsque
en tout réel où est continue.
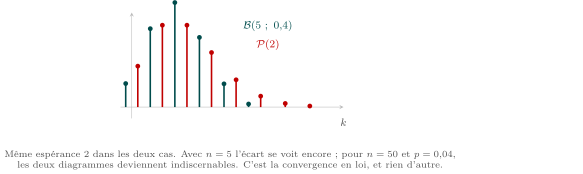
Si les et sont à valeurs dans , alors si et seulement si
Si , alors où .
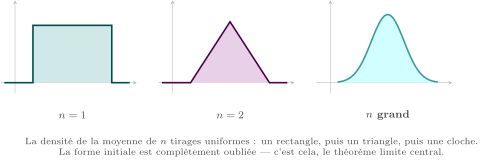
Soit une suite de variables aléatoires indépendantes, de même loi, d'espérance et de variance . Alors
c'est-à-dire que pour tous ,
La loi des grands nombres dit que s'approche de . Le théorème limite central dit à quelle vitesse et selon quelle forme : l'écart est de l'ordre de , et sa distribution est une cloche — quelle que soit la loi de départ. C'est ce dernier point qui est extraordinaire.
12.4 Estimation
12.4.1 Estimation ponctuelle
Un -échantillon de est une suite de variables indépendantes, de même loi que . Un estimateur de est une variable aléatoire ; sa réalisation sur un échantillon observé est l'estimation.
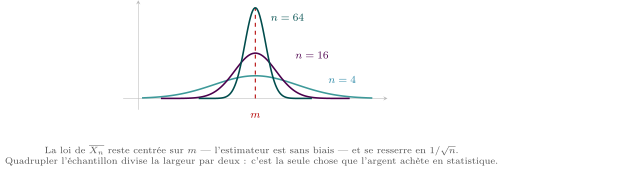
estime . On a — l'estimateur est sans biais — et , qui tend vers .
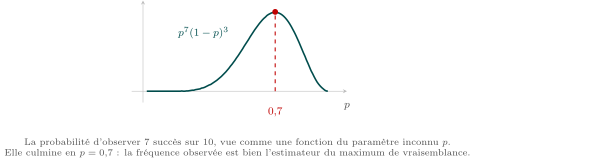
On cherche la valeur du paramètre qui rend l'échantillon observé le plus probable. Pour une loi de Bernoulli et succès sur essais, la probabilité d'observer cet échantillon est ; elle est maximale pour . On retrouve la fréquence observée. Pour une loi de Poisson, le même raisonnement donne .
12.4.2 Intervalle de confiance
est un intervalle de confiance de au niveau lorsque
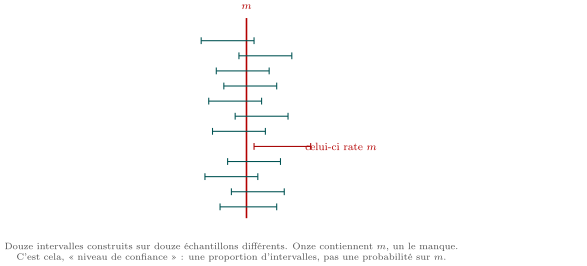
est un nombre fixe et inconnu ; il ne « tombe » pas dans l'intervalle avec une probabilité. Ce sont et qui sont aléatoires : sur un grand nombre d'expériences, des intervalles construits contiennent . Dire « a de chances d'être là » est un abus de langage courant, mais un contresens.
Si les ont pour variance connue, alors
est un intervalle de confiance de au niveau .
Démonstration
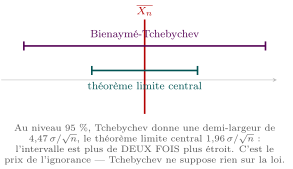
Bienaymé-Tchebychev appliquée à , de variance , donne . On choisit tel que ce majorant vaille : .
Avec la variance empirique et le quantile d'ordre de :
Pour , .
Python : Voir le théorème limite central
import random, math

random.seed(0)
def moyenne_de(n):
    return sum(random.random() for _ in range(n))/n

for n in (1, 4, 30):
    ech = [moyenne_de(n) for _ in range(200000)]
    m = sum(ech)/len(ech)
    v = sum((x-m)**2 for x in ech)/len(ech)
    print(n, round(m, 4), round(v, 5), round(1/(12*n), 5))
# 1  0.5000  0.08333  0.08333
# 4  0.5001  0.02083  0.02083
# 30 0.5000  0.00278  0.00278
La variance de la moyenne vaut bien à chaque fois. Et la forme de la distribution, elle, devient une cloche — ce que la moyenne et la variance seules ne montrent pas.