Compléments d'Algèbre Linéaire et Déterminants
Cours complet · mathématiques (PC), chapitre 1 · CPGE PC (2e année)
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
1.1 Introduction et vue d'ensemble
L'algèbre linéaire en deuxième année de CPGE PC constitue le cadre géométrique et analytique universel indispensable à la physique quantique (espaces de Hilbert et opérateurs d'observables), à la mécanique des milieux continus (tenseurs des déformations et des contraintes) et à la chimie quantique (orbitales moléculaires LCAO et matrices hamiltoniennes de Hückel).
Ce premier chapitre a pour vocation de consolider la géométrie des espaces vectoriels de dimension quelconque et finie :
- La décomposition en somme directe de sous-espaces vectoriels et la caractérisation projective.
- L'étude de la trace d'un endomorphisme et son invariance fondamentale par changement de base.
- Les sous-espaces stables et les polynômes d'endomorphismes, qui préparent directement la réduction du chapitre suivant.
- Le calcul matriciel avancé des déterminants (déterminants par blocs, déterminant de Vandermonde) et l'interpolation de Lagrange, dont Vandermonde est le pendant déterminantal.
Le chapitre suit une progression qui n'est pas arbitraire. On commence par décomposer l'espace en somme directe, ce qui revient à choisir une façon de découper tout vecteur en morceaux ; les projecteurs sont la traduction opératoire de ce découpage. On construit ensuite deux invariants — la trace et le déterminant — c'est-à-dire deux nombres attachés à un endomorphisme et non à la matrice qui le représente. Cette distinction est le fil rouge : une matrice dépend d'une base, un endomorphisme non ; tout ce qui survit à un changement de base est intrinsèque, et c'est cela seul qui a un sens géométrique.
1.2 Sommes Directes et Projecteurs
Décomposer un espace en somme directe, c'est se donner le droit de raisonner morceau par morceau : tout vecteur s'écrit d'une seule façon comme somme de ses composantes, et une application linéaire se lit alors sur chaque morceau séparément. C'est le mécanisme qui rendra possible toute la réduction du chapitre suivant — diagonaliser, c'est décomposer l'espace en somme directe de sous-espaces propres.
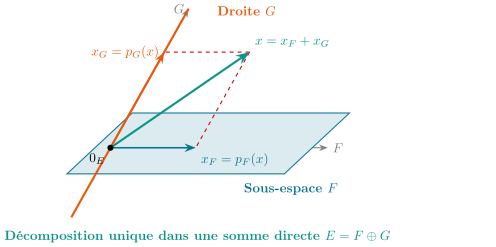
L'unicité de l'écriture est le point sensible, et c'est elle que caractérise l'intersection réduite à .
1.2.1 Produit d'espaces vectoriels
Soient des -espaces vectoriels. Le produit , muni des lois
est un -espace vectoriel. Si chaque est de dimension finie, alors
Le produit est une construction externe : les peuvent être des espaces sans rapport les uns avec les autres. La somme directe, qui vient ensuite, est une construction interne : les y sont des sous-espaces d'un même espace. Les deux notions finissent par se rejoindre — l'application est un isomorphisme de sur si et seulement si la somme est directe —, et c'est cette phrase qui explique pourquoi les dimensions s'additionnent dans un cas et pas dans l'autre.
1.2.2 Somme Directe de Deux et de Plusieurs Sous-Espaces Vectoriels
Soit un -espace vectoriel ( ou ) et soient des sous-espaces vectoriels de .
- La somme de ces sous-espaces est le sous-espace vectoriel défini par :
- Cette somme est dite directe si la décomposition du vecteur nul est unique :
On note alors cette somme ou .
Deux sous-espaces vectoriels et de sont en somme directe si et seulement si :
Ils sont dits supplémentaires dans si de plus , ce que l'on note .
Pour sous-espaces vectoriels, la condition pour tout est nécessaire mais non suffisante pour assurer que la somme soit directe.
Contre-exemple classique : Dans , trois droites vectorielles distinctes vérifient pour , mais n'est pas directe car .
Ce piège mérite qu'on s'y arrête, car il est contre-intuitif. Trois droites distinctes d'un même plan s'intersectent deux à deux en : la condition « deux à deux » est donc remplie. Et pourtant leur somme n'est pas directe — leur somme est le plan, de dimension , alors que la somme des dimensions vaut . Le décompte suffit à conclure, et c'est le réflexe à prendre : en dimension finie, on compte les dimensions avant tout.
Soit un -espace vectoriel de dimension finie et soient des sous-espaces de . Les assertions suivantes sont équivalentes :
- .
- La concaténation de bases des sous-espaces forme une base adaptée de .
- et .
- La somme est directe et .
Une somme directe et un projecteur sont deux façons de dire la même chose. Se donner la décomposition , c'est se donner l'application qui à un vecteur associe sa composante sur ; réciproquement, se donner un projecteur, c'est se donner sa décomposition, puisque et . Le dictionnaire va dans les deux sens, et c'est ce qui rend la caractérisation algébrique si utile : elle permet de reconnaître une décomposition sans jamais l'expliciter.
Démonstration
1 2 : Soit pour chaque , une base de avec . Considérons une combinaison linéaire nulle de tous les vecteurs de :
En posant , on obtient . Comme la somme est directe, chaque . Puisque chaque famille est libre dans , on en déduit que pour tout , . La famille est donc libre.
De plus, , donc est une base de .
2 3 : Si est une base de , alors , et .
3 4 : Considérons l'application linéaire définie par . est surjective par hypothèse (). D'après le théorème du rang :
Ainsi , ce qui prouve que la somme est directe.
4 1 : Si la somme est directe, est injective, donc . Comme est un sous-espace vectoriel de de même dimension finie, , d'où .
Soient des sous-espaces vectoriels de dimension finie d'un même espace. Alors
avec égalité si et seulement si la somme est directe.
C'est le critère de somme directe le plus commode en dimension finie : il ne demande que de compter. Réunir une base de chaque fournit toujours une famille génératrice de la somme, donc l'inégalité ; l'égalité signifie que cette famille est libre, c'est-à-dire qu'elle est une base adaptée à la décomposition.
1.2.3 Projecteurs et Symétries Vectorielles
Soit .
- Le projecteur sur parallèlement à est l'endomorphisme défini par :
Il vérifie , et la relation d'idempotence :
- La symétrie par rapport à parallèlement à est l'endomorphisme défini par :
Elle vérifie la relation d'involution :
Soit . Alors :
Dans ce cas, on a la décomposition en somme directe :
Un projecteur dépend de deux sous-espaces, pas d'un seul. Projeter sur parallèlement à et projeter sur parallèlement à sont deux applications différentes, et la figure ci-dessus le montre : c'est la direction de qui décide où retombe le vecteur. Dire « la projection sur » sans préciser la direction n'a de sens que dans un espace euclidien, où l'orthogonalité fournit un canonique — cas particulier vu en première année, que le chapitre 3 reprendra.
Démonstration
Si , pour tout , écrivons .
- .
- , donc .
Ainsi .
De plus, si , alors il existe tel que et . Donc . L'intersection est réduite au vecteur nul, d'où . L'écriture est donc la décomposition de dans cette somme directe : est le projecteur sur parallèlement à . Enfin, : si , alors ; réciproquement, si , alors .
1.3 Sous-espaces stables et endomorphisme induit
Décomposer l'espace ne sert à rien si l'endomorphisme qu'on étudie ne respecte pas la décomposition. La notion qui manque est celle de sous-espace stable, et c'est elle qui fait le pont avec les matrices par blocs — puis, au chapitre suivant, avec toute la réduction.
Soient et un sous-espace vectoriel de . On dit que est stable par si . L'application
est alors un endomorphisme de , appelé endomorphisme induit par sur .
Une matrice définie par blocs est découpée en sous-matrices par des traits horizontaux et verticaux. Avec et , on calcule par blocs comme avec des coefficients :
- combinaison linéaire, pour deux matrices de même taille découpées de la même façon et : ;
- produit, lorsque le découpage des colonnes de est celui des lignes de (tailles compatibles) :
- transposition : .
Une seule réserve : les blocs sont des matrices, qui ne commutent pas en général, et l'ordre des facteurs dans doit être respecté.
Soit de dimension finie et .
- Si est stable par et si est une base de adaptée à — c'est-à-dire dont les premiers vecteurs forment une base de —, alors
où est la matrice de l'endomorphisme induit .
- Si avec chaque stable par , et si est adaptée à cette décomposition, alors est diagonale par blocs, le -ième bloc étant la matrice de .
Ce théorème est le programme de tout le chapitre suivant en une phrase : réduire un endomorphisme, c'est trouver une décomposition de l'espace en sous-espaces stables aussi petits que possible, pour que la matrice par blocs soit aussi simple que possible. La réciproque vaut aussi, et c'est elle qu'on emploie en pratique : lire une matrice triangulaire ou diagonale par blocs, c'est lire une liste de sous-espaces stables.
Si et commutent, alors et sont stables par .
La démonstration tient en une ligne pour le noyau : si , alors , donc . Ce résultat, d'apparence anodine, est l'outil le plus utilisé de la réduction : il s'applique à et à , qui commutent toujours, et fournit ainsi une réserve inépuisable de sous-espaces stables — au premier rang desquels les sous-espaces propres.
1.4 Polynômes d'endomorphismes et de matrices carrées
Soient et . On pose
Le polynôme est dit annulateur de si . Les mêmes définitions valent pour une matrice carrée , avec .
Pour tous et tout :
- : deux polynômes du même endomorphisme commutent toujours.
- et sont stables par .
Le point 2 est le point 1 combiné à la proposition précédente : commute avec , donc le noyau de est stable par . Tout le chapitre suivant repose sur cette mécanique — un polynôme annulateur bien choisi découpe l'espace en sous-espaces stables, et la réduction consiste à choisir ce polynôme.
Méthode : Exploiter un polynôme annulateur
Un polynôme annulateur de donne trois choses, et chacune s'obtient en isolant un terme.
- L'inverse, si . De avec , on tire
donc est inversible et son inverse est un polynôme en .
- Les puissances. La division euclidienne avec donne , puisque : toute puissance se ramène à un polynôme de degré borné, dont les coefficients se calculent en évaluant la division aux racines de ; en une racine d'ordre , on évalue aussi en les dérivées de la relation jusqu'à l'ordre .
- Une contrainte sur le spectre, que le chapitre suivant exploitera : toute valeur propre de est racine de .
1.5 Trace d'une Matrice et d'un Endomorphisme
La trace paraît d'abord une curiosité de calcul : pourquoi la somme des coefficients diagonaux aurait-elle un sens, alors que ces coefficients dépendent de la base ? La réponse est la propriété , dont découle l'invariance par similitude : deux matrices semblables ont la même trace. La trace est donc attachée à l'endomorphisme, pas à sa représentation — c'est ce qui autorise à parler de la trace d'un endomorphisme, et ce qui en fait, avec le déterminant, l'un des deux invariants élémentaires du chapitre.
1.5.1 Trace d'une Matrice Carrée
Soit . La trace de est la somme de ses coefficients diagonaux :
- Linéarité : L'application est une forme linéaire non nulle.
- Transposition : Pour tout , .
- Commutation sous la trace : Pour toutes matrices et :
- Invariance par similitude : Pour tout et tout :
De découle un résultat qui tombe régulièrement aux concours : il n'existe aucun couple de matrices carrées tel que . La trace du membre de gauche est nulle, celle du membre de droite vaut . La relation de commutation canonique de la mécanique quantique est donc impossible en dimension finie — et c'est précisément pourquoi la théorie a besoin d'espaces de dimension infinie.
Démonstration
Démontrons la propriété fondamentale : Soient et . Le coefficient de la matrice carrée est :
Par conséquent :
Pour l'invariance par similitude :
1.5.2 Trace d'un Endomorphisme en Dimension Finie
Soit un -espace vectoriel de dimension finie et . La trace de l'endomorphisme , notée , est la trace de sa matrice représentative dans n'importe quelle base de :
Cette définition ne dépend pas de la base choisie d'après l'invariance par similitude.
Soit un projecteur en dimension finie. Alors :
Le résultat mérite d'être retenu tel quel : il transforme un calcul de rang, qui demande un pivot, en un calcul de trace, qui demande une addition. Il se démontre en une ligne dans une base adaptée à la décomposition — la matrice de y est diagonale, ne portant que des et des —, et c'est un bon exemple de la méthode générale : choisir la base avant de calculer.
Démonstration
Soit une base adaptée à la décomposition , où est une base de () et une base de . Pour , , et pour , . La matrice de dans est diagonale par blocs :
Sa trace est la somme des termes diagonaux égaux à 1, d'où .
1.6 Théorie des Déterminants et Calcul Matriciel Avancé
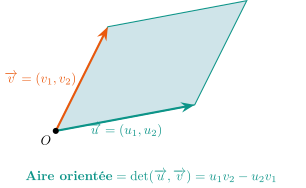
Le déterminant n'est pas défini par une formule mais par trois propriétés : -linéaire, alternée, valant sur la base canonique. Le théorème d'existence et d'unicité dit qu'elles suffisent à le déterminer entièrement — la formule explicite en est une conséquence, non une définition. Ce détour n'est pas un raffinement : c'est lui qui donne la lecture géométrique, car une application linéaire par rapport à chaque variable et alternée est exactement ce qui mesure un volume orienté.
D'où l'énoncé qu'il faut avoir en tête à chaque fois : est le facteur par lequel une application linéaire multiplie les volumes, et son signe dit si elle conserve ou renverse l'orientation. Un déterminant nul signifie que l'image est aplatie — la famille est liée, la matrice non inversible.
1.6.1 Déterminant d'une Famille de Vecteurs dans une Base
Soit un -espace vectoriel de dimension et une base de . Il existe une unique application
linéaire par rapport à chacune de ses variables, alternée — c'est-à-dire nulle dès que deux de ses arguments sont égaux — et vérifiant . De plus, toute application linéaire par rapport à chaque variable et alternée est un multiple de .
La démonstration de ce théorème est hors programme. Ce qu'il faut en retenir est le second point : « linéaire en chaque variable et alternée » ne laisse qu'une liberté, le choix de la valeur en une base. C'est de là que viennent toutes les propriétés de calcul — l'effet des opérations élémentaires, l'annulation en cas de colonnes liées, le développement par rapport à une ligne ou une colonne.
1.6.2 Déterminants par Blocs
Soit une matrice triangulaire par blocs :
où , , et . Alors :
Démonstration
Considérons l'application . Le déterminant étant linéaire par rapport à chaque colonne et alterné, pour et fixés, l'application qui aux colonnes de associe est linéaire par rapport à chacune d'elles et alternée. Il existe donc une constante telle que :
En prenant , on a . Par des opérations élémentaires sur les colonnes (en soustrayant des combinaisons des premières colonnes), on élimine le bloc sans modifier le déterminant :
Par multilinéarité par rapport aux dernières colonnes, on montre de même que . D'où . Enfin, est du premier type et le déterminant est invariant par transposition : .
1.6.3 Déterminant de Vandermonde
Soient . Le déterminant de Vandermonde associé est :
En particulier, si et seulement si les sont deux à deux distincts.
Le déterminant de Vandermonde n'est pas un exercice isolé : il est la clé de tout ce qui touche à l'interpolation. Sa non-nullité dès que les sont deux à deux distincts est exactement l'énoncé « par points d'abscisses distinctes passe un unique polynôme de degré ». On le retrouvera en exercice, chaque fois qu'il faudra prouver qu'une famille de fonctions est libre.
Démonstration
Procédons par récurrence sur . Pour , . La formule est vérifiée.
Supposons la formule vraie au rang . Pour calculer , remplaçons sa dernière ligne par . La fonction est un polynôme en de degré au plus , obtenu en développant par rapport à la dernière ligne. Le coefficient dominant (devant ) est le cofacteur de , qui vaut exactement . De plus, si l'on remplace par (), la matrice a deux lignes identiques, donc . Si deux des sont égaux, la matrice de départ a deux lignes égales : les deux membres de la formule sont nuls, et elle est vraie. Sinon, par hypothèse de récurrence : est de degré et admet les racines distinctes . On en déduit la factorisation :
En évaluant en , on obtient :
Ce qui achève la récurrence.
1.7 Interpolation de Lagrange
Le déterminant de Vandermonde vient de dire qu'un polynôme de degré est déterminé par ses valeurs en points distincts. Cette section en fait une base, et c'est cette base qui rend le résultat utilisable.
Soient des éléments deux à deux distincts de . Pour , on pose
Chaque est construit pour valoir en et aux autres points : le numérateur s'annule en tous les sauf , et le dénominateur est exactement ce qu'il faut pour normaliser. Autrement dit
La famille est une base de , et tout polynôme s'y écrit
Les coordonnées d'un polynôme dans cette base sont donc ses valeurs aux points d'interpolation.
C'est ce qui fait tout l'intérêt de la base de Lagrange, et ce qui la distingue de la base canonique : on lit les coordonnées sans aucun calcul. En contrepartie, la base dépend du choix des points, et changer de points change toute la base.
Aucun calcul n'est nécessaire : le polynôme constant appartient à et vaut en chacun des , donc sa décomposition dans la base de Lagrange est . C'est un cas particulier du théorème, appliqué à — et un bon test de compréhension : qui cherche à développer les produits n'a pas vu ce que dit la base.
Les deux résultats disent la même chose de deux façons. Chercher prenant valeurs imposées, c'est résoudre un système linéaire de équations dont la matrice est précisément la matrice de Vandermonde des . Le déterminant de Vandermonde étant non nul lorsque les sont deux à deux distincts, le système a une solution unique — c'est l'existence et l'unicité du polynôme interpolateur —, et la base de Lagrange en donne la solution explicite, sans résoudre le système.