Réduction des Endomorphismes et Matrices Carrées
Cours complet · mathématiques (PC), chapitre 2 · CPGE PC (2e année)
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
2.1 Introduction et vue d'ensemble
La théorie de la réduction a pour objectif fondamental de trouver une base de l'espace vectoriel dans laquelle la matrice d'un endomorphisme prend une forme la plus simple possible : diagonale (découplage total des variables) ou triangulaire supérieure (découplage en cascade).
En PC, la réduction est au cœur des méthodes de calcul de puissances de matrices , de la résolution, sur des exemples, de systèmes différentiels linéaires à coefficients constants issus de la physique, de la recherche des modes propres en mécanique vibratoire, et de la détermination des niveaux d'énergie discrets en chimie quantique (méthode de Hückel).
Deux obstacles se dressent, et tout le chapitre consiste à les nommer puis à les mesurer. Le premier est que les valeurs propres peuvent ne pas exister dans le corps où l'on travaille : une rotation du plan réel d'angle non multiple de n'a aucune direction invariante. Le second est plus subtil — même quand les valeurs propres existent, il peut n'y avoir pas assez de vecteurs propres pour former une base. C'est ce que mesure l'écart entre la multiplicité géométrique et la multiplicité algébrique, et c'est la seule chose qui sépare une matrice diagonalisable d'une matrice qui ne l'est pas.
D'où deux routes, développées dans cet ordre. La première passe par le polynôme caractéristique et compte les dimensions ; la seconde passe par les polynômes annulateurs et ne compte rien — elle demande seulement qu'un polynôme annulateur soit scindé à racines simples. La seconde est souvent la plus rapide, et c'est elle que l'on cherche en priorité dès qu'un énoncé fournit une relation du type ou .
2.2 Sous-Espaces Stables et Éléments Propres
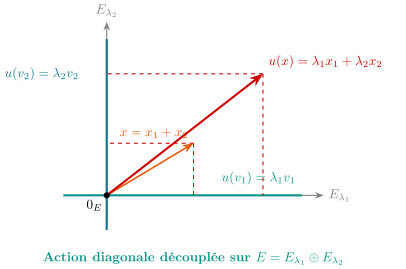
Un sous-espace stable est un morceau de l'espace que l'endomorphisme ne fait pas sortir de lui-même. L'intérêt est immédiatement matriciel : dans une base adaptée à un sous-espace stable, la matrice devient triangulaire par blocs, et l'étude se scinde en deux études plus petites. Toute la réduction est la poursuite de cette idée jusqu'à son terme — découper l'espace en morceaux stables les plus petits possibles.
Les plus petits sont les droites stables, et une droite stable n'est rien d'autre qu'une direction propre : c'est ainsi que les éléments propres apparaissent, non comme une définition tombée du ciel, mais comme le cas limite du découpage.
2.2.1 Sous-Espaces Stables et Endomorphisme Induit
Soit un -espace vectoriel et . Un sous-espace vectoriel de est dit stable par si :
Dans ce cas, l'application est un endomorphisme de , appelé endomorphisme induit par sur .
Soit de dimension finie , un sous-espace stable par de dimension , et une base de obtenue en complétant une base de . La matrice de dans est triangulaire supérieure par blocs :
où .
2.2.2 Valeurs Propres, Vecteurs Propres et Sous-Espaces Propres
Soit .
- Un scalaire est une valeur propre de s'il existe un vecteur non nul tel que :
Lorsque est de dimension finie, l'ensemble des valeurs propres de est appelé le spectre de et noté ou .
- Un tel vecteur est appelé vecteur propre associé à .
- Le sous-espace propre associé à la valeur propre est :
C'est un sous-espace vectoriel stable par , et .
Commutation et stabilité. Si et commutent (), les sous-espaces propres de sont stables par : pour , , donc .
Soit et soient des valeurs propres deux à deux distinctes de . Les sous-espaces propres associés sont en somme directe :
En particulier, toute famille de vecteurs propres associés à des valeurs propres distinctes est une famille libre.
Ce théorème est le pivot de tout le chapitre. Il affirme que les sous-espaces propres sont toujours en somme directe — sans aucune hypothèse — et donc que la seule question qui reste est celle de la dimension : cette somme remplit-elle tout entier ? Si oui, en recollant des bases de chaque sous-espace propre on obtient une base de vecteurs propres, et la matrice est diagonale. Sinon, il manque des vecteurs, et aucune astuce ne les fera apparaître.
Diagonaliser, c'est donc exactement vérifier une égalité de dimensions.
Démonstration
Procédons par récurrence sur le nombre de valeurs propres distinctes. Pour , le résultat est immédiat.
Supposons la propriété vraie pour sous-espaces propres (). Soient tels que :
En appliquant l'endomorphisme à cette égalité linéaire :
En calculant l'expression :
Pour tout , . Par hypothèse de récurrence, la somme est directe, donc pour tout :
Comme les valeurs propres sont deux à deux distinctes, , d'où pour tout . L'équation (1) donne alors . La somme est donc directe.
2.2.3 Éléments propres d'une matrice carrée
Soit . Un scalaire est valeur propre de s'il existe une colonne non nulle telle que
Une telle colonne est un vecteur propre, le sous-espace propre associé est , et le spectre est l'ensemble des valeurs propres.
Les deux points de vue se traduisent l'un dans l'autre : si est la matrice de dans une base , alors est valeur propre de si et seulement si elle l'est de , et les vecteurs propres de sont les vecteurs dont la colonne de coordonnées est vecteur propre de . Deux matrices semblables représentent le même endomorphisme dans deux bases : elles ont donc le même spectre.
Pour une matrice réelle, il faut préciser dans quel corps on cherche les valeurs propres. La matrice de la rotation d'angle , , vérifie — aucune droite du plan n'est stable — mais . On parle de spectre complexe d'une matrice réelle, et c'est lui qu'on emploie dès qu'on veut trigonaliser, puisque tout polynôme est scindé sur .
Soit et .
- Si avec , alors .
- Par conséquent, si annule , alors toute valeur propre de est racine de .
Le premier point s'obtient en appliquant de façon répétée : , puis en sommant. Le second en découle, car et forcent . C'est le résultat qui rend un annulateur utile dès qu'on en tient un non nul : il enferme le spectre dans un ensemble fini et explicite, celui des racines.
Toute valeur propre est racine de , mais toute racine de n'est pas valeur propre. annule l'identité, dont le spectre est et non . Un annulateur donne une liste de candidats à tester, jamais le spectre lui-même.
2.3 Polynôme Caractéristique et Multiplicités
Les valeurs propres se cherchent, et le polynôme caractéristique est l'outil qui les trouve : est valeur propre si et seulement si n'est pas injectif, c'est-à-dire si son déterminant s'annule. Chercher les valeurs propres revient donc à chercher les racines d'un polynôme — et c'est là que le corps de base intervient de façon décisive, un polynôme réel pouvant n'avoir aucune racine réelle.
2.3.1 Définition et Invariance par Similitude
Soit (ou avec ). Le polynôme caractéristique de est le polynôme unitaire de degré défini par :
- Degré et coefficients remarquables : .
- Invariance par similitude : Pour tout , .
- Caractérisation spectrale : Les valeurs propres de dans sont exactement les racines de dans :
Deux coefficients de ce polynôme méritent d'être retenus, car ils donnent un contrôle gratuit sur tout calcul de valeurs propres : lorsque est scindé (c'est toujours le cas sur ), la somme des valeurs propres, comptées avec multiplicité, vaut la trace, et leur produit vaut le déterminant. Avant de poursuivre un exercice, on vérifie ces deux égalités ; elles coûtent une addition et une multiplication, et elles attrapent la plupart des erreurs de calcul.
2.3.2 Multiplicité Algébrique et Multiplicité Géométrique
Soit une valeur propre de .
- La multiplicité algébrique de , notée , est la multiplicité de comme racine de :
- La multiplicité géométrique de est la dimension du sous-espace propre associé :
Pour toute valeur propre :
Cet encadrement est l'énoncé le plus utile du chapitre, et il se lit dans les deux sens. À gauche : une valeur propre a toujours au moins un vecteur propre — sinon ce ne serait pas une valeur propre. À droite : elle n'en a jamais plus que sa multiplicité algébrique ne l'autorise.
La conséquence pratique est immédiate. Une valeur propre simple () est prise en étau : sa dimension propre vaut , sans aucun calcul. On ne calcule donc jamais le sous-espace propre d'une valeur propre simple pour en connaître la dimension — on ne le calcule que si l'on a besoin d'un vecteur propre explicite.
Démonstration
Soit et . Soit une base de , que l'on complète en une base de . Dans cette base, comme pour , la matrice de est triangulaire par blocs :
Le polynôme caractéristique s'écrit alors :
Ainsi, divise , ce qui prouve que .
2.4 Diagonalisabilité et Critères Fondamentaux
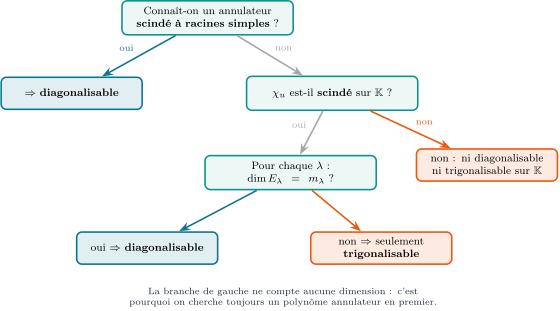
On dispose maintenant de tout ce qu'il faut pour trancher. Les trois énoncés qui suivent sont équivalents, mais ils ne coûtent pas le même effort, et savoir lequel employer est l'essentiel de la compétence attendue.
2.4.1 Définition et Caractérisations Équivalentes
- Un endomorphisme est diagonalisable s'il existe une base de formée de vecteurs propres de , dans laquelle est diagonale.
- Une matrice carrée est diagonalisable si elle est semblable à une matrice diagonale , c'est-à-dire s'il existe telle que :
Calcul des puissances. Si avec , alors, pour tout , (les produits intermédiaires se simplifient), avec : la puissance d'une matrice diagonalisable se ramène aux puissances de ses valeurs propres. Dans les cas numériques, on se limite à ou .
Soit un -espace vectoriel de dimension et . Les assertions suivantes sont équivalentes :
- est diagonalisable.
- .
- .
- Le polynôme caractéristique est scindé sur et, pour chaque valeur propre , la multiplicité géométrique est égale à la multiplicité algébrique :
Exemple : projecteurs et symétries. Un projecteur est diagonalisable : d'après le chapitre 1, , c'est-à-dire que est la somme des sous-espaces propres de , associés aux valeurs propres et (point 2). De même, une symétrie vérifie : elle est diagonalisable, de matrice dans une base adaptée à cette décomposition.
Si le polynôme caractéristique est scindé à racines simples sur (c'est-à-dire si admet valeurs propres distinctes dans ), alors est diagonalisable.
La condition « valeurs propres distinctes » est suffisante et non nécessaire : la confondre avec une caractérisation est la faute la plus fréquente du chapitre. L'identité, dont la seule valeur propre est , est diagonalisable — elle est même déjà diagonale. Une matrice peut donc être diagonalisable avec très peu de valeurs propres, pourvu que chacune en ait « assez ».
2.5 Diagonalisabilité par les polynômes annulateurs
La seconde route abandonne le comptage. Son principe est que la structure d'un endomorphisme est déjà inscrite dans les relations algébriques qu'il vérifie : si , alors est un projecteur, donc diagonalisable, et l'on n'a calculé ni polynôme caractéristique ni dimension.
C'est la route la plus rentable en pratique, parce qu'un polynôme annulateur se lit souvent sur l'énoncé — une relation matricielle donnée, une propriété géométrique, ou le polynôme caractéristique lui-même par Cayley-Hamilton — alors qu'un calcul de dimensions demande de résoudre autant de systèmes qu'il y a de valeurs propres.
2.5.1 Caractérisation Polynomiale de la Diagonalisabilité et Cayley-Hamilton
Un endomorphisme en dimension finie est diagonalisable si et seulement s'il admet un polynôme annulateur scindé à racines simples sur :
Soit en dimension finie. Alors est diagonalisable si et seulement si le polynôme
— produit étendu au spectre lui-même, chaque valeur propre comptée une seule fois — est un polynôme annulateur de .
L'énoncé est plus précis que le précédent, et c'est celui qu'on emploie. Il dit deux choses. D'une part, si l'on tient un annulateur scindé à racines simples, on peut lui retirer toutes les racines qui ne sont pas valeurs propres sans perdre la propriété. D'autre part, il donne un test fini et sans calcul de dimension : on calcule le spectre, on forme ce produit, on l'évalue en , et le résultat tranche. Sur , par exemple, annule et n'a que des racines simples : est diagonalisable, et son spectre est contenu dans — sans avoir rien calculé.
Si est diagonalisable et si est un sous-espace vectoriel stable par , alors l'endomorphisme induit est diagonalisable.
C'est une conséquence immédiate du corollaire : le polynôme annule , donc il annule aussi , qui n'est que la restriction de . Il est scindé à racines simples, donc est diagonalisable. Le résultat est loin d'être évident géométriquement — rien ne dit a priori que contienne des vecteurs propres — et c'est l'argument polynomial qui le rend facile.
Tout endomorphisme en dimension finie annule son propre polynôme caractéristique :
Cayley-Hamilton fournit un polynôme annulateur gratuitement, sans le chercher : c'est le polynôme caractéristique lui-même. Mais il faut voir la limite de ce cadeau — le polynôme caractéristique n'apporte rien à la diagonalisabilité : s'il est scindé à racines simples, on savait déjà que est diagonalisable ( valeurs propres distinctes), et sinon il ne permet pas de conclure. On l'emploie pour ce qu'il permet vraiment : exprimer comme polynôme en , ou calculer par division euclidienne de par .
La « démonstration » consistant à écrire est fausse. Dans , le est un scalaire : le déterminant est celui d'une matrice à coefficients polynomiaux, et l'on ne peut pas y substituer une matrice.
2.6 Trigonalisation
Reste le cas où la diagonalisation échoue. On ne renonce pas pour autant : dès que le polynôme caractéristique est scindé, on obtient une forme triangulaire, où le découplage n'est plus total mais « en cascade » — chaque nouvelle coordonnée ne dépend que des précédentes. C'est assez pour lire les valeurs propres sur la diagonale, pour calculer un déterminant, et pour majorer les puissances.
Sur , tout polynôme est scindé : toute matrice complexe est donc trigonalisable. C'est ce qui explique que l'on passe si souvent aux complexes pour démontrer un résultat, quitte à revenir ensuite dans .
- Un endomorphisme est trigonalisable s'il existe une base de dans laquelle est triangulaire supérieure.
- Une matrice carrée est trigonalisable si elle est semblable à une matrice triangulaire supérieure .
Un endomorphisme (ou une matrice ) est trigonalisable si et seulement si son polynôme caractéristique est scindé sur .
Si est trigonalisable, notons ses valeurs propres répétées selon leur multiplicité. Alors
Il n'y a rien à démontrer : dans une base de trigonalisation, la matrice est triangulaire et porte les sur sa diagonale ; la trace d'une matrice triangulaire est la somme de sa diagonale, son déterminant le produit. Et comme la trace et le déterminant sont invariants par similitude, le calcul fait dans cette base vaut pour toutes. Sur , où toute matrice est trigonalisable, ces deux égalités sont donc toujours vraies — c'est ce qui permet de lire la trace et le déterminant sur le seul polynôme caractéristique, comme l'annonçaient ses coefficients de degrés et .
Comme tout polynôme non constant est scindé sur d'après le théorème de d'Alembert-Gauss, toute matrice carrée à coefficients complexes est trigonalisable.