Espaces Probabilisés et Variables Aléatoires Discrètes
Cours complet · mathématiques (PT), chapitre 11 · CPGE PT (2e année)
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
11.1 Introduction et modélisation probabiliste
La théorie moderne des probabilités, axiomatisée par Andreï Kolmogorov en 1933, constitue le socle mathématique rigoureux de l'analyse des phénomènes aléatoires. En physique, en sciences industrielles et en ingénierie de pointe, elle est indispensable : mécanique statistique, bruit thermique dans les capteurs électroniques, fiabilité des composants critiques aéronautiques, théorie de l'information de Shannon, files d'attente et algorithmes d'apprentissage automatique.
En classe de PT, l'étude porte sur les espaces probabilisés généraux , la manipulation des événements (continuité de la mesure de probabilité, probabilités totales, formule de Bayes), l'analyse des variables aléatoires discrètes (à valeurs finies ou dénombrables) et de leurs moments (espérance, variance, inégalités de concentration), les lois fondamentales et les couples de variables aléatoires.
11.2 Espaces probabilisés et axiomatique
11.2.1 Tribus et notion d'événement
Soit un ensemble non vide appelé univers. Une famille de parties de est appelée une tribu (ou -algèbre) sur si elle vérifie les trois axiomes suivants :
- L'univers appartient à la tribu : .
- Stabilité par passage au complémentaire : pour tout , son complémentaire appartient à .
- Stabilité par union dénombrable : pour toute suite d'éléments de , .
Le couple est appelé un espace probabilisable. Les éléments de sont appelés les événements.
Par les lois de De Morgan, une tribu est également stable par intersection dénombrable :
De plus, est l'événement impossible, tandis que est l'événement certain.
11.2.2 Mesure de probabilité et théorèmes de continuité
Soit un espace probabilisable. Une probabilité sur est une application satisfaisant :
- Normalisation : .
- -additivité : pour toute suite d'événements deux à deux disjoints ( pour ) :
Le triplet est alors appelé un espace probabilisé.
Soit un espace probabilisé.
- .
- Pour tout , .
- Croissance : si , alors et .
- Formule du crible (Poincaré à 2 événements) : pour tous :
- Sous-additivité dénombrable : pour toute suite d'événements quelconques :
Soit un espace probabilisé.
- Continuité croissante : Soit une suite croissante d'événements ( pour tout ). Alors :
- Continuité décroissante : Soit une suite décroissante d'événements ( pour tout ). Alors :
Démonstration
- Posons et pour tout , . Les sont deux à deux disjoints et vérifient , d'où .
Par -additivité de la mesure :
puis, la somme partielle étant la probabilité d'une réunion finie de disjoints,
- Pour la continuité décroissante, on applique la continuité croissante à la suite complémentaire , qui est croissante, et on utilise .
11.3 Probabilités conditionnelles, Formule des probabilités totales et Bayes
11.3.1 Probabilité conditionnelle et indépendance
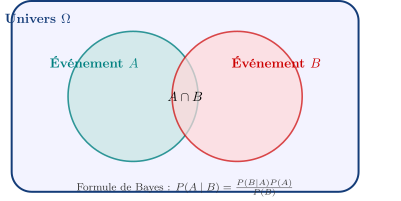
Soit tel que . Pour tout événement , la probabilité conditionnelle de sachant , notée ou , est définie par :
L'application est elle-même une probabilité sur .
- Deux événements et sont indépendants si . Si , cela équivaut à .
- Une famille d'événements est mutuellement indépendante si pour toute sous-famille finie :
L'indépendance deux à deux n'implique pas l'indépendance mutuelle ! Le contre-exemple classique de Bernstein consiste à lancer deux pièces équilibrées et à considérer , , . sont 2 à 2 indépendants mais .
11.3.2 Système complet d'événements, Probabilités totales et Bayes
On appelle système complet d'événements (SCE) une famille (avec fini ou dénombrable) d'événements vérifiant :
- Deux à deux incompatibles : .
- Réunion égale à l'univers : .
Si de plus , on parle de SCE propre. (Si , la famille forme un système quasi-complet).
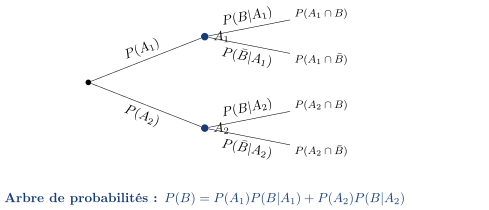
Soient des événements tels que . Alors
C'est la formule des expériences séquentielles : chaque facteur est la probabilité de l'étape suivante sachant tout ce qui précède, et le produit se lit le long d'une branche d'arbre. Elle se démontre en écrivant chaque conditionnelle comme un quotient — tout se télescope.
Soit un système complet (ou quasi-complet) d'événements vérifiant pour tout . Alors pour tout événement :
Soit un système complet d'événements (). Pour tout événement tel que , et pour tout indice fixé :
11.4 Variables aléatoires discrètes et loi de probabilité
Une application (où ) est appelée une variable aléatoire discrète réelle si :
- L'ensemble des valeurs prises est au plus dénombrable (fini ou indexable par ).
- Pour tout , l'image réciproque appartient à la tribu .
La loi de probabilité de la variable discrète est entièrement déterminée par la famille de nombres réels , qui vérifie :
- .
- (sommabilité de la famille).
Pour toute partie , .
11.5 Moments d'une variable aléatoire discrète
11.5.1 Espérance mathématique et Théorème de transfert
Soit une variable aléatoire discrète réelle. On dit que admet une espérance mathématique si la famille est sommable, c'est-à-dire si :
Dans ce cas, l'espérance de , notée , est le réel :
Soit une variable aléatoire discrète et une fonction. La variable aléatoire admet une espérance si et seulement si :
Dans ce cas, son espérance est donnée par :
Soient deux variables aléatoires discrètes admettant une espérance, et .
- Linéarité : admet une espérance et .
- Positivité : si presque sûrement (), alors .
- Croissance : si presque sûrement, alors .
- Variable bornée : si est bornée (), admet toujours une espérance et .
- Domination : si et si admet une espérance, alors en admet une.
- Espérance nulle : si est positive et d'espérance nulle, alors l'événement est presque sûr.
- Moment d'ordre 2 : si admet une espérance, alors en admet une.
Le point 5 est le critère d'existence le plus employé, et il évite presque toujours le calcul : plutôt que d'étudier la sommabilité de , on majore par une variable dont on connaît déjà l'espérance. Le point 7 en découle, par .
Si est une variable aléatoire à valeurs dans , alors admet une espérance si et seulement si la série converge, et dans ce cas
La formule vaut son poids en calculs. Pour la loi géométrique, par exemple, se lit sans effort — c'est la probabilité que les premières épreuves échouent — et l'espérance tombe comme somme d'une série géométrique : . Le calcul direct, lui, demande de dériver une série entière.
11.5.2 Variance, Écart-type et Moments d'ordre supérieur
Pour , on appelle moment d'ordre de l'espérance , sous réserve de convergence de . Si existe, alors pour tout entier , le moment existe.
Soit une variable aléatoire admettant un moment d'ordre 2 ().
- La variance de est le réel positif :
- L'écart-type de est .
- Formule de Koenig-Huygens :
- Changement d'échelle : pour tous , et .
- Nullité de la variance : ( est constante presque sûrement).
Démonstration
Par linéarité de l'espérance :
Si et admettent une espérance, alors en admet une et
avec égalité si et seulement s'il existe tel que presque sûrement.
C'est l'inégalité de Cauchy-Schwarz du chapitre 3, appliquée au produit scalaire sur l'espace des variables aléatoires de carré intégrable. Le cas d'égalité y est le cas de colinéarité, et c'est lui qui, appliqué à et , donne exactement lorsque est fonction affine de presque sûrement.
Une variable aléatoire d'espérance finie est dite centrée si , et réduite si . Si , la variable
est centrée réduite : c'est la forme sous laquelle on compare deux variables d'unités ou d'ordres de grandeur différents.
11.6 Inégalités fondamentales de concentration
Soit une variable aléatoire discrète positive ou nulle () admettant une espérance. Pour tout réel :
Démonstration
Soit . Considérons la variable indicatrice . Puisque , on a pour tout : . Par croissance de l'espérance :
En divisant par , on obtient directement .
Soit une variable aléatoire discrète admettant un moment d'ordre 2. Pour tout réel :
Démonstration
Appliquons l'inégalité de Markov à la variable aléatoire positive et au réel :
Soit une suite de variables aléatoires indépendantes et de même loi (iid), admettant une espérance et une variance . Posons la moyenne empirique . Alors pour tout :
11.7 Lois discrètes usuelles (Étude complète)
| Loi | Notation | Support | Espérance | Variance |
|---|---|---|---|---|
| Uniforme discrète | ||||
| Bernoulli | ||||
| Binomiale | ||||
| Géométrique | ||||
| Poisson |
11.7.1 Loi uniforme discrète
Modélise l'équiprobabilité sur un ensemble fini de entiers consécutifs :
Pour :
11.7.2 Loi de Bernoulli et Loi Binomiale
Bernoulli : Modélise une épreuve binaire unique (Succès avec probabilité , Échec avec ).
Binomiale : Nombre de succès lors de la répétition de épreuves de Bernoulli indépendantes et identiques :
Puisque où les sont des variables de Bernoulli indépendantes :
11.7.3 Loi Géométrique (Temps d'attente)
Modélise le rang du premier succès dans une suite infinie d'épreuves de Bernoulli indépendantes de paramètre () :
Fonction de survie et absence de mémoire :
La loi géométrique est la seule loi discrète sans mémoire :
Calcul des moments par dérivation de séries entières : Pour , . En dérivant : . D'où :
En dérivant une seconde fois : , d'où . Ainsi , et .
11.7.4 Loi de Poisson (Loi des événements rares)
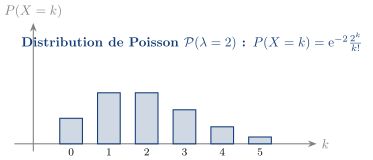
Modélise le nombre d'occurrences d'un événement rare dans un intervalle continu (paramètre ) :
Moments :
De même, , d'où , et .
Soit une suite de variables binomiales telle que . Alors pour tout fixé :
Démonstration
Pour , .
.
.
.
(car est fixé et ).
Par produit des limites : .
11.8 Couples de variables aléatoires et Covariance
Soit un couple de variables aléatoires discrètes sur .
- La loi conjointe est la donnée de pour tout .
- Les lois marginales sont obtenues par sommation :
- Si , la loi conditionnelle de sachant est :
Deux variables aléatoires discrètes et sont indépendantes si pour tous et :
Dans ce cas, pour toutes fonctions et telles que et soient intégrables :
Si les variables aléatoires sont indépendantes, alors pour tout et toutes fonctions et , les variables aléatoires
sont indépendantes. L'énoncé s'étend à un découpage en plus de deux coalitions.
Le lemme dit qu'on peut manipuler des blocs de variables indépendantes comme des variables indépendantes. C'est lui qui autorise, dans une suite i.i.d. de tirages, à affirmer que « la somme des dix premiers » et « le maximum des dix suivants » sont indépendants — sans quoi aucun calcul de loi sur des sommes partielles ne serait possible.
Pour deux variables et admettant un moment d'ordre 2 :
- La covariance de est :
- Deux variables dont la covariance est nulle sont dites décorrélées. Si et sont indépendantes, alors elles sont décorrélées — la réciproque est fausse en général.
- La variance de la somme vaut :
En particulier, si et sont indépendantes : .
- Plus généralement, pour admettant un moment d'ordre 2 :
et si les sont deux à deux décorrélées, la double somme disparaît : la variance d'une somme est alors la somme des variances. C'est la décorrélation deux à deux qui suffit, et non l'indépendance.
- Le coefficient de corrélation linéaire est . On a si et seulement si presque sûrement ().
11.9 Fonctions génératrices
Une variable aléatoire à valeurs entières se laisse coder tout entière dans une série entière, dont les coefficients sont ses probabilités. Le chapitre 6 devient alors un outil de probabilités : dériver la série donne les moments, multiplier deux séries donne la loi d'une somme.
Soit une variable aléatoire à valeurs dans . Sa fonction génératrice est
La série entière définissant a un rayon de convergence , et .
La raison tient en une ligne, et c'est celle qu'il faut retenir : les coefficients sont positifs de somme , donc converge absolument dès que . La fonction génératrice est donc définie au moins sur , quelle que soit la variable — aucune hypothèse d'existence de moments n'est requise.
Deux variables aléatoires à valeurs dans ont la même loi si et seulement si elles ont la même fonction génératrice.
C'est l'unicité du développement en série entière du chapitre 6, transposée : . On lit la loi sur les coefficients, et c'est ce qui fait de un outil d'identification — reconnaître une fonction génératrice connue, c'est avoir reconnu la loi.
- Bernoulli : .
- Binomiale : .
- Géométrique : , de rayon .
- Poisson : , de rayon .
Aucune de ces quatre n'est à apprendre : chacune se retrouve en deux lignes. Pour Poisson, par le développement de l'exponentielle ; pour la géométrique, est une série géométrique de raison .
11.9.1 Calculer l'espérance et la variance
Soit à valeurs dans .
- admet une espérance si et seulement si est dérivable en , et dans ce cas .
- Si admet un moment d'ordre 2, alors
La démonstration de la réciproque du point 1 n'est pas exigible.
Le mécanisme est celui de la dérivation terme à terme : , et en cette somme est exactement . De même , d'où la formule de la variance.
Quand le rayon vaut exactement , le point est au bord de l'intervalle de convergence, et s'entend comme la dérivée à gauche, éventuellement infinie. Le théorème dit alors quelque chose de fort : l'espérance existe exactement quand cette pente est finie. Lorsque le rayon est strictement plus grand que — c'est le cas de toutes les lois usuelles ci-dessus — la question ne se pose pas, est de classe au voisinage de et tous les moments existent.
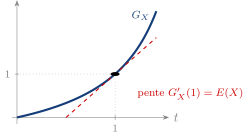
, soit . Deux valeurs se lisent sur le dessin. En la fonction vaut , parce que les probabilités somment à — c'est vrai de toute fonction génératrice. Et la pente en ce point vaut l'espérance : ici , qui est bien . Le rayon de convergence vaut , strictement plus grand que : la courbe se prolonge au-delà de , et c'est ce qui garantit que tous les moments existent.</div>
11.9.2 Somme de variables indépendantes
Si et sont deux variables aléatoires indépendantes à valeurs dans , alors
sur l'intersection des domaines de convergence. L'énoncé s'étend à une somme finie de variables indépendantes.
C'est ici que l'outil paye. La loi d'une somme de variables indépendantes se calcule autrement par un produit de convolution — une somme à mener pour chaque —, alors qu'ici il suffit de multiplier deux fonctions. On reconnaît d'ailleurs le produit de Cauchy du chapitre 5 : multiplier les séries entières, c'est convoler les coefficients, et la démonstration du théorème n'est rien d'autre que par indépendance.
Méthode : Identifier la loi d'une somme
- Écrire les fonctions génératrices des termes.
- Les multiplier, et simplifier.
- Reconnaître le résultat dans le catalogue des génératrices usuelles : par caractérisation, la loi est identifiée.
Ainsi, si et sont indépendantes,
qui est la génératrice de : la somme de deux variables de Poisson indépendantes suit une loi de Poisson de paramètre la somme des paramètres. De même, une somme de variables de Bernoulli indépendantes de même paramètre a pour génératrice , celle de — la loi binomiale retrouvée sans un seul coefficient binomial.
11.10 Méthodes, Synthèse et Pièges Classiques
Méthode : Comment démontrer l'existence d'une espérance ?
Pour une variable aléatoire à support infini :
- Ne jamais écrire avant d'avoir prouvé la sommabilité !
- Poser le terme général positif .
- Utiliser les critères de comparaison des séries numériques (équivalents, règle de d'Alembert , ou comparaison avec une série de Riemann ).
- Conclure à la convergence absolue , ce qui valide l'existence et autorise le calcul de .
Piège de l'indépendance et covariance nulle : signifie que et sont non corrélées, mais n'implique pas qu'elles sont indépendantes ! Exemple : et . Alors , mais .
Piège de la formule de Bayes : Toujours vérifier que la famille considérée forme un système complet d'événements (SCE) et que les probabilités conditionnelles sont bien conditionnées par rapport à la cause ou à l'effet.