Probabilités sur un univers fini
Cours complet · mathématiques (PTSI), chapitre 16 · CPGE PTSI (1re année)
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
<i class="fa-solid fa-compass mr-2" style="color:#9A563B"></i>16.1 Introduction et motivation
Ce chapitre, qui a vocation à interagir avec l'ensemble du programme — dénombrement bien sûr, mais aussi sommes (ch. 2), suites (ch. 5), matrices (ch. 7) —, vise une bonne pratique des variables aléatoires dans le cadre fini. Le point de vue, plus conceptuel qu'au lycée : une situation probabiliste finie est décrite par un -uplet de variables aléatoires, l'univers n'étant qu'une source suffisante d'aléa — on travaille le plus tôt possible avec des événements construits en termes de variables aléatoires , , et la construction explicite de n'est pas un objectif.
Les terrains de jeu suggérés sont riches : marches aléatoires, chaînes de Markov en temps fini, graphes aléatoires, inégalités de concentration. Le programme de l'année s'achève en beauté : une approche non asymptotique de la loi faible des grands nombres, qui justifie l'approche fréquentiste des probabilités.
16.2 Univers, événements, variables aléatoires
Un univers (ici fini) modélise l'ensemble des issues possibles d'une expérience aléatoire. Le vocabulaire des probabilités traduit le vocabulaire ensembliste du chapitre 1 :
| Probabilités | Ensembles | Notation |
|---|---|---|
| issue (ou éventualité) | élément de | |
| événement | partie de | |
| événement élémentaire | singleton | |
| événement certain / impossible | / | |
| « et » / « ou » | intersection / réunion | / |
| événement contraire | complémentaire | |
| et incompatibles (disjoints) | ||
| système complet d'événements | partition de |
Une variable aléatoire est une application (aucune autre condition dans le cadre fini !). Pour et , on note
Ce sont des événements : toute la pratique consiste à raisonner sur ces événements, sans presque jamais revenir aux .
16.3 Espaces probabilisés finis
Une probabilité sur l'univers fini est une application telle que et pour incompatibles. Le couple est un espace probabilisé fini. On note , , les probabilités des événements correspondants.
Une distribution de probabilités sur un ensemble fini est une famille de réels positifs de somme . Une probabilité sur est entièrement déterminée par la distribution : pour tout événement, .
La probabilité uniforme sur donne à chaque issue le même poids ; alors
tout calcul de probabilité uniforme est un quotient de deux dénombrements — le chapitre 15 est la salle des machines.
et la croissance : . (La formule du crible générale est hors programme.)
16.4 Probabilités conditionnelles
Si , la probabilité conditionnelle de sachant est
on re-normalise l'information « s'est produit ». L'application est elle-même une probabilité sur . Par convention, lorsque .
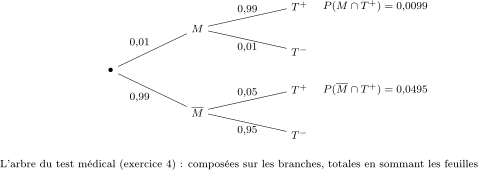
- Probabilités composées : — la formule des arbres : on multiplie le long des branches.
- Probabilités totales : si est un système complet d'événements,
— on désagrège selon les scénarios .
- Formule de Bayes : si et ,
— elle renverse le conditionnement : des effets vers les causes.
16.5 Loi d'une variable aléatoire
La loi d'une variable aléatoire est la probabilité sur déterminée par la distribution . On note lorsque (même loi — ce qui n'impose pas !). Pour toute fonction , est une variable aléatoire, et . On définit aussi la loi conditionnelle de sachant un événement : la distribution .
- Loi uniforme sur un ensemble fini non vide , notée : pour tout (le dé équilibré).
- Loi de Bernoulli de paramètre , notée : à valeurs dans avec — le succès d'une expérience (et pour tout événement ).
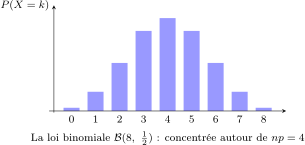
- Loi binomiale de paramètres , , notée : à valeurs dans avec
— le nombre de succès en expériences indépendantes (théorème plus bas) ; le coefficient compte les positions des succès (chapitre 15), et la somme des vaut par la formule du binôme.
Un couple de variables aléatoires est une variable aléatoire à valeurs dans un produit . Sa loi conjointe est la distribution ; les lois marginales (celles de et de ) s'en déduisent en sommant :
(mais la conjointe ne se déduit pas des marginales en général !). Extension immédiate aux -uplets — le bon cadre pour décrire toute situation probabiliste finie.
16.6 Indépendance
16.6.1 Événements indépendants
et sont indépendants si . Lorsque , cela équivaut à : savoir n'apprend rien sur . Une famille finie est indépendante (mutuellement) si pour toute sous-famille, la probabilité de l'intersection est le produit des probabilités.
L'indépendance deux à deux n'implique pas l'indépendance mutuelle : voir l'exercice 6 (deux lancers de pile ou face et l'événement « même résultat »). Il faut vérifier toutes les sous-familles.
Si et sont indépendants, alors et le sont aussi (et , , etc.) ; extension au cas de événements : on peut remplacer n'importe lesquels par leurs contraires.
16.6.2 Variables aléatoires indépendantes
et sont indépendantes, noté , si pour tous et , les événements et sont indépendants. Caractérisation pratique : il suffit que la loi conjointe soit le produit des marginales,
Extension aux -uplets : la modélisation de expériences indépendantes (lancers successifs, échantillon…) est une suite finie de variables aléatoires indépendantes.
Si sont indépendantes de loi , alors
Interprétation : le nombre de succès lors de la répétition de expériences indépendantes de probabilité de succès — la définition concrète de la binomiale.
Démonstration
L'événement est l'union disjointe, sur tous les choix des indices de succès ( choix, chapitre 15), des événements « succès exactement en ces positions », chacun de probabilité par indépendance.
- Si , alors pour toutes fonctions .
- Lemme des coalitions (démonstration hors programme) : si sont indépendantes, alors et sont indépendantes — des paquets disjoints de variables indépendantes restent indépendants, même transformés. Extension à plus de deux coalitions.
16.7 Espérance
L'espérance d'une variable aléatoire réelle est
la moyenne des valeurs pondérées par leurs probabilités, indicateur de position. est centrée si .
- Linéarité : — sans aucune hypothèse d'indépendance ! (Conséquence immédiate de la formule sur les .)
- Positivité (), croissance, inégalité triangulaire .
- Espérances usuelles : ; ; ; et le pont fondamental :
- Formule de transfert : — nul besoin de la loi de ! Elle s'applique en particulier aux couples et aux -uplets : .
- Si et sont indépendantes : (extension à variables indépendantes). La réciproque est fausse.
Linéarité indicatrices l'arme absolue : pour compter en moyenne, écrire le compteur comme somme d'indicatrices, , d'où — sans calculer la loi de , et sans indépendance. L'espérance de la binomiale en une ligne : . Voir l'exercice 7 des travaux dirigés (points fixes d'une permutation aléatoire).
16.8 Variance, écart type, covariance
La variance d'une variable aléatoire réelle est , et l'écart type est : des indicateurs de dispersion autour de la moyenne. Si , la variable est centrée réduite.
Lois usuelles : ; .
La covariance de deux variables réelles est
et sont décorrélées si . Indépendantes décorrélées (par ), mais la réciproque est fausse (banque, exercice 8 des travaux dirigés).
et plus généralement . Cas décorrélé (en particulier indépendant) : la variance est additive, — on retrouve la variance de la binomiale : Bernoulli indépendantes, .
16.9 Inégalités probabilistes et loi des grands nombres
Si est positive et :
Démonstration
(vérifier selon les cas !), et l'on prend l'espérance : .
Pour toute variable aléatoire réelle et tout :
Démonstration
Markov appliquée à la variable positive avec le seuil : l'événement est exactement .
Soient indépendantes de même loi, d'espérance et de variance , et la moyenne empirique. Alors , , et pour tout :
Démonstration
Linéarité de l'espérance ; additivité de la variance (indépendance !) : ; puis Bienaymé-Tchebychev appliquée à .
Prenons , indicatrices de l'événement « se réalise à la -ième répétition » : est la fréquence observée de , , et le théorème borne explicitement la probabilité que la fréquence s'écarte de :
La fréquence converge vers la probabilité — non pas comme un acte de foi, mais avec une borne quantitative valable pour chaque (approche non asymptotique) : c'est la justification de l'approche fréquentiste qui fondait l'intuition du lycée, et la conclusion du programme de l'année.