Probabilités
Cours complet · mathématiques (terminale), chapitre 9 · terminale, spécialité mathématiques
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
Ce chapitre aborde l'étude des probabilités sous l'angle du conditionnement, de la répétition d'épreuves indépendantes (la loi binomiale) et des théorèmes limites fondamentaux (inégalités de concentration et loi des grands nombres).
9.1 Conditionnement et Indépendance
9.1.1 Probabilité conditionnelle
Soient et deux événements d'un univers , avec . La probabilité conditionnelle de sachant , notée (ou ), est définie par :
On en déduit la relation de probabilité de l'intersection : .
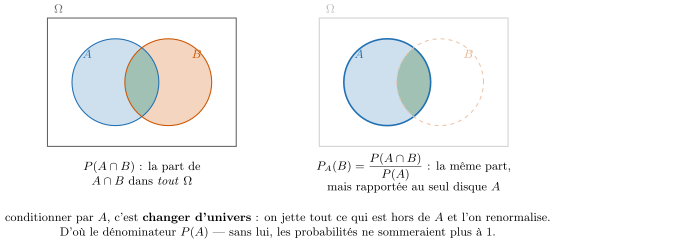
Le dénominateur n'est pas une complication gratuite : conditionner par , c'est changer d'univers. On efface tout ce qui se trouve hors de , et l'on remesure la part de dans ce nouvel univers rétréci. Sans la division par , la somme des probabilités ne vaudrait plus .
9.1.2 Arbre pondéré et probabilités totales
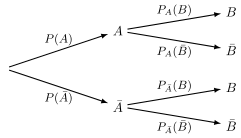
Pour modéliser une expérience à étapes, on utilise un arbre pondéré :
Règles de calcul dans un arbre pondéré :
- La somme des probabilités des branches issues d'un même nœud est égale à 1 (par exemple et ).
- La probabilité d'un chemin est le produit des probabilités des branches qui le composent (par exemple ).
Soit une partition de l'univers (événements disjoints deux à deux et dont la réunion est ). Pour tout événement , on a :
C'est-à-dire, si les probabilités conditionnelles sont définies :
9.1.3 Indépendance
Deux événements et sont indépendants si et seulement si :
Si , cela équivaut à .
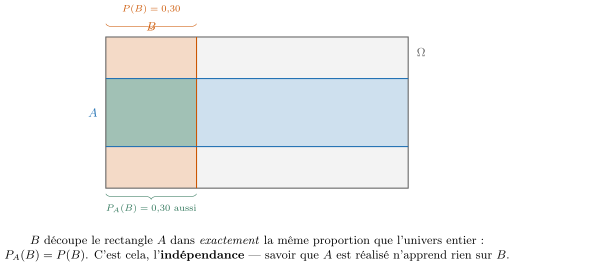
C'est cette seconde écriture qui porte le sens : apprendre que est réalisé ne change rien à ce que l'on croit de . Sur une figure, cela signifie que découpe dans la même proportion qu'il découpe l'univers entier.
9.2 Succession d'Épreuves Indépendantes et Loi Binomiale
9.2.1 Succession d'épreuves indépendantes
On enchaîne expériences aléatoires dont les résultats ne s'influencent pas (tirages avec remise, lancers successifs d'une pièce ou d'un dé...). Une issue de la succession est un -uplet du produit cartésien des univers de chaque épreuve (voir le chapitre 7).
Dans le modèle de la succession de épreuves indépendantes, la probabilité d'une issue est le produit des probabilités de ses composantes :
Sur un arbre, c'est la règle du produit le long d'un chemin ; l'indépendance se traduit par le fait que les probabilités portées par les branches d'une épreuve ne dépendent pas des résultats précédents.
9.2.2 Épreuve et schéma de Bernoulli
Une épreuve de Bernoulli est une expérience aléatoire n'admettant que deux issues :
- Le succès, noté , de probabilité ().
- L'échec, noté , de probabilité .
La variable aléatoire qui associe 1 au succès et 0 à l'échec suit la loi de Bernoulli de paramètre .
Un schéma de Bernoulli est la répétition de épreuves de Bernoulli identiques et indépendantes.
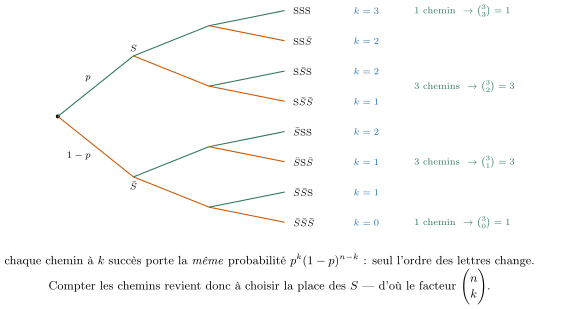
L'arbre du schéma pour contient déjà tout le raisonnement qui mène à la loi binomiale. Deux observations suffisent : d'une part, tous les chemins comportant le même nombre de succès portent la même probabilité ; d'autre part, leur nombre est celui des façons de placer lettres dans un mot de lettres.
9.2.3 Loi Binomiale
Soit la variable aléatoire qui compte le nombre de succès à l'issue d'un schéma de Bernoulli de paramètres et .
La variable aléatoire suit la loi binomiale de paramètres et , notée . L'ensemble des valeurs prises par est . Pour tout entier , la probabilité d'obtenir exactement succès est :
Démonstration ((exigible) — probabilité de succès)
Une issue du schéma de Bernoulli est un mot de longueur sur l'alphabet (chapitre 7). Considérons une issue comportant exactement succès (et donc échecs) : par indépendance des épreuves, sa probabilité est le produit des probabilités de ses lettres, soit
quel que soit l'ordre des lettres. Or le nombre d'issues comportant exactement succès est le nombre de façons de choisir la position des lettres parmi les places, soit (dénombrement des mots, chapitre 7). Ces issues étant deux à deux incompatibles :
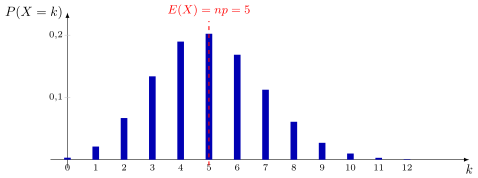
Le diagramme en bâtons de la loi montre la concentration des probabilités autour de l'espérance :
9.3 Sommes de Variables Aléatoires
Cette section fournit les outils qui permettent (entre autres) de démontrer les indicateurs de la loi binomiale : la clé est de représenter une variable comme somme de variables plus simples.
9.3.1 Linéarité de l'espérance, additivité de la variance
Pour toutes variables aléatoires et définies sur un même univers, et tout réel :
Cette propriété est valable sans aucune hypothèse d'indépendance.
Si et sont des variables aléatoires indépendantes (par exemple associées à des épreuves distinctes d'une succession d'épreuves indépendantes), alors :
Par ailleurs, pour tout réel : .
Si , alors :
- Espérance :
- Variance :
- Écart-type :
Démonstration ((exigible) — espérance et variance de la binomiale)
Écrivons , où vaut si la e épreuve est un succès et sinon. Chaque suit la loi de Bernoulli de paramètre :
(car , les valeurs étant ou ). Par linéarité de l'espérance :
Les variables étant indépendantes (épreuves indépendantes), l'additivité de la variance donne :
9.3.2 Échantillon d'une loi de probabilité
Un échantillon de taille d'une loi de probabilité est une liste de variables aléatoires indépendantes et de même loi. On lui associe :
Si la loi commune a pour espérance et variance (écart type ) :
La moyenne a la même espérance que la loi de départ, mais sa dispersion est divisée par : c'est le cœur de la loi des grands nombres de la section suivante.
9.4 Inégalités de Concentration et Loi des Grands Nombres
Dans cette section, nous étudions comment les valeurs d'une variable aléatoire se concentrent autour de son espérance, ce qui permet de justifier mathématiquement la loi des grands nombres.
9.4.1 Inégalité de Markov
L'inégalité de Markov permet de majorer la probabilité qu'une variable aléatoire positive dépasse un certain seuil.
Soit une variable aléatoire réelle positive admettant une espérance . Pour tout réel , on a :
9.4.2 Inégalité de Bienaymé-Tchebychev
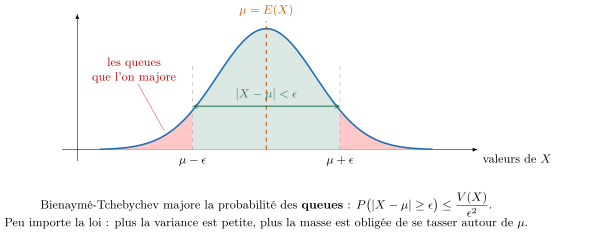
L'inégalité de Bienaymé-Tchebychev applique le résultat précédent à l'écart au carré pour contrôler la dispersion d'une variable aléatoire d'espérance et de variance autour de sa moyenne.
Soit une variable aléatoire réelle admettant une espérance et une variance . Pour tout réel , on a :
Ce que majore l'inégalité, ce sont les queues de la distribution : la masse de probabilité qui s'aventure loin de la moyenne. Et son intérêt est qu'elle ne suppose rien de la loi — seulement l'existence d'une variance.
9.4.3 Inégalité de concentration
En appliquant l'inégalité de Bienaymé-Tchebychev à la moyenne d'un échantillon (dont on connaît l'espérance et la variance d'après la section précédente), on obtient :
Soit la moyenne d'un échantillon de taille d'une loi d'espérance et de variance . Pour tout réel :
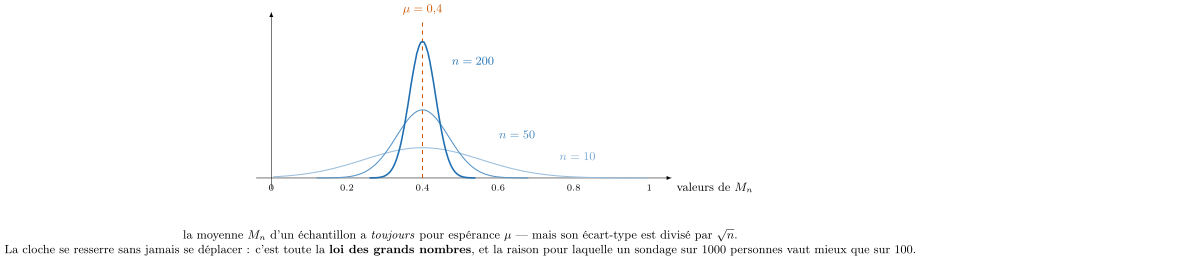
Le majorant tend vers quand augmente : la moyenne d'un grand échantillon est très probablement proche de . C'est l'origine du facteur en théorie de l'estimation (sondages).
Une seule image résume toute cette section. La distribution de reste centrée sur quel que soit — augmenter la taille de l'échantillon ne déplace rien. Ce qui change, c'est la largeur : l'écart-type est divisé par , et la cloche se resserre.
Méthode : Déterminer une taille d'échantillon
Pour garantir (précision , risque ), il suffit que , c'est-à-dire :
Exemple : pour une loi de Bernoulli (), garantir une précision avec un risque demande . L'inégalité de Bienaymé-Tchebychev n'étant pas optimale, cette taille est une condition suffisante — en pratique un échantillon plus petit suffit souvent.
9.4.4 Loi faible des grands nombres
La loi faible des grands nombres justifie mathématiquement le fait que la moyenne de variables aléatoires indépendantes et de même loi converge en probabilité vers leur espérance commune lorsque tend vers l'infini.
Soit une suite de variables aléatoires indépendantes et identiquement distribuées (i.i.d.), admettant une espérance et une variance . On note la moyenne de l'échantillon. Pour tout réel , on a :
Démonstration
D'après l'inégalité de concentration, pour tout :
Or : le théorème des gendarmes donne la conclusion.
9.5 Méthodes Clés
Méthode : Calculer des probabilités avec la loi binomiale
Si une variable aléatoire suit la loi :
- Pour calculer , on applique directement la formule : .
- Pour calculer la probabilité d'avoir au moins un succès (), on passe par l'événement contraire :
Un joueur lance un dé équilibré à 6 faces 5 fois de suite. On s'intéresse à l'obtention de la face « 6 ».
- Chaque lancer est une épreuve de Bernoulli avec pour succès : « obtenir un 6 » () et échec ().
- Les lancers sont identiques et indépendants, donc la variable aléatoire comptant le nombre de « 6 » suit la loi binomiale .
- La probabilité d'obtenir exactement deux « 6 » est :
9.6 Algorithmique et Programmation
Le programme propose notamment la simulation d'un échantillon d'une variable aléatoire et le problème de la surréservation : pour une variable binomiale et un risque , trouver le plus petit entier tel que (par exemple, combien de places vendre au-delà de la capacité d'un avion).
from random import random

def bernoulli(p):
    # Renvoie 1 avec probabilite p, 0 sinon
    return 1 if random() < p else 0

def echantillon_binomiale(n, p, taille):
    # Simule 'taille' realisations de la loi B(n, p)
    resultats = []
    for _ in range(taille):
        succes = sum(bernoulli(p) for _ in range(n))
        resultats.append(succes)
    return resultats

# La moyenne de echantillon_binomiale(20, 0.25, 10000)
# est proche de E(X) = np = 5 (loi des grands nombres !)
Simulation d'un échantillon de B(n, p)
from math import comb

def proba_binomiale(n, p, k):
    return comb(n, k) * p**k * (1 - p)**(n - k)

def surreservation(n, p, alpha):
    # Plus petit k tel que P(X > k) <= alpha
    cumul = 0          # cumul = P(X <= k)
    for k in range(n + 1):
        cumul = cumul + proba_binomiale(n, p, k)
        if 1 - cumul <= alpha:   # P(X > k) = 1 - P(X <= k)
            return k
    return n

# Exemple : un avion de 300 places, 320 billets vendus, chaque
# passager se presente avec probabilite p = 0.9 :
# surreservation(320, 0.9, 0.05) donne le seuil de securite.
Surréservation : plus petit k tel que P(X > k) <= alpha
La planche de Galton (des billes tombent sur rangées de clous, déviées à gauche ou à droite avec probabilité ) se simule de la même façon : la case d'arrivée d'une bille suit la loi , et l'histogramme des billes reproduit le diagramme en bâtons de la loi binomiale.