Quelles sont les principales défaillances du marché ?
Cours complet · SES (première), chapitre 3 · première, spécialité sciences économiques et sociales
Travailler ce chapitre sur Adloun
Le chapitre précédent a montré que, lorsque les conditions de la concurrence pure et parfaite sont réunies, le marché conduit à un équilibre où les ressources sont allouées de façon efficace : le prix ajuste l'offre à la demande et aucun échange mutuellement avantageux n'est laissé de côté. Ce résultat, connu sous le nom d'optimum de marché, n'est cependant qu'un cas idéal. Dans de très nombreuses situations, le marché livré à lui-même aboutit à une allocation des ressources qui n'est pas optimale du point de vue de la collectivité : on parle alors de défaillances du marché.
Trois grandes familles de défaillances sont étudiées en Première : les externalités, qui font que le prix de marché ne reflète pas tous les coûts et bénéfices d'une activité ; les biens communs et les biens collectifs, que le marché produit trop peu ou dégrade ; et les asymétries d'information, qui empêchent les échanges de se conclure au bon prix, voire les font disparaître. Dans chacun de ces cas, l'écart entre l'intérêt privé et l'intérêt collectif justifie une intervention publique destinée à corriger le marché. Ce chapitre décrit ces trois défaillances, leurs mécanismes et les remèdes que la puissance publique peut mobiliser.
3.1 La notion de défaillance du marché
3.1.1 Quand le marché n'aboutit pas à l'optimum
Un marché est efficace, ou optimal au sens de l'économiste, lorsqu'il est impossible d'améliorer la situation d'un agent sans dégrader celle d'un autre : tous les gains à l'échange ont été réalisés. Cette efficacité repose sur des hypothèses fortes (atomicité, homogénéité des produits, information parfaite, libre entrée, absence d'effets sur les tiers). Dès que l'une de ces hypothèses est violée, le prix de marché cesse de transmettre la « bonne » information et l'allocation des ressources se dégrade.
Le chapitre précédent a déjà étudié une première catégorie d'entorses à la concurrence : les marchés imparfaits, où un producteur dispose d'un pouvoir de marché (monopole, oligopole). Les défaillances étudiées ici sont d'une autre nature. Elles ne tiennent pas au nombre d'offreurs ni à leur pouvoir sur le prix, mais au fait que le prix lui-même ne capture pas toute l'information économiquement pertinente : il ignore les effets sur les tiers (externalités), il n'existe pas parce que le bien n'est pas appropriable (biens collectifs), ou il repose sur une information faussée (asymétries). Dans les trois cas, même un marché parfaitement concurrentiel échouerait.
Une défaillance du marché est une situation dans laquelle le libre fonctionnement du marché ne conduit pas à une allocation optimale des ressources : la quantité produite et échangée est trop élevée ou trop faible par rapport à ce qui serait souhaitable pour la collectivité. Le marché produit alors une perte de bien-être que l'on appelle perte sèche (ou perte de surplus collectif).
3.1.2 Une justification de l'intervention publique
Reconnaître l'existence de défaillances ne revient pas à condamner le marché : dans la plupart des cas, il reste le mode de coordination le plus efficace. Mais là où il défaille, l'intervention de la puissance publique se justifie économiquement, non par idéologie mais parce qu'elle peut rétablir l'efficacité. L'État dispose pour cela de plusieurs instruments : la réglementation (interdictions, normes), la fiscalité (taxes, subventions), la production directe de certains biens et la définition de droits de propriété.
Propriété : Trois défaillances, une même logique
Externalités, biens collectifs et asymétries d'information ont un point commun : le prix de marché ne reflète pas l'ensemble des coûts et des bénéfices sociaux d'une activité. Le signal-prix est faussé ou absent, si bien que les agents, en poursuivant rationnellement leur intérêt privé, aboutissent collectivement à un résultat sous-optimal. L'intervention publique vise à réintégrer dans le calcul des agents ce que le marché a laissé de côté.
3.2 Les externalités
3.2.1 Définition et distinction positive / négative
Une externalité est l'effet de l'activité d'un agent économique (production ou consommation) sur le bien-être d'un tiers, sans que cet effet fasse l'objet d'une compensation monétaire par le marché. L'externalité est négative lorsqu'elle nuit au tiers (pollution, nuisance sonore) et positive lorsqu'elle lui profite (recherche, vaccination, entretien d'un jardin visible de la rue).
Le mot clé est sans compensation. Le pollueur n'indemnise pas les riverains ; le chercheur dont les découvertes profitent à tous n'est pas rémunéré pour ce bénéfice diffus. Comme le prix de marché n'intègre pas ces effets externes, il envoie un mauvais signal : trop bas dans le cas d'une externalité négative, trop haut relativement à la valeur sociale dans le cas d'une externalité positive.
On prendra garde à ne pas confondre externalité et simple effet de marché. Lorsqu'une entreprise en concurrence baisse ses prix et nuit ainsi à ses rivales, cet effet transite par le marché et par le prix : ce n'est pas une externalité. L'externalité, au contraire, échappe au marché : elle affecte des agents qui ne sont ni acheteurs ni vendeurs du bien concerné, et aucun prix ne vient sanctionner ou récompenser celui qui la produit. C'est cette absence de prix qui est à l'origine de la défaillance.
3.2.2 L'externalité négative : coût social supérieur au coût privé
Considérons une usine dont la production rejette des polluants dans une rivière. Le producteur ne supporte que son coût privé (main-d'œuvre, matières premières, énergie). Mais la société supporte en plus le coût externe de la pollution (dépollution, santé des riverains, perte de biodiversité). Le coût social est la somme des deux :
Le producteur décide sa quantité en fonction du seul coût privé : il produit là où le prix égalise son coût marginal privé. Or l'optimum collectif exige d'égaliser le prix au coût marginal social, plus élevé. Résultat : le marché surproduit le bien polluant.
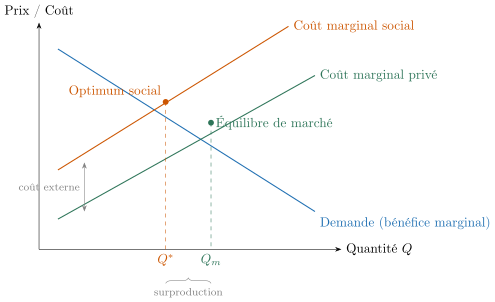
Le graphique illustre le mécanisme : la courbe de coût marginal social se situe au-dessus de la courbe de coût marginal privé, l'écart correspondant au coût externe. L'équilibre de marché , où la demande croise le coût privé, se situe à droite de l'optimum social , où la demande croise le coût social. La différence mesure la surproduction du bien polluant.
Lorsqu'une activité engendre une externalité négative, le coût social dépasse le coût privé. Le producteur, qui n'intègre pas le coût externe, produit une quantité supérieure à l'optimum collectif : le marché surproduit. Symétriquement, une externalité positive (bénéfice social supérieur au bénéfice privé) conduit le marché à sous-produire l'activité bénéfique.
3.2.3 L'externalité positive : bénéfice social supérieur au bénéfice privé
La vaccination protège la personne vaccinée mais aussi son entourage, qu'elle contribue à ne pas contaminer (immunité collective). La recherche fondamentale profite à toute l'économie bien au-delà de l'entreprise qui la finance. Dans ces cas, le bénéfice social dépasse le bénéfice privé : l'individu, qui ne perçoit que son bénéfice personnel, consomme ou produit moins que ce qui serait socialement souhaitable. Le marché sous-produit l'activité génératrice d'externalités positives.
Graphiquement, le raisonnement est le miroir de celui de l'externalité négative : la courbe de bénéfice marginal social se situe cette fois au-dessus de la courbe de bénéfice marginal privé (la demande). L'équilibre de marché, où l'offre croise la demande privée, se trouve à gauche de l'optimum social : la quantité échangée est trop faible. Pour un vaccin, cela signifie qu'un nombre insuffisant de personnes se font vacciner spontanément, alors même que la collectivité gagnerait à une couverture plus large. C'est pourquoi les pouvoirs publics rendent certains vaccins gratuits, voire obligatoires, et financent massivement la recherche.
3.2.4 Corriger les externalités : l'internalisation
L'internalisation d'une externalité consiste à faire supporter à l'agent qui la produit le coût (ou à lui verser le bénéfice) qu'il imposait jusque-là aux tiers, de manière à ce que son calcul privé coïncide avec le calcul collectif. Après internalisation, le prix « dit la vérité » sur le coût social réel de l'activité.
Quatre grands instruments permettent d'internaliser une externalité négative :
- La taxe pigouvienne (du nom de l'économiste A. C. Pigou) : appliquer le principe pollueur-payeur en taxant chaque unité polluante d'un montant égal au coût externe. Le coût privé rejoint alors le coût social et la quantité produite revient vers .
- La subvention, pour les externalités positives : verser une aide (crédit d'impôt recherche, gratuité des vaccins) qui rapproche le bénéfice privé du bénéfice social et stimule la production.
- La réglementation : normes, seuils d'émission, interdictions (par exemple des plafonds de rejets), qui contraignent directement les quantités.
- Le marché de quotas d'émission (marché carbone) : l'autorité fixe un plafond global d'émissions, distribue ou vend des quotas, que les entreprises peuvent ensuite s'échanger. Le prix du quota internalise le coût du carbone tout en laissant le marché répartir l'effort là où il coûte le moins cher.
| Instrument | Mécanisme | Exemple |
|---|---|---|
| Taxe (pigouvienne) | Renchérit l'activité polluante (pollueur-payeur) | Taxe carbone, écotaxe |
| Subvention | Abaisse le coût d'une activité bénéfique | Crédit d'impôt recherche, aide au vélo |
| Réglementation | Impose des seuils ou des interdictions | Normes d'émission automobile |
| Marché de quotas | Plafond global + échange de droits | Marché carbone européen (SEQE) |
Depuis 2005, l'Union européenne a mis en place un système d'échange de quotas d'émission (SEQE, en anglais ETS). Un plafond annuel d'émissions de CO est fixé pour les secteurs les plus émetteurs (énergie, industrie lourde, aérien intra-européen). Chaque tonne émise doit être couverte par un quota. Les entreprises qui réduisent fortement leurs émissions peuvent revendre leurs quotas excédentaires à celles qui peinent à le faire ; un prix du carbone se forme donc sur ce marché. En abaissant progressivement le plafond, l'autorité rend les quotas plus rares, ce qui fait monter leur prix et incite à investir dans des technologies propres.
Lecture économique. Ce dispositif internalise l'externalité négative que constitue la pollution : le CO, jusque-là gratuit, acquiert un prix qui s'ajoute au coût privé du producteur. Il combine efficacité (l'effort de réduction est réalisé là où il coûte le moins) et pilotage public (le plafond fixe l'objectif environnemental).
3.3 Les biens communs et les biens collectifs
3.3.1 Deux critères : rivalité et exclusion
Le marché ne sait produire efficacement que certains types de biens. Pour comprendre lesquels lui échappent, on classe les biens selon deux critères.
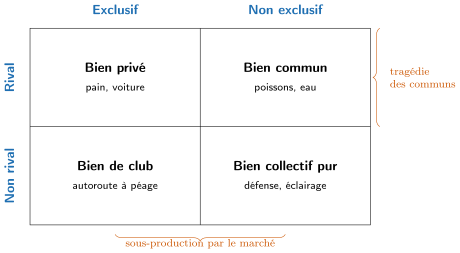
Un bien est rival lorsque sa consommation par un agent réduit la quantité disponible pour les autres (une pomme mangée n'est plus disponible). Il est non rival lorsque plusieurs personnes peuvent en profiter simultanément sans se gêner (l'éclairage public). Un bien est exclusif lorsqu'il est possible d'empêcher, notamment par le prix, ceux qui ne paient pas d'en profiter ; il est non exclusif lorsqu'un tel filtrage est impossible ou trop coûteux (la défense nationale).
Le croisement de ces deux critères définit quatre catégories de biens.
| Exclusif | Non exclusif | |
|---|---|---|
| Rival | Bien privé | Bien commun |
| (pain, voiture) | (banc de poissons, nappe phréatique) | |
| [2pt] Non rival | Bien de club | Bien collectif pur |
| (chaîne cryptée, autoroute à péage) | (défense, éclairage public) |
Le bien privé (rival et exclusif) est le domaine naturel du marché : le prix exclut ceux qui ne paient pas et la rivalité rend l'échange nécessaire. Le bien de club (non rival mais exclusif) peut aussi être fourni par le marché, car le prix (péage, abonnement) permet d'exclure : une autoroute ou une chaîne de télévision cryptée en relèvent. En revanche, les biens non exclusifs — biens communs et biens collectifs purs — échappent au marché, car il est impossible de faire payer ceux qui en profitent. Ce sont ces deux catégories qui appellent une intervention publique.
3.3.2 Les biens collectifs et le passager clandestin
Un bien collectif pur est un bien non rival et non exclusif : chacun peut en profiter sans en priver les autres, et il est impossible d'empêcher quiconque d'en bénéficier. La défense nationale, l'éclairage public ou la lutte contre la pollution en sont des exemples.
Parce qu'on ne peut exclure personne, aucun consommateur n'a intérêt à révéler qu'il valorise le bien : il préfère laisser les autres payer et profiter gratuitement. C'est le problème du passager clandestin (free rider).
Face à un bien non exclusif, chaque agent est incité à se comporter en passager clandestin : bénéficier du bien sans contribuer à son financement. Comme personne ne veut payer pour un bien dont tous profitent gratuitement, la demande solvable exprimée sur le marché est très inférieure au besoin réel : le marché sous-produit, voire ne produit pas du tout, les biens collectifs. Leur financement doit alors être assuré par la puissance publique, via l'impôt, qui rend la contribution obligatoire.
3.3.3 Les biens communs et la tragédie des communs
Un bien commun est un bien rival mais non exclusif : sa consommation par l'un réduit ce qui reste pour les autres, mais nul ne peut être empêché d'y accéder. Les ressources naturelles renouvelables — stocks de poissons, forêts, nappes phréatiques, atmosphère — en sont les exemples typiques.
La combinaison rivalité + libre accès est explosive : chaque utilisateur a intérêt à prélever le plus possible avant les autres, sans tenir compte de l'épuisement de la ressource. C'est la tragédie des communs, décrite par Garrett Hardin (1968) : un pâturage libre d'accès finit surexploité et détruit parce que chaque berger y ajoute des bêtes en ne supportant qu'une fraction du coût de la dégradation. Le raisonnement s'applique directement à la surpêche, à la déforestation ou à l'épuisement des nappes phréatiques.
Pour un bien commun (rival, non exclusif), chaque agent supporte la totalité du bénéfice qu'il tire d'un prélèvement supplémentaire, mais ne supporte qu'une fraction du coût de la dégradation de la ressource, qui pèse sur tous. Le calcul privé conduit donc à surexploiter la ressource jusqu'à, parfois, son épuisement. Les remèdes consistent à limiter le libre accès : quotas (de pêche, de prélèvement d'eau), attribution de droits de propriété, réglementations, ou gestion communautaire organisée. Elinor Ostrom (prix Nobel 2009) a montré que des communautés d'usagers parviennent parfois à gérer durablement une ressource commune par des règles collectives, sans passer ni par le marché ni par l'État.
3.4 Les asymétries d'information
3.4.1 Une information inégalement répartie
Il y a asymétrie d'information lorsque, dans un échange, l'une des parties dispose d'une information pertinente que l'autre n'a pas. Le marché ne peut alors plus fixer un prix qui reflète correctement la qualité réelle : les échanges se font au mauvais prix, se réduisent, ou disparaissent. On distingue deux formes selon le moment où l'information manque.
| Type | Quand ? | Information cachée |
|---|---|---|
| Sélection adverse | Avant le contrat | la qualité cachée du bien / du contractant |
| Aléa moral | Après le contrat | le comportement caché du contractant |
3.4.2 La sélection adverse
La sélection adverse (ou anti-sélection) désigne une asymétrie d'information antérieure à la transaction : l'acheteur ne peut distinguer les biens de bonne qualité des mauvais. Comme il propose un prix moyen, les vendeurs de bonne qualité se retirent, ce qui dégrade la qualité moyenne restante et fait fuir davantage d'acheteurs : le marché se rétracte.
L'exemple canonique est celui du marché des voitures d'occasion analysé par George Akerlof (1970), le marché des « lemons » (les « tacots »). L'acheteur ignore si la voiture est saine ou défectueuse ; il ne consent donc qu'à un prix moyen. À ce prix, les propriétaires de bonnes voitures refusent de vendre et se retirent. Il ne reste sur le marché que les mauvaises voitures : la qualité moyenne baisse, le prix aussi, et le marché peut s'effondrer. En assurance, le même mécanisme joue : à prime unique, seuls les individus les plus risqués s'assurent, ce qui pousse les primes à la hausse et évince les bons risques.
Le paradoxe de la sélection adverse est qu'elle peut faire disparaître des échanges pourtant mutuellement avantageux : un acheteur serait prêt à payer le juste prix d'une bonne voiture, un vendeur serait prêt à la céder à ce prix, mais l'impossibilité de prouver la qualité empêche la transaction. L'information manquante détruit de la valeur.
3.4.3 L'aléa moral
L'aléa moral désigne une asymétrie d'information postérieure à la signature du contrat : une fois protégé ou rémunéré, un agent peut modifier son comportement dans un sens défavorable à l'autre partie, qui ne peut pas observer parfaitement ses actes. Être assuré peut par exemple inciter à moins de prudence.
Un automobiliste bien assuré tous risques peut se montrer moins prudent ; un salarié difficile à surveiller peut réduire son effort ; un emprunteur peut, une fois le prêt obtenu, l'engager dans un projet plus risqué que prévu. Le comportement à risque n'est pas observable par l'assureur, l'employeur ou le prêteur, d'où une hausse des sinistres, une baisse de la productivité ou un risque de défaut accru. La différence essentielle avec la sélection adverse tient au moment : la sélection adverse porte sur une caractéristique cachée avant le contrat (le type du contractant), l'aléa moral sur un comportement caché après le contrat (l'action du contractant).
Pour rétablir l'échange, les agents mettent en place des dispositifs :
- contre la sélection adverse : émettre des signaux de qualité (diplôme, label, contrôle technique), offrir des garanties, faire jouer la réputation ;
- contre l'aléa moral : instaurer une franchise ou un bonus-malus (qui font supporter une part du risque à l'assuré), surveiller, indexer la rémunération sur le résultat.
La puissance publique peut aussi imposer des obligations d'information, des normes ou une assurance obligatoire.
Un assureur ne connaît ni le risque réel de chaque conducteur (bon ou mauvais), ni sa conduite une fois le contrat signé. Deux défaillances se combinent. Sélection adverse : s'il fixe une prime unique fondée sur le risque moyen, les bons conducteurs la jugent trop élevée et renoncent, tandis que les mauvais s'assurent volontiers ; le portefeuille se dégrade et les primes s'envolent. Aléa moral : une fois couverts, certains assurés relâchent leur vigilance.
Réponses du marché et de l'État. Pour trier les risques, l'assureur module la prime selon des signaux observables (âge, ancienneté, historique de sinistres) et instaure un bonus-malus. Pour limiter l'aléa moral, il impose une franchise qui laisse une part du dommage à la charge de l'assuré. L'État, lui, rend l'assurance responsabilité civile obligatoire, ce qui neutralise la sélection adverse en forçant tous les conducteurs, bons comme mauvais, à s'assurer.
3.5 Méthode
Méthode : Analyser un document : identifier une défaillance de marché et son mécanisme
Face à un texte ou un document statistique, procédez en quatre étapes.
- Repérer les acteurs et l'échange. Qui produit, qui consomme, qui est affecté ? Y a-t-il un tiers, une ressource partagée, ou une information cachée ?
- Nommer la défaillance. Un effet non compensé sur un tiers externalité. Un bien non exclusif que le marché sous-produit ou surexploite bien collectif ou bien commun. Une qualité ou un comportement caché asymétrie d'information (sélection adverse si avant le contrat, aléa moral si après).
- Expliquer le mécanisme. Montrez pourquoi l'intérêt privé s'écarte de l'intérêt collectif : coût social coût privé (surproduction), passager clandestin (sous-production), retrait des bons risques ou des bonnes qualités, etc.
- Identifier le remède. Reliez la défaillance à l'instrument public ou privé pertinent : taxe, subvention, réglementation, quotas, impôt, définition de droits de propriété, signaux, garanties, franchises.
3.6 Bilan
Le marché, si efficace soit-il dans le cas idéal de la concurrence pure et parfaite, connaît des situations où il échoue à allouer optimalement les ressources. Ces défaillances ne sont pas des accidents marginaux : elles concernent l'environnement, les ressources naturelles, les grands services publics, l'assurance ou le crédit. Dans tous les cas, le prix de marché cesse de transmettre la bonne information, et la recherche de l'intérêt privé conduit à un résultat collectivement sous-optimal. C'est précisément cet écart qui fonde, économiquement, la légitimité d'une intervention publique.
Propriété : Synthèse du chapitre
- Une défaillance du marché est une situation où le libre jeu du marché n'aboutit pas à une allocation optimale des ressources ; elle justifie une intervention publique.
- Les externalités sont des effets non compensés sur un tiers : négatives (coût social coût privé surproduction), positives (bénéfice social bénéfice privé sous-production). On les corrige par internalisation : taxe pigouvienne (pollueur-payeur), subvention, réglementation, marché de quotas (marché carbone).
- Les biens se classent selon la rivalité et l'exclusion : bien privé, bien de club, bien commun, bien collectif pur. Les biens collectifs (non exclusifs) sont sous-produits à cause du passager clandestin et financés par l'impôt ; les biens communs (rivaux, non exclusifs) sont menacés par la tragédie des communs.
- Les asymétries d'information faussent les échanges : sélection adverse (qualité cachée avant le contrat, ex. les « lemons » d'Akerlof) et aléa moral (comportement caché après le contrat). Remèdes : signaux, garanties, réputation, franchises, bonus-malus, obligations légales.
- Externalités, biens collectifs et asymétries d'information constituent trois grandes défaillances qui, chacune à leur manière, appellent une intervention de la puissance publique.