Comment les agents économiques se financent-ils ?
Cours complet · SES (première), chapitre 4 · première, spécialité sciences économiques et sociales
Travailler ce chapitre sur Adloun
Pour produire, une entreprise doit acheter des machines, construire des usines, embaucher des salariés : ces dépenses interviennent avant que les recettes correspondantes ne soient encaissées. De même, l'État qui construit une ligne de train, ou le ménage qui achète un logement, engagent des sommes qui dépassent largement leurs ressources immédiates. À l'inverse, une partie des agents économiques met de côté, chaque année, plus qu'elle ne dépense : elle dispose d'une épargne disponible.
Le financement de l'économie consiste précisément à mettre en relation ces deux catégories d'agents : ceux qui ont trop d'épargne au regard de leurs projets, et ceux qui n'en ont pas assez. Comment cette rencontre s'organise-t-elle ? Une entreprise qui veut investir peut puiser dans ses propres bénéfices, émettre des titres sur les marchés financiers, ou emprunter à sa banque. Ce chapitre décrit ces trois voies — autofinancement, financement de marché, crédit bancaire — et le prix qui les régit : le taux d'intérêt.
4.1 Besoin et capacité de financement
4.1.1 Épargne, investissement et solde de financement
Chaque agent économique perçoit un revenu. Une partie est consommée, l'autre est épargnée. L'épargne n'est donc pas dépensée en consommation : elle peut servir à financer un investissement, c'est-à-dire l'achat de biens durables destinés à produire (machines, bâtiments, logements). L'épargne ne se réduit pas à l'argent laissé sur un compte : elle englobe aussi les sommes placées (livrets, assurance-vie, achat de titres) ou remboursées sur un emprunt.
L'investissement, de son côté, désigne l'achat de biens de production durables — ce que la comptabilité nationale nomme la formation brute de capital fixe. Pour un ménage, l'achat d'un logement neuf en constitue la principale forme ; pour une entreprise, ce sont les machines, les locaux, les équipements. C'est cet investissement qui, lorsqu'il dépasse l'épargne disponible, engendre un besoin de financement.
Lorsqu'un agent investit exactement le montant qu'il épargne, ses comptes sont équilibrés. Mais ce cas est rare. On compare donc, sur une période donnée, l'épargne dont dispose l'agent et le montant qu'il souhaite investir.
Un agent dégage une capacité de financement lorsque son épargne est supérieure à ses dépenses d'investissement : il lui reste des ressources qu'il peut prêter à d'autres agents.
Un agent connaît un besoin de financement lorsque ses dépenses (notamment d'investissement) sont supérieures à son épargne : il doit se procurer des ressources auprès d'autres agents.
Le solde entre l'épargne et l'investissement définit ainsi la position de chaque agent :
Un solde positif signale une capacité de financement ; un solde négatif, un besoin de financement.
Prenons deux illustrations chiffrées.
- Un ménage perçoit 40 000 €de revenu dans l'année, consomme 34 000 €et épargne donc 6000 €. S'il n'investit pas cette année-là (aucun achat de logement), son solde de financement est de €: il dispose d'une capacité de financement de 6000 €qu'il peut placer.
- Une entreprise dégage 200 000 €d'épargne (bénéfices non distribués) mais souhaite investir 500 000 €dans une nouvelle chaîne de production. Son solde est de €: elle connaît un besoin de financement de 300 000 €qu'elle devra couvrir par un financement externe.
Ces exemples montrent que le besoin ou la capacité de financement ne traduisent pas la « richesse » d'un agent, mais l'écart entre ce qu'il épargne et ce qu'il investit sur une période. Une entreprise très rentable peut être en fort besoin de financement précisément parce qu'elle investit beaucoup.
4.1.2 Qui a besoin, qui a une capacité de financement ?
À l'échelle de l'économie nationale, les grandes catégories d'agents (les « secteurs institutionnels ») occupent des positions typiques.
- Les ménages sont généralement en capacité de financement : ils épargnent une part de leur revenu (précaution, retraite, projets) supérieure à leurs investissements (essentiellement l'achat de logement). Ils sont les principaux prêteurs de l'économie.
- Les sociétés non financières (les entreprises) sont le plus souvent en besoin de financement : leurs projets d'investissement dépassent leur épargne propre.
- Les administrations publiques sont, dans la plupart des pays, en besoin de financement : lorsque leurs dépenses excèdent leurs recettes, le déficit public doit être financé par emprunt.
- Le reste du monde présente un solde qui reflète les échanges de capitaux avec l'étranger.
Les capacités de financement des uns ne servent à rien si elles ne rencontrent pas les besoins des autres. Toute économie a donc besoin de mécanismes — marchés financiers, banques — qui transfèrent le pouvoir d'achat des agents à capacité de financement vers les agents à besoin de financement. Sans ce transfert, l'épargne resterait inutilisée et les investissements ne pourraient pas se réaliser.
Le tableau ci-dessous présente, pour une année, le solde de financement des grands secteurs institutionnels d'une économie (en milliards d'€).
| Secteur institutionnel | Solde de financement |
|---|---|
| Ménages | |
| Sociétés non financières (entreprises) | |
| Administrations publiques | |
| Sociétés financières (banques, assurances) | |
| Solde vis-à-vis du reste du monde |
Lecture. Les ménages dégagent une capacité de financement de 90 milliards d'€: ce sont eux qui, en épargnant, alimentent le circuit. Les entreprises () et surtout les administrations publiques () sont en besoin de financement. La somme des soldes () est négative : l'économie nationale, prise dans son ensemble, doit emprunter au reste du monde. Ce tableau illustre les positions typiques : les ménages prêtent, les entreprises et l'État empruntent.
4.2 L'autofinancement
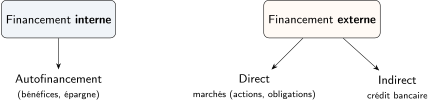
Avant de faire appel à autrui, un agent peut se financer lui-même. C'est le cas le plus simple et souvent le premier envisagé.
L'autofinancement désigne le financement d'un investissement par les ressources propres de l'agent, sans recours à un financement externe. Pour une entreprise, il s'agit essentiellement des bénéfices non distribués (mis en réserve plutôt que versés aux actionnaires) ; pour un ménage, de son épargne accumulée.
L'autofinancement présente des avantages nets. L'agent conserve son indépendance : il ne dépend d'aucun prêteur, n'a ni intérêts à verser, ni dividendes supplémentaires à distribuer, ni comptes à rendre à un banquier. Le coût apparent est nul, et la décision d'investir est plus rapide.
Mais ses limites sont tout aussi réelles. L'autofinancement est plafonné par les ressources disponibles : une jeune entreprise ou une entreprise peu rentable dégage peu de bénéfices et ne peut financer que des projets modestes. De plus, l'épargne immobilisée dans un investissement n'est plus disponible pour d'autres usages (c'est un coût d'opportunité) : chaque euro autofinancé est un euro qui aurait pu être placé ailleurs ou distribué aux actionnaires. Enfin, se limiter à l'autofinancement peut conduire une entreprise à renoncer à des projets rentables faute de ressources, et donc à perdre des parts de marché face à des concurrents qui, eux, empruntent pour investir plus vite. Pour financer un investissement lourd — une nouvelle usine, une acquisition —, l'autofinancement ne suffit presque jamais : il faut alors un financement externe.
On mesure le poids de ce mode de financement par le taux d'autofinancement, qui rapporte l'épargne de l'entreprise au montant de ses investissements :
Un taux supérieur à 100 % signifie que l'entreprise finance seule tous ses investissements et dispose même d'un surplus ; un taux inférieur à 100 % indique qu'elle doit recourir à un financement externe pour la part manquante.
4.3 Le financement externe direct : les marchés de capitaux
Lorsqu'un agent se finance auprès d'autres agents sans intermédiaire qui s'interpose, on parle de financement externe direct. Les agents à besoin de financement émettent des titres qui sont directement achetés par les agents à capacité de financement, sur les marchés de capitaux.
Le mot « direct » ne signifie pas que prêteur et emprunteur se connaissent : les échanges passent par des places boursières organisées et des courtiers. Il signifie que l'épargne de l'agent à capacité de financement se retrouve, sans transformation par une banque, entre les mains de l'agent à besoin de financement, en échange d'un titre. Le prêteur porte alors lui-même le risque du titre qu'il détient.
Le financement direct met en relation directe les prêteurs et les emprunteurs sur les marchés financiers. L'agent à besoin de financement émet un titre — un document représentant un droit financier — que l'agent à capacité de financement achète en apportant ses fonds. Les deux grands types de titres sont les actions et les obligations.
4.3.1 Les actions : un titre de propriété
Une action est une part du capital d'une société. En achetant une action, l'agent devient copropriétaire de l'entreprise : il apporte des fonds propres et acquiert des droits (voter en assemblée générale, percevoir une part des bénéfices).
La rémunération de l'actionnaire s'appelle le dividende : c'est la fraction du bénéfice que l'entreprise décide de distribuer. Mais ce revenu n'est ni garanti ni fixe : si l'entreprise ne fait pas de bénéfice, il n'y a pas de dividende. L'actionnaire supporte donc un risque : il peut perdre son apport si l'entreprise fait faillite, mais il peut aussi réaliser un gain important si la valeur de l'action monte.
Du point de vue de l'entreprise, l'émission d'actions présente un double avantage : elle apporte des fonds propres qui n'ont pas à être remboursés et n'entraînent aucun versement obligatoire (le dividende est facultatif). En contrepartie, elle dilue le pouvoir : chaque nouvelle action donne un droit de vote, si bien qu'ouvrir largement son capital revient à partager le contrôle de l'entreprise avec de nouveaux associés.
4.3.2 Les obligations : un titre de créance
Une obligation est une part d'un emprunt émis par une entreprise ou par l'État. En achetant une obligation, l'agent prête de l'argent : il devient créancier de l'émetteur, mais n'acquiert aucun droit de propriété.
En contrepartie, il perçoit un intérêt (le « coupon »), fixé à l'avance, indépendant des résultats de l'émetteur, et le remboursement du montant prêté à l'échéance. Le risque est plus faible que pour une action : l'obligataire est payé avant l'actionnaire, et connaît d'avance sa rémunération. En contrepartie, le gain potentiel est plus limité.
Du point de vue de l'émetteur, l'obligation est une dette : elle doit être remboursée et donne lieu à des versements d'intérêts obligatoires, quels que soient les résultats. Elle alourdit donc l'endettement, mais préserve le contrôle : les obligataires ne votent pas aux assemblées. Une entreprise arbitre ainsi entre actions (partage du pouvoir, pas de remboursement) et obligations (endettement, contrôle conservé) selon sa situation et ses préférences.
| Critère | Action | Obligation |
|---|---|---|
| Nature du titre | Titre de propriété (part du capital) | Titre de créance (part d'un emprunt) |
| Statut de l'acheteur | Copropriétaire (associé) | Prêteur (créancier) |
| Rémunération | Dividende, variable et non garanti | Intérêt (coupon), fixe et connu |
| Remboursement du capital | Non prévu (l'action est revendue) | Oui, à l'échéance de l'emprunt |
| Risque supporté | Élevé (perte possible, gain possible) | Plus faible (payé en priorité) |
| Durée | Illimitée | Limitée (échéance fixée) |
4.3.3 Le rôle de la Bourse : marché primaire et marché secondaire
Les titres s'échangent sur un marché financier appelé la Bourse. Il faut distinguer deux compartiments complémentaires.
- Sur le marché primaire, les titres sont émis pour la première fois : c'est là que l'entreprise ou l'État se finance réellement, en recueillant des fonds neufs. C'est le « marché du neuf » des titres.
- Sur le marché secondaire, les titres déjà émis s'échangent entre agents. L'entreprise ne reçoit alors plus d'argent, mais ce marché assure la liquidité : un épargnant peut revendre son titre à tout moment. C'est le « marché de l'occasion ».
Le marché secondaire est essentiel au fonctionnement du marché primaire : sans la possibilité de revendre facilement un titre, les épargnants hésiteraient à en acheter à l'émission. La Bourse est donc à la fois un lieu de financement et un lieu d'échange.
Sur le marché secondaire, le cours (le prix) d'une action varie en permanence selon l'offre et la demande de titres. Quand de nombreux investisseurs veulent acheter une action, son cours monte ; quand ils veulent la vendre, il baisse. Ces variations reflètent les anticipations des acteurs sur les résultats futurs de l'entreprise. Un actionnaire peut ainsi réaliser une plus-value (en revendant plus cher qu'il n'a acheté) ou subir une moins-value (en revendant moins cher) : c'est une seconde source de gain — ou de perte — qui s'ajoute au dividende, et qui illustre le risque propre à l'action.
Une PME industrielle, « Solveo », veut construire une seconde usine pour un montant de 8 millions d'€. Elle dispose de 2 millions d'€de bénéfices mis en réserve. Trois options s'offrent à elle pour les 6 millions manquants :
- Émettre des actions : elle lève des fonds propres sans dette, mais ouvre son capital à de nouveaux associés — le fondateur perd une part du contrôle, et devra partager les bénéfices futurs.
- Émettre des obligations : elle emprunte sur le marché en conservant le contrôle, mais s'engage à verser des intérêts fixes et à rembourser, quels que soient ses résultats.
- Contracter un crédit bancaire : solution souvent la plus accessible pour une PME peu connue des marchés, mais qui alourdit aussi la dette.
Lecture. Le choix dépend de la taille de l'entreprise, de sa notoriété, de son goût pour le partage du pouvoir et de son endettement existant. Une grande entreprise cotée arbitrera librement entre actions et obligations ; une PME comme Solveo se tournera d'abord vers sa banque.
4.4 Le financement externe indirect : le crédit bancaire
Toutes les entreprises n'ont pas accès aux marchés financiers : émettre des titres suppose une taille suffisante, une notoriété et des coûts d'émission élevés. La majorité des ménages et des petites entreprises se financent donc autrement : par le crédit bancaire.
4.4.1 Le crédit et l'intermédiation bancaire
Le financement indirect fait intervenir un intermédiaire financier, généralement une banque, entre les agents à capacité et les agents à besoin de financement. La banque collecte l'épargne des uns (dépôts) et accorde des crédits aux autres : les prêteurs et les emprunteurs ne sont jamais en relation directe.
La banque joue un rôle de transformation. Elle collecte des dépôts souvent disponibles à court terme et prête, à partir de ces ressources, sur des durées longues. Elle transforme aussi de petits montants déposés par de nombreux épargnants en gros prêts accordés à quelques emprunteurs. Enfin, elle mutualise et évalue le risque : c'est elle qui étudie le dossier de l'emprunteur et supporte le risque de non-remboursement, à la place de l'épargnant.
Cette intermédiation présente un intérêt décisif pour les petits agents. Un particulier qui dispose de 5000 €d'épargne ne peut pas, seul, prêter à une entreprise qui a besoin de plusieurs millions, ni évaluer sa solvabilité, ni supporter le risque de la perdre. La banque, en regroupant l'épargne de milliers de déposants et en la répartissant sur de nombreux emprunteurs, résout à la fois le problème de la taille, celui de l'information (elle a les moyens d'analyser les dossiers) et celui du risque (elle le mutualise). Le financement indirect complète ainsi le financement direct, réservé aux plus grands émetteurs.
On oppose parfois une économie d'endettement, où le crédit bancaire domine le financement, à une économie de marchés financiers, où l'émission de titres prend une place croissante. Dans les faits, les deux canaux coexistent : les ménages et les PME dépendent surtout des banques, tandis que les grandes entreprises et les États recourent massivement aux marchés.
En s'interposant entre prêteurs et emprunteurs, la banque assure trois transformations : de durée (dépôts courts crédits longs), de montant (petits dépôts gros prêts) et de risque (l'épargnant est protégé, la banque évalue et porte le risque). Cette intermédiation rend possibles des financements que le marché direct n'assurerait pas, notamment pour les ménages et les PME.
4.4.2 Le taux d'intérêt : le prix du financement
Qu'il s'agisse d'une obligation ou d'un crédit, le prêteur ne renonce pas gratuitement à son épargne. Il exige une rémunération : le taux d'intérêt.
Le taux d'intérêt est le prix du financement, exprimé en pourcentage de la somme prêtée. C'est à la fois ce que l'emprunteur paie pour disposer de fonds et ce que le prêteur reçoit en contrepartie du renoncement temporaire à son épargne et du risque encouru.
Le montant des intérêts se calcule simplement :
Par exemple, un crédit de 10 000 €au taux de 3 % sur un an coûte €d'intérêts.
Le taux d'intérêt n'est pas le même pour tous. Il est d'autant plus élevé que :
- le risque de non-remboursement est grand — un emprunteur fragile paie plus cher qu'un emprunteur sûr (c'est la « prime de risque ») ;
- la durée du prêt est longue — immobiliser son épargne longtemps se rémunère davantage.
Le taux d'intérêt oriente ainsi les décisions : un investissement n'est rentable que si le rendement qu'il procure dépasse le coût du financement. Quand les taux montent, certains projets deviennent non rentables et sont abandonnés ; quand ils baissent, davantage de projets deviennent rentables et l'investissement est stimulé. Le taux d'intérêt joue donc un rôle central dans la conjoncture économique.
Il faut enfin distinguer le taux d'intérêt nominal, affiché dans le contrat, du taux d'intérêt réel, qui tient compte de l'inflation :
Un prêteur qui reçoit 4 % d'intérêts alors que les prix augmentent de 3 % ne gagne réellement que 1 % de pouvoir d'achat. En période de forte inflation, un taux nominal élevé peut donc correspondre à un taux réel faible, voire négatif : c'est le taux réel qui mesure le véritable coût — ou le véritable gain — du financement.
Le tableau ci-dessous présente des taux annuels moyens observés pour différents emprunteurs à une même période.
| Emprunteur / type de crédit | Taux annuel |
|---|---|
| État (obligation à 10 ans, emprunteur très sûr) | 3{,}0 % |
| Grande entreprise cotée (obligation) | 4{,}2 % |
| Ménage (crédit immobilier à 20 ans) | 4{,}0 % |
| PME (crédit d'investissement) | 5{,}5 % |
| Ménage (crédit à la consommation court) | 7{,}0 % |
Lecture. L'État, jugé très fiable, emprunte au taux le plus bas. Une PME, dont le risque de défaillance est plus élevé, paie une prime de risque supérieure. Les écarts de taux reflètent donc, pour l'essentiel, des différences de risque et de durée — et non l'arbitraire des prêteurs.
4.5 Le circuit du financement de l'économie
On peut réunir dans un même schéma les trois voies de financement. Les agents à capacité de financement (à gauche) apportent leur épargne ; celle-ci rejoint les agents à besoin de financement (à droite) soit par les marchés (financement direct), soit par les banques (financement indirect).
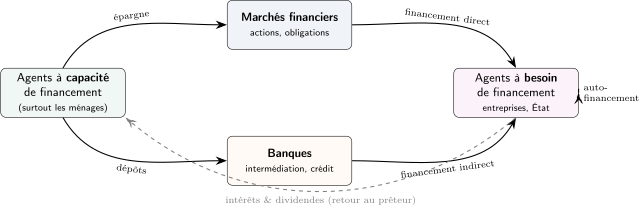
Le schéma met en évidence trois idées. D'abord, l'épargne des ménages est la ressource qui alimente tout le circuit. Ensuite, deux canaux la conduisent vers les entreprises et l'État : les marchés (direct) et les banques (indirect). Enfin, le financement a un prix : intérêts et dividendes reviennent aux prêteurs pour rémunérer leur apport et leur prise de risque.
| Critère | Financement direct | Financement indirect |
|---|---|---|
| Lieu | Marchés de capitaux (Bourse) | Banques |
| Intermédiaire | Aucun (relation directe) | Une banque s'interpose |
| Instrument | Émission de titres (actions, obligations) | Crédit bancaire |
| Agents concernés | Grandes entreprises, État | Ménages, PME, entreprises |
| Rôle de l'épargne | Achat direct des titres émis | Transformée par la banque |
| Rémunération | Dividende, intérêt (coupon) | Intérêt du crédit |
Méthode : Distinguer financement direct et indirect à partir d'un document
Face à un document (texte, article, tableau) décrivant le financement d'un agent, procédez par étapes.
- Repérer l'agent à besoin de financement : qui cherche des fonds ? Pour quel projet (investissement, déficit) ?
- Identifier le canal utilisé. Cherchez les mots-clés :
- action, obligation, émission, Bourse, marché, titre financement direct ;
- crédit, prêt, banque, emprunt bancaire financement indirect.
- Vérifier la présence (ou non) d'un intermédiaire. Si une banque collecte l'épargne puis prête : indirect. Si l'épargnant achète lui-même le titre émis : direct.
- Caractériser le titre, le cas échéant : titre de propriété (action, dividende, risque) ou titre de créance (obligation ou crédit, intérêt fixe).
- Conclure en une phrase reliant l'agent, le canal et le coût (le taux d'intérêt ou le dividende).
4.6 Bilan
Les agents économiques ne sont pas tous dans la même situation : certains, surtout les ménages, épargnent plus qu'ils n'investissent et dégagent une capacité de financement ; d'autres, surtout les entreprises et les administrations publiques, ont un besoin de financement. Le rôle du système financier est d'organiser le transfert de l'épargne des premiers vers les seconds.
Pour couvrir un besoin de financement, un agent dispose de trois voies. L'autofinancement mobilise ses ressources propres : indépendant mais plafonné. Le financement externe direct passe par les marchés de capitaux, où l'agent émet des actions (titres de propriété, rémunérées par le dividende, risquées) ou des obligations (titres de créance, rémunérées par l'intérêt). Le financement externe indirect repose sur le crédit bancaire : la banque, en s'intercalant entre prêteurs et emprunteurs, transforme et redistribue l'épargne. Dans tous les cas de financement externe, le taux d'intérêt fixe le prix du financement : il croît avec le risque et la durée, et détermine quels investissements sont rentables.
Propriété : Synthèse du chapitre
- Capacité de financement : épargne investissement (surtout les ménages). Besoin de financement : épargne investissement (surtout entreprises et administrations publiques).
- Autofinancement : financement par ses ressources propres (bénéfices non distribués, épargne). Avantage : indépendance ; limite : montant plafonné.
- Financement direct (marchés de capitaux) : émission d'actions (propriété, dividende, risque élevé) ou d'obligations (créance, intérêt fixe, risque plus faible). La Bourse comprend un marché primaire (émission, vrai financement) et un marché secondaire (échange, liquidité).
- Financement indirect (intermédié) : le crédit bancaire. La banque assure l'intermédiation : elle transforme l'épargne en durée, en montant et en risque.
- Taux d'intérêt : prix du financement et rémunération du prêteur. Il augmente avec le risque de l'emprunteur et la durée du prêt.