Qu'est-ce que la monnaie et comment est-elle créée ?
Cours complet · SES (première), chapitre 5 · première, spécialité sciences économiques et sociales
Travailler ce chapitre sur Adloun
Nous utilisons la monnaie chaque jour, si naturellement que nous oublions à quel point elle est une institution étrange : un billet de dix euros n'est qu'un morceau de papier, une ligne sur un relevé bancaire n'est qu'une suite de chiffres. Pourtant, ce papier et ces chiffres permettent d'acheter du pain, de payer un loyer, d'épargner. La monnaie ne vaut rien par elle-même : elle vaut parce que chacun est convaincu que tous les autres l'accepteront en paiement. Elle repose donc entièrement sur la confiance.
Ce chapitre répond à deux questions liées. D'abord : à quoi sert la monnaie, et sous quelles formes se présente-t-elle aujourd'hui ? Ensuite, une question plus surprenante : d'où vient la monnaie ? On imagine souvent qu'elle est imprimée par l'État ou la Banque centrale. En réalité, l'essentiel de la monnaie qui circule est créé par les banques commerciales lorsqu'elles accordent des crédits. Comprendre le mécanisme résumé par la formule « les crédits font les dépôts », puis comprendre pourquoi cette création n'est pas illimitée et comment la Banque centrale la régule, tel est le cœur de ce chapitre.
5.1 Les fonctions de la monnaie
5.1.1 De l'échange direct à l'échange monétaire
Imaginons une économie sans monnaie, où les biens s'échangent directement contre d'autres biens : c'est le troc. Un boulanger qui veut des chaussures doit trouver un cordonnier qui, au même moment, veut précisément du pain. Cette exigence porte un nom : la double coïncidence des besoins. Elle rend les échanges lents, coûteux et souvent impossibles. De plus, sans étalon commun, comment savoir combien de pains valent une paire de chaussures ? Chaque couple de biens aurait son propre rapport d'échange, ce qui multiplie les prix à mémoriser.
La monnaie lève ces obstacles. Le boulanger vend son pain contre de la monnaie, puis utilise cette monnaie pour acheter des chaussures : l'échange est dissocié en deux opérations indépendantes. C'est de ce service rendu que découlent les trois fonctions classiques de la monnaie.
La monnaie est un actif liquide, accepté par tous les membres d'une communauté de paiement en règlement d'un achat, d'une dette ou d'un impôt. Elle se définit moins par sa nature (métal, papier, écriture) que par les trois fonctions qu'elle remplit.
5.1.2 Trois fonctions indissociables
[leftmargin=1.4cm, style=nextline]
- [Intermédiaire des échanges] La monnaie s'interpose entre le vendeur et l'acheteur ; elle supprime la contrainte de la double coïncidence des besoins et fluidifie les transactions.
- [Unité de compte] La monnaie fournit un étalon commun de mesure de la valeur : tous les biens sont évalués dans la même unité (l'euro), ce qui permet de comparer les prix et de tenir des comptes.
- [Réserve de valeur] La monnaie peut être conservée pour être dépensée plus tard : elle transfère du pouvoir d'achat dans le temps. Cette fonction n'est assurée que si la monnaie garde sa valeur, c'est-à-dire si l'inflation reste faible.
Ces trois fonctions sont complémentaires : une monnaie n'est acceptée comme intermédiaire des échanges que si l'on croit qu'elle conservera sa valeur, donc qu'elle est aussi une réserve de valeur ; et elle ne peut jouer ce rôle que si elle sert d'unité de compte.
On mesure l'importance de ces services lorsqu'ils font défaut. Dans une économie de troc, un individu qui souhaite se spécialiser dans un métier prend le risque de ne trouver personne voulant exactement son produit au moment où lui-même a un besoin. La monnaie, en séparant l'acte de vente de l'acte d'achat, permet à chacun de se spécialiser sans crainte : on peut vendre aujourd'hui et acheter demain, ici ou ailleurs. En ce sens, la monnaie n'est pas seulement un instrument commode ; elle est une condition du développement de la division du travail et donc des échanges à grande échelle.
| Fonction | Service rendu | Ce qui se passerait sans elle |
|---|---|---|
| Intermédiaire des échanges | Payer, régler un achat | Troc, double coïncidence des besoins |
| Unité de compte | Mesurer et comparer les valeurs | Une infinité de rapports d'échange |
| Réserve de valeur | Épargner, différer une dépense | Impossibilité de reporter le pouvoir d'achat |
5.1.3 La confiance, fondement de la monnaie
Pourquoi accepte-t-on un billet qui ne vaut rien matériellement ? Parce que l'on est certain qu'autrui l'acceptera à son tour. La monnaie repose sur une confiance à plusieurs niveaux : confiance dans le fait que les autres l'accepteront (confiance « méthodique »), confiance dans les institutions qui la garantissent — banques, Banque centrale, État (confiance « hiérarchique »), et confiance dans la stabilité de sa valeur. Si la confiance s'effondre — par exemple en cas d'hyperinflation —, les agents cessent de détenir la monnaie et l'économie peut se remettre au troc. La monnaie est donc une institution sociale autant qu'un instrument économique.
Cette confiance est aujourd'hui garantie par des mécanismes institutionnels précis : le cours légal oblige à accepter les billets et pièces en euros en paiement d'une dette ; la garantie des dépôts (jusqu'à par déposant et par banque dans l'Union européenne) protège l'épargne scripturale en cas de faillite bancaire ; enfin, l'indépendance de la Banque centrale vis-à-vis des gouvernements vise à empêcher qu'un pouvoir politique ne fasse « tourner la planche à billets » pour financer ses dépenses, ce qui ruinerait la valeur de la monnaie. La confiance ne tombe donc pas du ciel : elle est produite et entretenue par des institutions.
L'Allemagne de 1923 offre l'exemple le plus célèbre d'une monnaie qui perd sa valeur. Pour financer ses dettes, l'État fait fonctionner la planche à billets : la masse de monnaie en circulation explose, les prix doublent en quelques jours, puis en quelques heures. Un pain qui valait quelques marks en coûte des milliards à la fin de l'année. Les conséquences illustrent, en creux, les trois fonctions : la monnaie cesse d'être une réserve de valeur (nul ne veut la conserver, chacun la dépense aussitôt reçue) ; elle devient un mauvais intermédiaire des échanges (on revient partiellement au troc et aux monnaies étrangères) ; elle n'est même plus une unité de compte fiable puisque les prix changent d'heure en heure. Sans confiance dans la stabilité de sa valeur, la monnaie se défait. C'est pourquoi la stabilité des prix est aujourd'hui l'objectif prioritaire des banques centrales.
5.2 Les formes de la monnaie
5.2.1 Une longue évolution vers la dématérialisation
Les formes concrètes de la monnaie ont beaucoup changé, dans un mouvement de dématérialisation progressive.
- Monnaie marchandise : dans les sociétés anciennes, des biens ayant une valeur d'usage propre servaient de monnaie (sel — d'où vient le mot « salaire » —, bétail, coquillages, grains). Leur valeur d'usage garantissait leur acceptation, mais leur transport, leur conservation et leur division étaient malcommodes.
- Monnaie métallique : l'or et l'argent, divisibles, durables, rares et faciles à transporter, s'imposent progressivement. Leur frappe en pièces par l'autorité politique — le souverain — garantit le poids et le titre du métal, et donne à la monnaie une dimension régalienne.
- Monnaie fiduciaire : billets et pièces d'aujourd'hui. Le mot vient du latin fiducia, « confiance ». Historiquement, le billet est né comme un certificat représentant un dépôt d'or ; il ne vaut plus par son contenu en métal mais parce qu'on lui fait confiance. Depuis l'abandon de toute convertibilité en or, la monnaie est dite à cours forcé : rien ne la « garantit » sinon la confiance et l'autorité de l'émetteur.
- Monnaie scripturale : de simples écritures (jeux d'écriture) sur les comptes bancaires, qui circulent par virement, carte, chèque ou prélèvement. C'est la forme dominante aujourd'hui, aboutissement de la dématérialisation.
Ce mouvement historique va donc d'une monnaie ayant une valeur intrinsèque (la marchandise, le métal) vers une monnaie qui n'a plus aucune valeur propre (le papier, l'écriture) et ne tient sa validité que de la confiance collective et de l'institution qui l'émet. Chaque étape a réduit les coûts de transaction — transport, conservation, divisibilité — au prix d'une dépendance croissante à l'égard des institutions.
5.2.2 La monnaie aujourd'hui : fiduciaire et surtout scripturale
Dans une économie moderne, la monnaie prend deux formes.
La monnaie fiduciaire désigne les billets (émis par la Banque centrale) et les pièces (émises par le Trésor pour le compte de l'État). La monnaie scripturale désigne les sommes inscrites sur les comptes de dépôt auprès des banques ; elle circule non pas de la main à la main mais par un simple jeu d'écritures d'un compte à un autre.
La monnaie scripturale représente aujourd'hui l'essentiel de la monnaie en circulation (de l'ordre de neuf dixièmes de la monnaie détenue par les ménages et les entreprises dans la zone euro). La carte bancaire, le virement ou le paiement mobile ne sont pas de nouvelles formes de monnaie : ce sont des instruments de circulation de la monnaie scripturale.
5.2.3 Mesurer la masse monétaire : les agrégats
Combien y a-t-il de monnaie dans l'économie ? Pour répondre, la Banque centrale européenne mesure la masse monétaire à l'aide d'agrégats, emboîtés selon le degré de liquidité — c'est-à-dire la facilité avec laquelle un actif peut être transformé en moyen de paiement.
| Agrégat | Contenu | Liquidité |
|---|---|---|
| Billets et pièces dépôts à vue (comptes courants) | Immédiatement disponible | |
| dépôts à court terme (livrets, dépôts à ans) | Très liquide, faible risque | |
| instruments négociables à court terme (OPCVM monétaires, titres ans) | Un peu moins liquide |
Chaque agrégat contient le précédent : . Plus on descend vers , moins les actifs sont immédiatement utilisables pour payer, mais plus ils rapportent d'intérêts. La Banque centrale surveille de près l'évolution de , dont une croissance trop rapide peut annoncer des tensions inflationnistes.
Il faut prendre garde à ne pas confondre monnaie et richesse ou revenu. Un agrégat mesure une masse de monnaie détenue à un instant donné (un stock), tandis qu'un revenu est un flux perçu sur une période. Par ailleurs, l'épargne placée sur un compte-titres en actions ou l'immobilier ne font pas partie de la masse monétaire : ce sont des actifs, certes patrimoniaux, mais non liquides au sens des agrégats. La frontière de la monnaie est donc conventionnelle : elle est tracée par le degré de liquidité, c'est-à-dire par l'aptitude à servir de moyen de paiement immédiat.
5.3 La création monétaire : « les crédits font les dépôts »
5.3.1 Le paradoxe apparent
D'où vient la monnaie scripturale ? La réponse est contre-intuitive : ce ne sont pas les dépôts des épargnants qui permettent aux banques de prêter ; c'est au contraire l'octroi de crédits qui crée les dépôts. Lorsqu'une banque accorde un prêt, elle n'a pas besoin de disposer au préalable de la somme correspondante : elle inscrit simplement le montant au crédit du compte de l'emprunteur. Cette écriture crée, ex nihilo, de la monnaie scripturale. D'où la formule des économistes : « les crédits font les dépôts ».
Quand une banque commerciale accorde un crédit, elle enregistre simultanément deux écritures à son bilan :
- à l'actif, une créance sur l'emprunteur (la dette qu'il devra rembourser) ;
- au passif, un dépôt nouveau au nom de l'emprunteur (la monnaie mise à sa disposition).
Ce dépôt est de la monnaie nouvelle : la masse monétaire augmente. Lors du remboursement, les deux écritures s'annulent : la monnaie créée est détruite. On dit que « les remboursements défont les dépôts ».
5.3.2 Un schéma du bilan bancaire
Un bilan est un tableau à deux colonnes : à gauche l'actif (ce que la banque possède ou ce qu'on lui doit), à droite le passif (ce qu'elle doit). Le schéma ci-dessous illustre un crédit de accordé à un ménage.
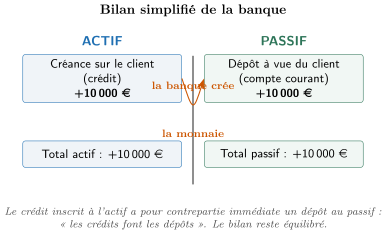
Le point essentiel : les deux colonnes augmentent du même montant en même temps. La banque n'a pas puisé dans une réserve préexistante ; elle a créé de la monnaie par une simple écriture, tout en gardant son bilan équilibré. C'est ce qui distingue la banque de tout autre agent : seul un établissement bancaire peut créer de la monnaie de cette façon. Un particulier qui prête de l'argent à un ami ne crée aucune monnaie : il se dessaisit d'une somme qu'il possédait déjà. La banque, elle, ne transfère pas une somme existante ; elle inscrit une somme nouvelle. Cette différence est au fondement du système monétaire moderne.
Le crédit bancaire n'est cependant pas la seule source de création monétaire. Une banque crée aussi de la monnaie lorsqu'elle achète des devises (elle crédite le compte d'un exportateur en euros) ou lorsqu'elle acquiert un titre (une obligation de l'État, par exemple) en créditant le compte du vendeur. Dans tous les cas, le principe est identique : la banque acquiert un actif et le règle en créant de la monnaie scripturale à son passif. Mais le crédit aux ménages et aux entreprises reste, de loin, le canal principal.
Méthode : Lire un bilan bancaire et repérer la création monétaire
Face à un bilan simplifié, procéder par étapes.
- Identifier les deux colonnes : actif = ce que la banque détient (créances, réserves) ; passif = ses dettes (dépôts de ses clients).
- Repérer l'opération : une nouvelle créance à l'actif signale un crédit accordé.
- Vérifier la contrepartie : à un crédit à l'actif correspond, au passif, un dépôt du même montant.
- Conclure : si un dépôt nouveau apparaît au passif sans qu'aucun autre dépôt ne diminue, il y a création de monnaie ; s'il disparaît (remboursement), il y a destruction.
- Contrôler l'équilibre : total actif total passif. Un bilan déséquilibré est une erreur de lecture.
Une entreprise obtient de sa banque un crédit d'investissement de pour acheter une machine. Aucun épargnant n'a apporté cette somme : la banque inscrit au crédit du compte de l'entreprise (dépôt, au passif) et une créance de à son actif. Il y a donc eu création de de monnaie scripturale. L'entreprise paie ensuite le fabricant de la machine par virement : la monnaie circule, mais elle ne disparaît pas. Elle ne sera détruite qu'au fur et à mesure des remboursements de l'entreprise : chaque mensualité de remboursement du capital réduit à la fois la créance (actif) et la monnaie en circulation. Sur la durée du prêt, la banque conserve toutefois un gain : les intérêts, qui rémunèrent son service et le risque pris.
5.4 Les limites de la création monétaire et le rôle de la Banque centrale
5.4.1 Pourquoi les banques ne créent pas de monnaie sans limite
Si créer de la monnaie revient à écrire un chiffre, pourquoi une banque ne prête-t-elle pas des sommes illimitées ? Parce que la création de crédit expose la banque à des fuites : une partie de la monnaie créée quitte ses comptes et doit être couverte par de la monnaie centrale, que la banque, elle, ne peut pas créer.
- La fuite fiduciaire : les clients retirent une partie de leurs dépôts en billets. Or les billets sont de la monnaie centrale : la banque doit se les procurer auprès de la Banque centrale.
- Les fuites vers les autres banques : quand un client paie un client d'une autre banque, la première banque doit régler la seconde en monnaie centrale (compensation interbancaire).
- Les réserves obligatoires : la Banque centrale impose à chaque banque de déposer chez elle un pourcentage de ses dépôts. Cette monnaie centrale est immobilisée.
Pour honorer ces fuites, la banque doit détenir de la monnaie centrale ; elle s'en procure en se refinançant auprès de la Banque centrale, à un certain coût (le taux d'intérêt directeur). Plus ce coût est élevé, plus le crédit devient cher, et moins la banque en accorde. Le pouvoir de création monétaire des banques est donc réel mais encadré.
On comprend alors pourquoi la formule est « les crédits font les dépôts » et non l'inverse, sans que cela signifie pour autant que les banques créent la monnaie sans contrainte. Une banque qui prêterait beaucoup plus que ses concurrentes verrait ses fuites augmenter — davantage de retraits en billets, davantage de règlements vers les autres banques — et devrait se refinancer massivement en monnaie centrale, ce qui pèserait sur sa rentabilité. À l'échelle du système bancaire tout entier, la création de monnaie est ainsi bornée par le besoin global de monnaie centrale, que seule la Banque centrale peut fournir : c'est le principe du diviseur de crédit. En dernier ressort, en agissant sur le prix et la quantité de monnaie centrale, la Banque centrale garde la main sur le rythme de la création monétaire.
Un second garde-fou tient à la solvabilité de l'emprunteur. Une banque ne prête pas à n'importe qui : elle évalue la capacité de l'emprunteur à rembourser, exige souvent des garanties et supporte un risque de non-remboursement. La demande de crédit dépend elle-même de la conjoncture : en période de confiance et de projets d'investissement, elle augmente ; en période d'incertitude, elle recule. La création monétaire n'est donc pas décidée unilatéralement par les banques ; elle résulte de la rencontre entre une offre de crédit (les banques) et une demande de crédit (les ménages et les entreprises), le tout sous la supervision de la Banque centrale.
La monnaie centrale (ou « monnaie banque centrale ») est la monnaie émise par la Banque centrale : les billets et les avoirs que les banques détiennent sur leur compte auprès d'elle. Elle sert de monnaie de règlement entre les banques. Le refinancement désigne les opérations par lesquelles les banques commerciales se procurent cette monnaie centrale, principalement en empruntant auprès de la Banque centrale contre le paiement d'un taux d'intérêt.
5.4.2 La Banque centrale, gardienne de la monnaie
Au sommet du système se trouve la Banque centrale — pour la zone euro, la Banque centrale européenne (BCE), qui pilote l'Eurosystème avec les banques centrales nationales comme la Banque de France. Elle remplit plusieurs missions.
- Émettre la monnaie centrale : elle a le monopole de l'émission des billets et gère les comptes des banques.
- Refinancer les banques : elle leur prête de la monnaie centrale, ce qui régule leur capacité à créer du crédit.
- Fixer les taux directeurs : les taux d'intérêt auxquels elle refinance les banques. En les relevant, elle renchérit le crédit et freine la création monétaire ; en les abaissant, elle la stimule.
- Poursuivre la stabilité des prix : l'objectif prioritaire de la BCE est de maintenir l'inflation autour de par an à moyen terme. C'est le cœur de la politique monétaire.
Le lien entre ces leviers est le suivant : en agissant sur les taux directeurs, la Banque centrale influence le coût du crédit, donc le volume de crédits accordés, donc la masse monétaire, et in fine la demande globale et l'inflation. Si les prix montent trop vite, elle relève ses taux pour ralentir le crédit ; si l'activité faiblit, elle les abaisse pour la relancer.
Après une longue période de taux directeurs très bas (proches de ) destinés à soutenir l'économie, la BCE a fait face à partir de 2022 à une forte poussée d'inflation, mesurée par la hausse de l'indice des prix à la consommation (jusqu'à plus de sur un an dans la zone euro). Pour ramener l'inflation vers sa cible de , elle a relevé ses taux directeurs à plusieurs reprises. Conséquence : le crédit est devenu plus cher, les demandes de prêts immobiliers et d'investissement ont ralenti, la croissance de la masse monétaire () s'est nettement affaiblie. Cet épisode illustre la chaîne complète : taux directeurs coût du crédit création monétaire inflation.
5.5 Bilan
La monnaie n'est pas d'abord un objet, mais un ensemble de fonctions — intermédiaire des échanges, unité de compte, réserve de valeur — reposant sur la confiance. Historiquement de plus en plus dématérialisée, elle est aujourd'hui surtout scripturale. Contrairement à une idée répandue, l'essentiel de cette monnaie n'est pas imprimé par l'État : il est créé par les banques commerciales lorsqu'elles accordent des crédits — « les crédits font les dépôts » — et détruit lors des remboursements. Ce pouvoir n'est pas illimité : les fuites en monnaie centrale et la nécessité de se refinancer le bornent. Au-dessus des banques, la Banque centrale (la BCE dans la zone euro) régule l'ensemble par ses taux directeurs, avec pour boussole la stabilité des prix.
Propriété : Synthèse du chapitre
- La monnaie remplit trois fonctions : intermédiaire des échanges (elle supprime la double coïncidence des besoins du troc), unité de compte, réserve de valeur. Elle repose sur la confiance.
- Ses formes se sont dématérialisées : marchandise métallique fiduciaire (billets et pièces) scripturale (écritures sur les comptes), aujourd'hui dominante. La masse monétaire se mesure par les agrégats .
- La création monétaire est le fait des banques commerciales : accorder un crédit crée un dépôt (créance à l'actif, dépôt au passif). « Les crédits font les dépôts » ; le remboursement détruit la monnaie.
- Cette création est limitée par les fuites (billets, réserves obligatoires, règlements interbancaires) qui obligent la banque à se refinancer en monnaie centrale.
- La Banque centrale (BCE) émet la monnaie centrale, refinance les banques et fixe les taux directeurs pour assurer la stabilité des prix : c'est la politique monétaire.