Comment l'assurance et la protection sociale contribuent-elles à la gestion des risques dans les sociétés développées ?
Cours · SES (première), chapitre 9 · première, spécialité sciences économiques et sociales · le début du chapitre, la suite sur Adloun
Une maladie qui immobilise plusieurs mois, un accident de la route, la perte d'un emploi, l'arrivée d'un enfant, la vieillesse qui prive de revenus du travail, la perte d'autonomie qui rend dépendant d'autrui : nos existences sont traversées d'événements incertains, souvent coûteux, parfois dévastateurs pour un budget individuel. Aucune personne, prise isolément, ne peut savoir à l'avance lesquels la frapperont ni quand. Cette incertitude fait naître un besoin universel : celui de se protéger, c'est-à-dire de ne pas laisser un individu seul supporter le poids financier d'un malheur qui aurait pu tout aussi bien frapper son voisin.
Les sociétés développées ont construit, au fil de deux siècles, des dispositifs de plus en plus élaborés pour répondre à ce besoin. Le premier repose sur une idée simple et ancienne : mettre en commun. Si des milliers de personnes exposées au même danger versent une petite somme régulière, la cagnotte ainsi constituée permet d'indemniser généreusement les quelques-unes qui, chaque année, subissent effectivement le sinistre. C'est le principe de l'assurance et de la mutualisation des risques. Le second dispositif ajoute à cette logique une dimension de solidarité : au-delà de l'assurance strictement contributive, une société peut décider que personne ne doit rester sans soins, sans ressources minimales ou sans logement, quelle que soit sa contribution passée. C'est la protection sociale.
Ce chapitre croise le regard de l'économiste et celui du sociologue. Qu'est-ce, précisément, qu'un risque social ? Comment fonctionne la mutualisation assurantielle, et pourquoi les asymétries d'information la fragilisent-elles ? En quoi la protection sociale combine-t-elle deux logiques distinctes, l'assurance et l'assistance ? Quels acteurs interviennent, et quels débats la soutenabilité de ces systèmes soulève-t-elle aujourd'hui ?
Problématique. Comment, dans les sociétés développées, l'assurance privée et la protection sociale collective se combinent-elles pour gérer des risques que l'individu ne peut affronter seul, et à quelles limites se heurtent-elles ?
9.1 Le risque social : de l'incertitude au besoin de protection
9.1.1 Qu'est-ce qu'un risque social ?
Dans le langage courant, le « risque » désigne un danger. En économie et en sociologie, la notion est plus précise : elle articule un événement incertain et ses conséquences sur les conditions d'existence.
Un risque social est un événement incertain qui, lorsqu'il survient, entraîne pour l'individu une baisse de ses ressources (perte de revenu) ou une hausse de ses dépenses (frais imprévus), et menace ainsi ses conditions de vie. Les grands risques sociaux reconnus dans les sociétés développées sont : la maladie, les accidents du travail, la vieillesse, le chômage, les charges familiales et la dépendance (perte d'autonomie).
Ce qui caractérise ces événements, c'est l'incertitude. On ne sait ni s'ils surviendront, ni quand, ni avec quelle gravité. Un salarié ignore s'il perdra son emploi l'an prochain ; une personne en bonne santé ignore si une maladie grave la frappera. Cette incertitude a un coût psychologique (l'angoisse du lendemain) et un coût économique (l'impossibilité de prévoir son budget), qui justifient à eux seuls la recherche d'une protection.
Deux traits distinguent le risque social des simples aléas de la vie. D'une part, ses conséquences financières peuvent être hors de proportion avec les ressources d'un ménage : quelques semaines d'hospitalisation ou plusieurs années sans emploi suffisent à ruiner une famille qui devrait les affronter seule. D'autre part, ces risques sont socialement construits : ce que chaque époque range parmi les risques dont on doit être protégé évolue. La vieillesse n'a été reconnue comme un risque appelant une retraite généralisée qu'au XXe siècle ; la dépendance des personnes âgées n'est devenue une branche de la Sécurité sociale que très récemment. Reconnaître un risque social, c'est déjà un choix de société.
9.1.2 Risque individuel et risque mutualisable
Tous les risques ne se gèrent pas de la même façon. Un point est décisif : à l'échelle d'un individu, la survenue d'un sinistre est imprévisible ; mais à l'échelle d'une grande population, la fréquence des sinistres devient statistiquement prévisible.
À l'échelle d'un individu, un risque est imprévisible : impossible de dire qui sera malade cette année. Mais à l'échelle d'un grand nombre de personnes exposées au même risque, la proportion de sinistrés est stable et prévisible d'une année sur l'autre. C'est la loi des grands nombres : l'incertitude individuelle se transforme en régularité collective, ce qui rend le risque mutualisable.
Par exemple, personne ne peut prédire quelle maison précise brûlera cette année. Mais un assureur qui couvre un million de logements sait, à partir des statistiques passées, qu'environ un sur mille sera touché. Il peut donc calculer combien il devra verser au total, et fixer en conséquence le montant que chacun doit cotiser. Le risque, imprévisible pour un seul, devient gérable pour le groupe.
Tous les risques ne se prêtent pas également à cette transformation. Un risque est d'autant plus facilement assurable que les sinistres sont indépendants les uns des autres (l'incendie d'une maison n'entraîne pas celui de toutes les autres), que leur probabilité est connue et stable, et que leur coût reste mesurable. À l'inverse, certains événements résistent à la mutualisation : les catastrophes qui frappent tout le monde en même temps (une crise économique généralisée, une pandémie), ou les situations dont la probabilité dépend trop du comportement de l'assuré. C'est précisément là que la solidarité collective, portée par la protection sociale, prend le relais de l'assurance marchande.
9.1.3 Trois façons de gérer un risque
Avant même l'assurance, un individu dispose de plusieurs stratégies pour affronter l'incertitude. Il peut chercher à réduire la probabilité du sinistre par la prévention (conduire prudemment, se faire vacciner, entretenir son logement). Il peut conserver le risque à sa charge en constituant une épargne de précaution, réserve mobilisable en cas de coup dur. Il peut enfin transférer le risque à un tiers en s'assurant : moyennant une cotisation certaine et modeste, il échange une perte incertaine mais potentiellement lourde. Ces trois logiques ne s'excluent pas ; les sociétés développées les combinent, en confiant les risques les plus lourds et les plus universels à des dispositifs collectifs.
9.2 L'assurance et la mutualisation des risques
9.2.1 Le principe de la mutualisation
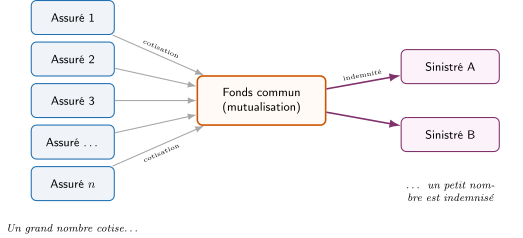
L'assurance repose sur un mécanisme de mise en commun. Un grand nombre d'individus exposés à un même risque versent chacun une contribution modeste ; l'ensemble de ces contributions forme un fonds commun ; ce fonds sert à indemniser généreusement les quelques membres du groupe effectivement frappés par le sinistre.
L'assurance est un mécanisme par lequel un grand nombre d'individus versent une cotisation (ou prime) à un organisme assureur, en échange de la promesse d'être indemnisés si le risque couvert se réalise. La mutualisation désigne la mise en commun des risques d'un grand nombre de personnes : les cotisations de tous financent l'indemnisation de ceux qui subissent le sinistre.
Dans l'assurance privée, cette relation prend la forme d'un contrat : l'assuré paie une prime dont le montant est calculé en fonction de la probabilité et du coût du risque ; en contrepartie, l'assureur s'engage à verser une indemnité en cas de sinistre. L'assureur réalise un profit si l'ensemble des primes encaissées dépasse l'ensemble des indemnités versées et de ses frais de gestion. Le schéma ci-dessous illustre ce principe de mutualisation.
9.2.2 Les asymétries d'information : sélection adverse et aléa moral
La mutualisation semble simple ; elle est pourtant fragile. La relation entre l'assureur et l'assuré est marquée par une asymétrie d'information : l'assuré connaît mieux que l'assureur son propre niveau de risque et son propre comportement. Deux problèmes en découlent, déjà rencontrés dans le chapitre sur les défaillances de marché.