mathématiques appliquées (ECG 2e année) · Chapitre 12 · Application directe du cours
Estimer le paramètre d'une loi de Poisson
Convergences, approximations et estimation · Estimer un paramètre · niveau 1 (application)
Énoncé
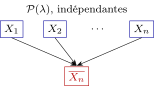
Soit un -échantillon d'une variable , où est inconnu. Montrer que est un estimateur sans biais de , et calculer sa variance.
Corrigé
Ce qu'on emploie. Les moments de la loi de Poisson — et —, la linéarité de l'espérance, et l'additivité de la variance pour des variables indépendantes.
Le biais. Les suivent toutes la loi , donc pour chaque . Par linéarité, L'estimateur est donc sans biais.
La variance. Les variables d'un échantillon sont indépendantes, donc les variances s'ajoutent ; et :
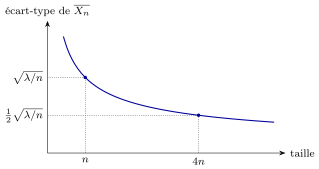
Lecture. La variance tend vers quand tend vers : l'estimateur se concentre autour de , ce qui est la traduction de la loi faible des grands nombres. Son écart-type vaut et décroît en : quadrupler l'échantillon divise l'incertitude par deux, jamais par quatre.
Une particularité de la loi de Poisson. Son espérance et sa variance sont égales. La moyenne empirique estime donc du même coup les deux, ce qui n'a rien de général.
Exercices semblables
- Minorer, plutôt que majorer corrigé
- Une approximation de Poisson corrigé
- Une approximation normale corrigé
- Une estimation ponctuelle corrigé
- Un intervalle de confiance corrigé