Produit de convolution et transformée de Laplace
Cours · analyse fonctionnelle (école d'ingénieur), chapitre 4 · école d'ingénieur, mathématiques · le début du chapitre, la suite sur Adloun
Un amortisseur, un circuit électrique, une fondation sur sol élastique, une poutre chargée : beaucoup de systèmes de l'ingénieur sont linéaires (la réponse à une somme d'excitations est la somme des réponses) et invariants dans le temps (le système réagit aujourd'hui comme hier). Pour un tel système, la réponse à une excitation s'écrit
où est la réponse à une impulsion très brève : c'est le produit de convolution. Il pondère le passé de l'excitation par la mémoire du système.
Calculer une convolution, ou résoudre l'équation différentielle qui régit le système, peut être laborieux. La transformée de Laplace transforme une dérivation en multiplication par la variable , et une convolution en produit ordinaire : une équation différentielle linéaire à coefficients constants, avec ses conditions initiales, devient une équation algébrique. On la résout, puis on revient à la fonction cherchée à l'aide d'une table. Ce chapitre établit ces règles, avec leurs hypothèses ; la transformée de Fourier, qui joue le même rôle pour les signaux définis sur tout , fait l'objet du chapitre 5.
Repère historique
Laplace introduit en 1782 les intégrales dans ses travaux sur les probabilités. Un siècle plus tard, l'ingénieur Oliver Heaviside résout les équations des lignes télégraphiques par un « calcul opérationnel » audacieux, où la dérivation est remplacée par une lettre que l'on manipule comme un nombre ; les mathématiciens de l'époque le jugent sans fondement. Bromwich (1916), puis Gustav Doetsch dans les années 1930, montrent que le calcul de Heaviside est exactement celui de la transformée de Laplace, et lui donnent ses hypothèses. Le produit de convolution apparaît dans les mêmes années chez Volterra, sous le nom de « composition ».
Dans tout le chapitre, les fonctions sont définies sur , à valeurs réelles ou complexes, mesurables ; l'intégrale est celle de Lebesgue pour la mesure de Lebesgue. Une fonction est dite causale si elle est nulle sur ; on note l'échelon de Heaviside.
4.1 Le produit de convolution
4.1.1 Définition et existence
Définition — Produit de convolution
Soient et deux fonctions mesurables sur . Lorsque l'intégrale
existe (au sens de Lebesgue, c'est-à-dire lorsque est intégrable), sa valeur est le produit de convolution de et en .
Pour fixé, on intègre en le produit de par la fonction retournée et translatée de . Il faut donc des conditions sur et pour que l'intégrale ait un sens ; les trois cas suivants couvrent la plupart des usages.
Si , alors existe pour presque tout , la fonction (définie p.p.) appartient à , et
Démonstration
La fonction est mesurable positive sur (on l'admet : c'est la composée d'une fonction mesurable par l'application linéaire ). Par le théorème de Tonelli (théorème 1.32), en intégrant d'abord en puis en , et grâce à l'invariance de la mesure de Lebesgue par translation,
En intégrant dans l'autre ordre, la fonction est donc intégrable, donc finie p.p. : pour presque tout , est intégrable et existe, avec . En intégrant cette inégalité, . Enfin, est intégrable sur : le théorème de Fubini (théorème 1.33) donne .
- Si et , est définie partout, bornée, et .
- Si , est définie partout, bornée et .
- (Inégalité de Young, admise) Si et , , alors et .
Démonstration
- Pour tout , pour presque tout : la fonction est intégrable, et l'on intègre l'inégalité.
- Pour tout , appartient à avec la même norme que (invariance par symétrie et translation). L'inégalité de Cauchy--Schwarz (théorème 2.3) donne l'intégrabilité de et .
Toutes les convolutions n'existent pas
La convolution de deux fonctions qui ne décroissent pas à l'infini n'a en général pas de sens : vaudrait en tout point. Il faut une hypothèse d'intégrabilité (théorèmes ci-dessus) ou de support (fonctions causales, section 4.1.3).
4.1.2 Propriétés
Lorsque les produits considérés existent (par exemple pour des fonctions de ) :
- (commutativité) ;
- et (bilinéarité) ;
- (associativité).
Démonstration
- Dans , le changement de variable (théorème 1.38) donne .
- Pour , la fonction est intégrable sur pour presque tout (même calcul par Tonelli que dans le théorème 4.1). Par Fubini,
et le changement de variable dans l'intégrale intérieure la transforme en : on obtient .
- Si est nulle hors de et nulle hors de , alors est nulle hors de .
- Si et si est de classe , avec et bornées, alors est de classe et .
Démonstration
- Si , alors et , donc .
- On applique le théorème de dérivation sous le signe intégral (théorème 1.28) à : pour tout , est dérivable, de dérivée , dominée par , intégrable et indépendante de . La continuité de s'obtient de même par le théorème 1.27.
Le point 2 est remarquable : la convolution hérite de la régularité du meilleur des deux facteurs. En convolant une fonction quelconque de par une fonction très régulière, positive, d'intégrale et concentrée dans (un noyau régularisant), on obtient une fonction indéfiniment dérivable, qui tend vers dans quand (on l'admet). C'est le procédé de régularisation : est une moyenne locale de , pondérée par . Les noyaux « tendent vers l'impulsion de Dirac » ; ce point de vue sera précisé au chapitre 6.
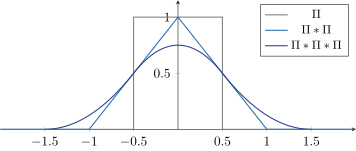
Soit la fonction porte. Pour fixé, vaut si et sinon : est la longueur de cette intersection. Elle vaut si , et sinon :
La figure ci-dessous montre la porte (discontinue), le triangle (continu, mais anguleux) et (de classe , formé de trois arcs de paraboles, exercice 4.2) : chaque convolution par la porte gagne un degré de régularité et élargit le support.
Soit , intégrable sur (). Pour , on découpe l'intégrale en , et :
et, par parité, pour tout . On vérifie , conformément au théorème 4.1.
Soit intégrable sur , d'intégrale , et pour . Si est bornée et continue en , alors quand .
Démonstration
Par le changement de variable , et
Pour tout , l'intégrande tend vers quand , par continuité de en ; il est dominé par , intégrable. La convergence dominée (appliquée le long de toute suite ) conclut.
Les fonctions ont toutes une intégrale égale à et se concentrent autour de quand : ce sont des modèles d'impulsion. La proposition dit que convoler par une impulsion très brève ne change presque pas un signal continu : à la limite, l'impulsion est l'élément neutre de la convolution. C'est l'impulsion de Dirac , qui n'est pas une fonction (aucune fonction ne vérifie pour toute ) mais une distribution, et l'on écrira au chapitre 6.
4.1.3 Convolution de fonctions causales
Si et sont causales et localement intégrables, existe en tout point (ou presque tout point), est causale, et
Démonstration
n'est non nul que si et , c'est-à-dire . Si , l'intégrande est nul. Si , on intègre sur le segment , de mesure finie ; l'intégrale existe pour presque tout dès que et sont localement intégrables (Tonelli sur comme dans le théorème 4.1), et pour tout si l'une est bornée sur les compacts.
Aucune hypothèse de décroissance à l'infini n'est requise : seul compte le passé . C'est le cadre naturel des systèmes physiques, où l'effet ne précède pas la cause, et celui de la transformée de Laplace.
Pour , posons . Pour et ,
et . C'est la réponse de deux systèmes du premier ordre placés en série ; la seconde formule est la limite de la première quand .
La suite du cours est sur Adloun
Le chapitre en entier, formules et figures comprises, avec le tuteur, les fiches, les QCM et les exercices.
Lire la suite du coursEn accès libre, sans inscription.