Transformée de Fourier
Cours · analyse fonctionnelle (école d'ingénieur), chapitre 5 · école d'ingénieur, mathématiques · le début du chapitre, la suite sur Adloun
Un signal sonore, la vibration d'un pont sous le vent, la houle qui frappe une digue, la rugosité d'une chaussée : l'ingénieur décrit ces phénomènes par une fonction du temps ou de l'espace, mais il raisonne sur leurs fréquences. Une passerelle entre en résonance si le pas des piétons excite l'une de ses fréquences propres ; un filtre supprime les fréquences parasites ; un capteur ne voit qu'une bande de fréquences. La transformée de Fourier fait passer d'une fonction à son spectre , qui dit « combien » de chaque fréquence elle contient.
Les séries de Fourier (chapitre 3) décomposent une fonction périodique en une somme de sinusoïdes de fréquences multiples d'une fréquence fondamentale. La transformée de Fourier traite les fonctions non périodiques : la somme devient une intégrale, et toutes les fréquences réelles interviennent. Son intérêt pratique tient en une phrase : elle transforme la dérivation en multiplication et la convolution en produit. Une équation différentielle à coefficients constants, ou une équation aux dérivées partielles posée sur tout entier, devient alors une équation algébrique, ou une équation différentielle plus simple.
Ce chapitre s'appuie constamment sur le chapitre 1 : la convergence dominée assure la continuité du spectre, la dérivation sous le signe intégral donne les règles de calcul, et le théorème de Fubini donne le théorème de convolution.
Repère historique
Joseph Fourier, préfet de l'Isère et physicien, présente en 1807 un mémoire sur la propagation de la chaleur dans lequel il affirme que toute fonction, même discontinue, se décompose en une somme de sinusoïdes. Lagrange et Laplace, rapporteurs, sont sceptiques ; le mémoire n'est publié, remanié, qu'en 1822 sous le titre Théorie analytique de la chaleur. Il y passe du cas périodique au cas d'une barre infinie et écrit pour la première fois ce que nous appelons la transformée de Fourier. Il faudra un siècle, et l'intégrale de Lebesgue, pour donner un cadre rigoureux à ses formules : Michel Plancherel établit en 1910 la conservation de l'énergie qui porte son nom. L'algorithme de transformée de Fourier rapide de Cooley et Tukey (1965) a fait de la transformée de Fourier l'un des calculs les plus effectués au monde.
5.1 Définition sur
5.1.1 La transformée d'une fonction intégrable
Dans tout le chapitre, les fonctions sont définies sur , à valeurs complexes, et désigne l'espace des fonctions intégrables au sens de Lebesgue (chapitre 1), deux fonctions égales presque partout étant identifiées. On note .
Définition — Transformée de Fourier
Soit . Sa transformée de Fourier est la fonction définie sur par
La variable est la variable de temps ou d'espace ; la variable est la fréquence (en hertz si est un temps en secondes, en m si est une longueur en mètres). La fonction s'appelle aussi le spectre de , et sa densité spectrale d'énergie.
L'intégrale a un sens pour tout : le module de l'intégrande vaut , puisque , et est intégrable. Si est modifiée sur un ensemble négligeable, ne change pas : la transformée de Fourier est bien définie sur les classes de .
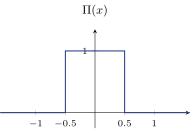
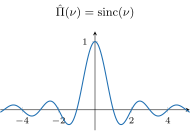
Soit , la fonction « porte » de largeur et de hauteur . Pour ,
et . On note (prolongée par en ) : c'est le sinus cardinal. Ainsi .
La figure ci-dessous montre la porte et son spectre : une fonction à support borné, avec deux sauts, a un spectre qui s'étend à toutes les fréquences et ne décroît qu'en .
5.1.2 Continuité, borne et théorème de Riemann–Lebesgue
Soit . Alors :
- est bornée et ;
- est continue sur ;
- (Riemann–Lebesgue) quand .
L'application est linéaire.
Démonstration
1. Pour tout , .
2. On applique le théorème de continuité sous le signe intégral (théorème 1.27) à : pour tout , cette fonction est continue en , et elle est dominée par , intégrable et indépendante de .
3. Pour , le calcul de l'exemple 5.1 donne , de module au plus : la propriété est vraie, et elle reste vraie par linéarité pour toute fonction en escalier. On admet que les fonctions en escalier sont denses dans (chapitre 2) : pour , il existe en escalier telle que . Alors par le point 1, et pour assez grand.
Le spectre d'une fonction intégrable n'est pas toujours intégrable
Le théorème 5.2 dit que est continue, bornée, et tend vers à l'infini ; il ne dit pas que est intégrable. Le sinus cardinal en est le contre-exemple : (chapitre 1, où l'on montre que n'est pas intégrable sur ). La décroissance de à l'infini reflète la régularité de : un saut donne une décroissance en , une fonction continue à dérivée intégrable une décroissance plus rapide (proposition 5.5).
5.2 Règles de calcul
5.2.1 Translation, modulation, dilatation, conjugaison
Soit , , et .
- Translation : la transformée de est .
- Modulation : la transformée de est .
- Dilatation : la transformée de est .
- Conjugaison : la transformée de est ; celle de est .
Démonstration
Ce sont des changements de variable (théorème 1.38). Pour la translation, : . La modulation est immédiate : . Pour la dilatation, , (la valeur absolue vient de l'inversion des bornes quand ) : . Enfin , et le dernier point est la dilatation avec .
Si est paire, est paire et . Si est impaire, est impaire et . Si est réelle, : son module est pair ; si est réelle et paire, est réelle et paire.
La dilatation exprime un principe fondamental : plus une fonction est étroite, plus son spectre est large. Si l'on comprime un signal d'un facteur (on le joue fois plus vite), toutes ses fréquences sont multipliées par et son spectre s'étale d'autant. Nous retrouverons ce principe sous la forme du principe d'incertitude (section 5.6).
5.2.2 Dérivation et multiplication par
Soit continue et par morceaux, dont la dérivée est aussi dans . Alors
En particulier , et quand . Plus généralement, si sont intégrables ( continue et par morceaux), .
Démonstration
Comme est intégrable, admet une limite quand (convergence dominée, ou critère de convergence absolue) ; cette limite est nulle, sinon serait minorée par une constante non nulle au voisinage de et ne serait pas intégrable. De même en . Une intégration par parties sur donne
Le crochet tend vers , et les deux intégrales tendent vers et par convergence dominée (dominantes et ). La majoration vient du théorème 5.2 appliqué à , et par Riemann–Lebesgue.
Soit telle que soit aussi intégrable. Alors est de classe et
Si est intégrable, est de classe et .
Démonstration
C'est le théorème de dérivation sous le signe intégral (théorème 1.28) appliqué à : pour tout , est intégrable ; pour tout , est dérivable en , de dérivée , dominée par , intégrable et indépendante de . La continuité de la dérivée est le théorème 5.2 appliqué à .
À retenir
Régularité et décroissance s'échangent par la transformée de Fourier :
- si est régulière (dérivées intégrables), décroît vite à l'infini ;
- si décroît vite ( intégrable), est régulière ().
5.2.3 Les transformées usuelles
Le tableau suivant rassemble les paires utilisées dans la suite ; , et chaque ligne a été vérifiée par le calcul symbolique.
La suite du cours est sur Adloun
Le chapitre en entier, formules et figures comprises, avec le tuteur, les fiches, les QCM et les exercices.
Lire la suite du coursEn accès libre, sans inscription.