Distributions
Cours · analyse fonctionnelle (école d'ingénieur), chapitre 6 · école d'ingénieur, mathématiques · le début du chapitre, la suite sur Adloun
Un marteau frappe une poutre ; un interrupteur ferme un circuit ; une charge concentrée repose en un point d'un plancher ; une source de chaleur ponctuelle est allumée au centre d'une plaque. Dans les quatre cas, l'ingénieur écrit naturellement une « fonction » nulle partout sauf en un point, et dont l'intégrale vaut pourtant l'intensité du choc, de la charge ou de la source. Une telle fonction n'existe pas : une fonction nulle presque partout a une intégrale nulle. Il dérive aussi des fonctions discontinues : la tension appliquée à l'instant a pour dérivée « l'impulsion unité ». Les calculs menés ainsi, à la manière des physiciens, donnent des résultats justes ; encore faut-il savoir pourquoi, et quand ils cessent de l'être.
La théorie des distributions donne un cadre précis à ces objets. L'idée est simple : on renonce à connaître une « fonction » point par point, et on ne la connaît plus que par ses moyennes pondérées , où les poids sont des fonctions très régulières, nulles hors d'un intervalle borné. L'impulsion de Dirac devient l'application qui à associe ; toute distribution devient dérivable, indéfiniment ; les limites de fonctions qui se concentrent ont un sens ; la transformée de Fourier s'étend aux constantes, aux sinusoïdes et à l'impulsion. Le prix à payer est de raisonner sur des formes linéaires plutôt que sur des valeurs.
Repère historique
Oliver Heaviside, ingénieur télégraphiste, développe dans les années 1890 un « calcul opérationnel » où il dérive sa fonction échelon et manipule l'impulsion sans scrupule ; les mathématiciens de son temps le rejettent. Paul Dirac introduit en 1927, pour la mécanique quantique, la « fonction » , nulle sauf en et d'intégrale , en reconnaissant qu'elle n'est pas une fonction ordinaire. Sergueï Sobolev définit en 1936 les solutions faibles des équations aux dérivées partielles. Laurent Schwartz unifie ces idées dans sa Théorie des distributions (1950-1951), qui lui vaut la médaille Fields en 1950 ; il y définit en particulier la transformée de Fourier des distributions tempérées.
6.1 Fonctions test
6.1.1 Support et fonctions à support compact
Toutes les fonctions de ce chapitre sont définies sur , à valeurs réelles ou complexes.
Définition — Support, fonctions test
- Le support d'une fonction continue est l'adhérence de l'ensemble des points où elle ne s'annule pas : .
- est à support compact si son support est borné, c'est-à-dire s'il existe tel que pour .
- On note l'espace des fonctions de classe sur à support compact. Ses éléments s'appellent les fonctions test.
L'adhérence est indispensable : la fonction s'annule en et en , et son support est , pas . Le support est le plus petit fermé hors duquel la fonction est nulle.
Il n'est pas évident qu'une fonction test non nulle existe : une fonction analytique (somme de sa série de Taylor) nulle sur un intervalle est nulle partout, et les fonctions usuelles le sont. L'exemple fondamental est le suivant.
La fonction
est de classe sur , strictement positive sur , de support : c'est une fonction test.
Démonstration
Posons pour et pour . Pour , une récurrence montre que où est un polynôme ; comme quand , toutes les dérivées tendent vers quand , et l'on montre, de proche en proche, que est sur avec . Alors est comme composée, et si et seulement si .
Par translation et dilatation, est une fonction test de support . Les fonctions test sont donc nombreuses : on montre qu'elles permettent d'approcher toute fonction continue à support compact uniformément, et toute fonction de en norme ().
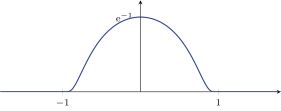
La figure montre la fonction plateau : elle se raccorde à en avec toutes ses dérivées, si doucement que l'œil ne voit pas le raccord.
6.1.2 Convergence dans
Définition — Convergence dans
Une suite de fonctions test converge vers dans si :
- il existe un même segment qui contient le support de tous les ;
- pour tout , la suite des dérivées converge uniformément vers sur .
On dit que dans si .
C'est une convergence très exigeante. Par exemple tend uniformément vers avec toutes ses dérivées, mais ne converge pas dans : son support s'échappe à l'infini. Plus la convergence des fonctions test est exigeante, moins l'exigence de continuité imposée aux distributions est forte : c'est ce qui permet d'y faire entrer des objets singuliers comme l'impulsion de Dirac.
6.2 Distributions
6.2.1 Définition
Définition — Distribution
Une distribution sur est une application , , qui est :
- linéaire : ;
- continue : si dans , alors .
On note l'espace vectoriel des distributions.
En pratique, on prouve la continuité par une majoration du type suivant : pour tout segment , il existe et tels que
Une telle majoration entraîne évidemment la continuité ; on admet que, réciproquement, toute distribution vérifie une majoration de ce type.
6.2.2 Distributions régulières
Définition — Fonction localement intégrable
Une fonction mesurable est localement intégrable si elle est intégrable sur tout segment . On note l'ensemble de ces fonctions (identifiées si elles sont égales presque partout).
Toute fonction continue, toute fonction intégrable, toute fonction de , l'échelon , la fonction sont localement intégrables. La fonction ne l'est pas (elle n'est pas intégrable au voisinage de ), ni .
Pour , la formule
définit une distribution , dite régulière. Si et sont localement intégrables et , alors presque partout (admis).
Démonstration
Si est nulle hors de , l'intégrande est majoré par , intégrable sur : l'intégrale existe, et . La linéarité est celle de l'intégrale, et la majoration donne la continuité (avec ).
Grâce à l'injectivité, on identifie une fonction localement intégrable et la distribution qu'elle définit : on écrit souvent au lieu de , et l'on dit que les distributions généralisent les fonctions. Deux fonctions égales presque partout définissent la même distribution : la valeur de en , par exemple, n'a aucune importance.
6.2.3 L'impulsion de Dirac
Définition — Distribution de Dirac
Pour , la distribution de Dirac en est
On note : .
est linéaire, et : c'est une distribution. Elle modélise une charge, une masse ou une source d'intensité concentrée au point : « intégrer » une fonction contre revient à l'évaluer en . Les physiciens écrivent ; cette écriture est commode, mais ce n'est pas une intégrale.
Il n'existe aucune telle que . On dit que est une distribution singulière.
Démonstration
Supposons et posons (fonction plateau dilatée, de support , de valeur en ). Alors . Mais , intégrable, et presque partout (en tout , dès que ) : par convergence dominée (théorème 1.23), . On obtient , contradiction.
6.2.4 La valeur principale de
La fonction n'est pas localement intégrable, mais sa singularité est « symétrique » : les contributions de part et d'autre de se compensent.
Pour , la limite
existe, et définit une distribution, la valeur principale de . Si est nulle hors de , elle vaut .
Démonstration
Par symétrie, . Par l'inégalité des accroissements finis, : l'intégrande est borné sur , donc intégrable, et l'intégrale converge quand . On obtient de plus , majoration qui donne la continuité (avec ).
La suite du cours est sur Adloun
Le chapitre en entier, formules et figures comprises, avec le tuteur, les fiches, les QCM et les exercices.
Lire la suite du coursEn accès libre, sans inscription.