Fonctions spéciales
Cours · analyse fonctionnelle (école d'ingénieur), chapitre 7 · école d'ingénieur, mathématiques · le début du chapitre, la suite sur Adloun
Une membrane de haut-parleur vibre ; un câble cylindrique s'échauffe ; une sphère chargée crée un potentiel ; un pendule dont le fil s'allonge oscille de plus en plus lentement. Dans chacun de ces problèmes, une équation aux dérivées partielles se ramène, par séparation des variables, à une équation différentielle linéaire du second ordre à coefficients variables. Ces équations n'ont en général pas de solution exprimable avec les fonctions usuelles (polynômes, exponentielles, fonctions trigonométriques). On donne alors un nom à leurs solutions, on en établit une fois pour toutes les propriétés, et on les range dans les bibliothèques de calcul : ce sont les fonctions spéciales.
Ce chapitre présente celles que l'ingénieur rencontre le plus souvent : les fonctions eulériennes et , qui prolongent la factorielle et servent à calculer d'innombrables intégrales ; les polynômes orthogonaux de Legendre, Hermite, Laguerre et Tchebychev ; les fonctions de Bessel, reines des problèmes à symétrie cylindrique. Il ne s'agit pas de tout apprendre par cœur, mais de savoir que ces fonctions existent, d'où elles viennent, comment elles se comportent (en , à l'infini, leurs zéros) et surtout qu'elles sont orthogonales : c'est cette propriété que les chapitres 9 et 10 exploiteront pour développer une solution en série.
Repère historique
Euler définit en 1729 une fonction qui prolonge la factorielle, que Legendre baptise en 1811. Legendre introduit ses polynômes en 1782 pour calculer l'attraction des corps célestes ; Laplace les retrouve dans le potentiel newtonien. Daniel Bernoulli (1732) puis Euler rencontrent les fonctions que Friedrich Bessel étudie systématiquement en 1824 à propos des perturbations des planètes. Charles Hermite (1864), Edmond Laguerre (1879) et Pafnouti Tchebychev (1854, pour l'approximation des fonctions) donnent leur nom aux autres familles. Au XXe siècle, la mécanique quantique en fait un outil quotidien : les états de l'oscillateur harmonique s'écrivent avec les polynômes d'Hermite, ceux de l'atome d'hydrogène avec ceux de Laguerre et de Legendre.
7.1 D'où viennent les fonctions spéciales
7.1.1 Équations linéaires du second ordre
On considère une équation différentielle homogène
où , , sont des fonctions données (souvent des polynômes) sur un intervalle où ne s'annule pas.
Si , , sont continues sur et si ne s'annule pas sur , l'ensemble des solutions de cette équation sur est un espace vectoriel de dimension . Deux solutions , en forment une base si et seulement si leur wronskien ne s'annule pas ; il suffit pour cela qu'il soit non nul en un point.
Toute solution s'écrit donc , et il faut connaître deux solutions indépendantes. Les deux constantes , sont fixées par les conditions du problème physique : deux conditions initiales, ou deux conditions aux limites, ou encore une condition aux limites et une condition de régularité (la solution doit rester bornée en un point où s'annule). Cette dernière situation est la plus fréquente avec les fonctions spéciales : on verra que l'une des deux solutions est bornée et que l'autre explose.
7.1.2 La méthode des séries entières
Lorsque les coefficients sont des polynômes, on cherche une solution sous la forme d'une série entière . En reportant dans l'équation et en identifiant les coefficients de chaque puissance de , on obtient une relation de récurrence entre les . Deux cas se présentent.
- Si ( est un point ordinaire), on obtient deux solutions indépendantes en choisissant librement et .
- Si ( est un point singulier), la série entière ne suffit plus. Lorsque la singularité est « régulière » (c'est le cas de toutes les équations de ce chapitre), on cherche avec : c'est la méthode de Frobenius. L'exposant est racine d'une équation du second degré, l'équation indicielle.
Pour l'équation de Legendre , le point est ordinaire. En reportant , le coefficient de donne
soit
Si est un entier naturel, le facteur s'annule pour : les coefficients sont nuls, et la solution de même parité que est un polynôme de degré . C'est le polynôme de Legendre (section 7.3.2). L'autre solution, elle, est une vraie série infinie, de rayon de convergence .
Pour l'équation de Bessel , le point est singulier. Avec , le terme de plus bas degré () donne , soit l'équation indicielle : ou . On obtient ainsi deux solutions se comportant comme et près de : ce sont et (section 7.4).
7.1.3 L'origine physique : le laplacien en coordonnées curvilignes
Les fonctions spéciales apparaissent dès qu'on écrit le laplacien dans un système de coordonnées adapté à la géométrie. En coordonnées polaires du plan,
Cherchons une solution de l'équation de Helmholtz (modes de vibration d'une membrane, chapitre 9) sous la forme . En reportant,
et le changement de variable donne exactement l'équation de Bessel d'ordre . De même, le laplacien en coordonnées sphériques conduit, pour la dépendance en l'angle et avec , à l'équation de Legendre. Le tableau final du chapitre (section 7.5) résume ces correspondances.
7.2 Les fonctions eulériennes
7.2.1 La fonction Gamma
Définition — Fonction Gamma
Pour tel que , on pose
L'intégrale converge absolument : avec , fonction intégrable sur (exemple 1.29). Le chapitre 1 a établi, par dérivation sous le signe intégral (théorème 1.28), que est de classe sur , avec . En particulier : est convexe sur .
Pour , . De plus , donc pour tout .
Démonstration
Intégrons par parties sur :
Le crochet tend vers quand et (car ), d'où . Ensuite et, par récurrence, .
prolonge donc la factorielle : est « la factorielle de ». La valeur la plus utile après les entiers est celle en .
, et pour tout ,
Ainsi et .
Démonstration
Le changement de variable () donne
par l'intégrale de Gauss (exemple 1.34). L'équation fonctionnelle donne ensuite , et .
7.2.2 Prolongement aux arguments négatifs
L'intégrale qui définit diverge si (au voisinage de , n'est plus intégrable). Mais l'équation fonctionnelle, lue à l'envers, , permet de définir un cran plus à gauche, et en itérant :
Définition — Prolongement de
Pour , on choisit tel que et l'on pose
Le résultat ne dépend pas du choix de (grâce à l'équation fonctionnelle), et l'on a encore partout. Aux entiers négatifs ou nuls, le dénominateur s'annule : y a des pôles, et quand . En revanche, la fonction se prolonge par continuité en ces points par la valeur ; ce fait servira pour les fonctions de Bessel. La figure suivante montre sur : elle passe par , a un minimum en , et change de signe à chaque pôle.
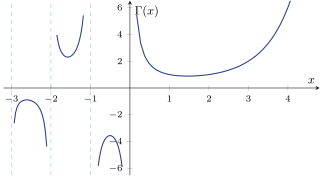
, et de même .
Le prolongement n'est pas l'intégrale
Pour , n'est pas égal à l'intégrale , qui vaut . Par exemple
(au voisinage de , l'intégrande est équivalente à ), alors que est un nombre fini, et même négatif. Toute formule établie par intégration n'est valable a priori que pour .
Pour tout ,
Idée de la preuve. Pour , on exprime le produit comme une intégrale double (Fubini), qui se ramène à ; cette dernière se calcule par la méthode des résidus. On étend ensuite l'égalité par prolongement analytique. En , on retrouve .
Quand , ; en particulier .
L'approximation est excellente : le rapport vaut pour , pour et pour (l'erreur relative est voisine de ). Elle sert à estimer des coefficients binomiaux ou des probabilités qui font intervenir de très grandes factorielles.
7.2.3 La fonction Bêta
Définition — Fonction Bêta
Pour et , on pose
L'intégrale converge : au voisinage de , l'intégrande est équivalente à avec , et au voisinage de à avec . Le changement de variable montre que .
La suite du cours est sur Adloun
Le chapitre en entier, formules et figures comprises, avec le tuteur, les fiches, les QCM et les exercices.
Lire la suite du coursEn accès libre, sans inscription.