Probabilités — variables aléatoires réelles
Cours complet · mathématiques appliquées (ECG 1re année), chapitre 10 · prépa ECG, 1re année
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
Ce chapitre généralise l'étude du premier semestre à des univers qui ne sont plus nécessairement finis, et introduit l'objet central de toute la suite : la variable aléatoire. Une variable aléatoire n'est ni une variable, ni aléatoire — c'est une fonction, qui associe un nombre à chaque issue de l'expérience. Ce nom malheureux est universel ; il faut faire avec.
Le programme demande de généraliser sans soulever de difficulté théorique. En particulier : le mot tribu n'est pas employé, démontrer qu'une application est une variable aléatoire n'est pas exigible, et les questions d'ordre de sommation ou de dénombrabilité ne sont pas soulevées.
10.1 Espace probabilisé
On note un espace probabilisé : est l'univers des issues, l'ensemble des événements, et une probabilité. L'ensemble contient , et est stable par passage au complémentaire, par union et par intersection dénombrables.
Une famille , fini ou dénombrable, est un système complet d'événements si les sont deux à deux incompatibles et si leur réunion vaut .
Toutes les formules du premier semestre s'étendent aux systèmes complets dénombrables. En particulier, pour système complet d'événements de probabilités non nulles et un événement :
et la formule de Bayes s'en déduit comme au premier semestre.
Une suite d'événements est mutuellement indépendante si pour toute partie finie de :
10.2 Variables aléatoires réelles
Une variable aléatoire réelle sur est une application telle que pour tout , .
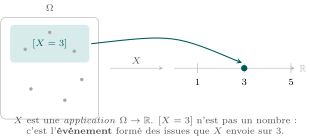
On écrit , , pour désigner les événements , etc. Ces crochets ne sont pas décoratifs : est un événement, donc une partie de , et a un sens. La confusion entre la variable , ses valeurs et les événements est la source d'erreurs la plus fréquente du chapitre.
Si , la famille est un système complet d'événements : prend exactement une valeur pour chaque issue.
10.3 Variables aléatoires discrètes
est discrète si l'ensemble de ses valeurs peut être indexé par une partie finie ou infinie de .
La loi de est la donnée des pour . Ces nombres sont positifs et de somme .
Si est définie sur , alors est une variable aléatoire discrète et, pour tout :
Si prend les valeurs avec probabilités , alors prend les valeurs et , avec et . Deux valeurs de se sont regroupées : c'est le cas général quand n'est pas injective.
10.3.1 Espérance
Si est fini, l'espérance de est
Si est infini, admet une espérance si et seulement si la série est absolument convergente, et l'espérance est alors sa somme.
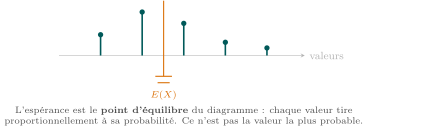
C'est la raison d'être de cette notion, rencontrée au chapitre sur les séries. Sans elle, la somme dépendrait de l'ordre dans lequel on énumère les valeurs — ce qui n'aurait aucun sens pour une moyenne. Et il existe bel et bien des variables aléatoires sans espérance.
Si et admettent une espérance, alors pour tous réels :
En particulier .
est centrée si . Pour toute admettant une espérance, est centrée.
Soit définie sur . Alors admet une espérance si et seulement si la série converge absolument, et dans ce cas
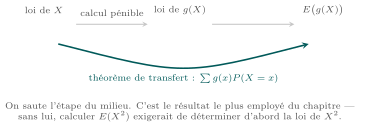
Sans lui, calculer exigerait de déterminer d'abord la loi de . Le théorème permet de sommer directement en utilisant la loi de . C'est le résultat le plus utilisé du chapitre.
10.3.2 Variance
Si admet une espérance et si admet une espérance, on pose
Démonstration
Par le théorème de transfert et la linéarité :
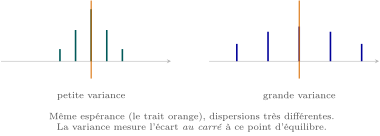
et .
Translater une variable ne change pas sa dispersion — c'est cohérent avec l'intuition, et avec ce qui avait été observé sur les séries statistiques.
Si , la variable centrée réduite associée à est
qui vérifie et .
10.4 Lois usuelles finies
suit une loi certaine si elle ne prend qu'une valeur avec probabilité . Alors et .
si et seulement si suit une loi certaine.
si avec et . Alors
Démonstration
. Comme (les valeurs sont et ), et Kœnig-Huygens donne .
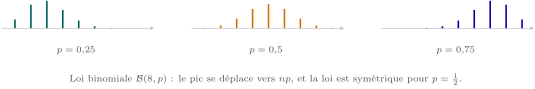
compte le nombre de succès en répétitions indépendantes d'une épreuve de Bernoulli de paramètre :
et , .
La somme des probabilités vaut , ce qui s'écrit
Plus généralement, pour , en posant on retrouve : la formule du binôme est une conséquence de ce que les probabilités d'une loi somment à .
si pour . Alors
Plus généralement, pour : et .
Démonstration
, et . Kœnig-Huygens donne alors . Le cas s'obtient par la transformation affine avec .
10.5 Lois usuelles infinies
() est le rang d'apparition du premier succès dans une suite d'épreuves de Bernoulli indépendantes de paramètre :
Si , alors admet une espérance et une variance, et
Démonstration
Posons , avec . Alors
en utilisant la série du chapitre 9. Pour la variance, on calcule , d'où et .
, et donnent respectivement la somme des probabilités, l'espérance et la variance. C'est pour ce calcul-là que le programme les avait placées au chapitre précédent.
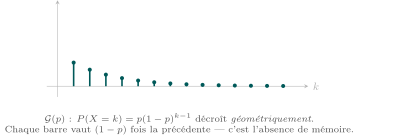
La loi géométrique modélise une attente sans mémoire : sachant qu'on a déjà échoué fois, la loi du nombre d'essais restants est encore . Le passé n'informe pas l'avenir — ce qui est vrai d'un dé, et faux d'une machine qui s'use.
() si et
et .
Démonstration
La somme des probabilités vaut , par la série exponentielle. Ensuite
De même , d'où et .
C'est la signature de la loi de Poisson. Sur des données réelles, un rapport proche de suggère un modèle de Poisson ; nettement supérieur à , il l'exclut.
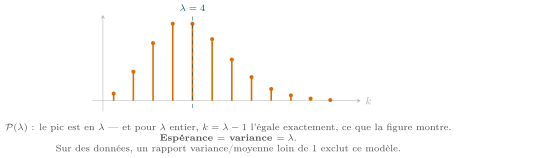
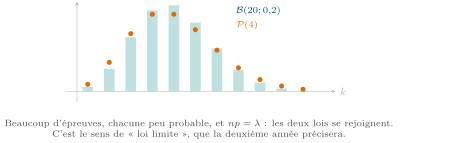
La loi de Poisson compte des événements rares survenant indépendamment pendant une durée fixée : appels reçus par un standard, sinistres déclarés à un assureur, clients arrivant à un guichet. On remarquera qu'elle est la loi « limite » d'une suite de lois binomiales — beaucoup d'épreuves, chacune de très faible probabilité. Cette notion de limite sera précisée en deuxième année.
Python : Simuler une loi, vérifier ses moments
import numpy as np
rng = np.random.default_rng(0)

def geometrique(p, taille):
    """Rang du premier succes, simule sans utiliser rng.geometric."""
    X = np.ones(taille, dtype=int)
    encore = rng.random(taille) >= p          # ceux qui ont echoue
    while encore.any():
        X[encore] += 1
        encore[encore] = rng.random(encore.sum()) >= p
    return X

p = 0.2
X = geometrique(p, 200_000)
print(X.mean(), 1 / p)                  #  5.0
print(X.var(),  (1 - p) / p ** 2)       #  20.0
La moyenne empirique approche et la variance empirique . Un écart persistant signalerait une erreur — de calcul ou de modèle. C'est ainsi qu'on se relit.
10.6 L'essentiel du chapitre
- est un événement. Ne pas confondre , ses valeurs et ces événements.
- Espérance : , sous réserve de convergence absolue si est infini.
- Transfert : — sans calculer la loi de .
- Kœnig-Huygens : ; ; .
- Bernoulli : ; .
- Binomiale : ; .
- Uniforme : ; .
- Géométrique : ; ; . Sans mémoire.
- Poisson : ; espérance variance . Événements rares.