Couples et suites de variables aléatoires discrètes
Cours complet · mathématiques appliquées (ECG 2e année), chapitre 8 · prépa ECG, 2e année
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
Le chapitre 7 a mesuré le lien entre deux séries de données. On passe maintenant au lien entre deux variables aléatoires — c'est-à-dire entre deux grandeurs dont on connaît la loi et non les valeurs observées. Le vocabulaire est jumeau : covariance, corrélation. Le sens est différent : là-bas on décrivait un échantillon, ici on décrit un modèle.
Ce chapitre construit l'outillage qui rendra possibles les chapitres 10 et 12 : la loi d'un couple, l'indépendance, la variance d'une somme.
Le programme lève d'entrée toute difficulté technique : « on admettra que toutes les manipulations (interversions de sommes, regroupements de termes, etc.) sont licites ». Aucune question de convergence ne sera soulevée sur les doubles sommes.
8.1 Loi d'un couple
8.1.1 Loi conjointe, lois marginales
Soient et deux variables aléatoires discrètes. La loi conjointe du couple est la donnée de , et, pour tout , de
Les lois de et de se retrouvent en sommant :
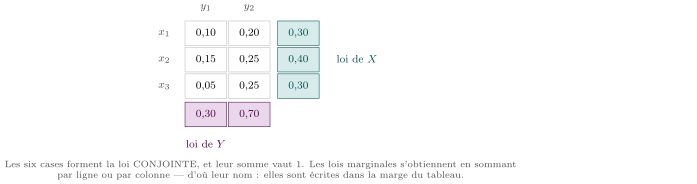
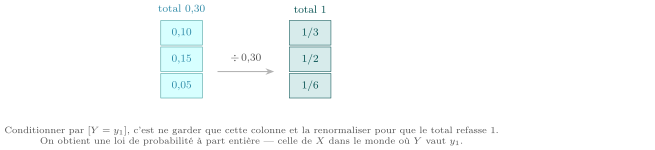
Pour tel que , la loi conditionnelle de sachant est donnée par
8.1.2 Transfert et linéarité
Soit une fonction réelle définie sur . Alors, sous réserve de convergence absolue,
Si et admettent une espérance, alors aussi et
C'est le résultat le plus utile du chapitre, et le plus souvent mal employé. est toujours vrai. En revanche exige l'indépendance, et aussi.
8.2 Indépendance
et sont indépendantes lorsque, pour tout ,
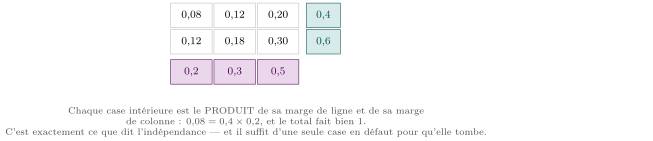
Si et sont indépendantes et admettent une espérance :
Si et sont indépendantes, alors .
Si et sont indépendantes, alors .
La stabilité binomiale exige le même . La somme d'une et d'une indépendantes n'est pas binomiale — elle n'a même pas de nom usuel. La loi de Poisson, elle, n'a qu'un paramètre : la contrainte disparaît.
Si et sont indépendantes,
8.3 Covariance et variance d'une somme
Si et admettent un moment d'ordre ,
- Koenig-Huygens : .
- , et est symétrique.
- Bilinéarité : .
- Pour toute constante , .
En particulier, si et sont indépendantes, et .
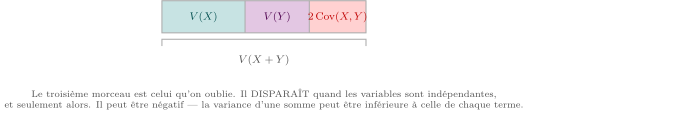
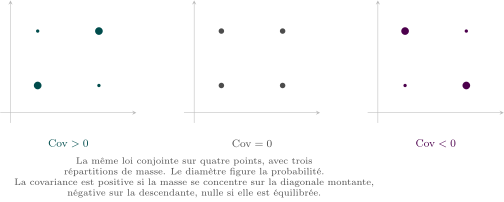
Si et ,
L'égalité a lieu si et seulement s'il existe des réels et tels que presque sûrement.
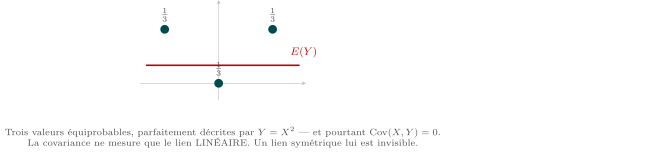
La réciproque du théorème est fausse. Soit uniforme sur et . Alors
donc . Pourtant est entièrement déterminée par : elles sont on ne peut moins indépendantes.
8.4 Suites de variables aléatoires
sont mutuellement indépendantes lorsque, pour tout ,
Une suite infinie est indépendante si toute sous-famille finie l'est.
L'indépendance mutuelle est strictement plus forte que l'indépendance deux à deux. Le programme n'emploie que la première, et c'est elle qu'il faut vérifier — ou, plus souvent, qu'un énoncé fournit.
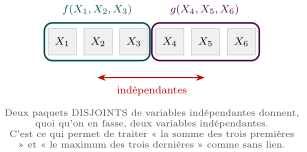
Si sont mutuellement indépendantes, alors toute variable aléatoire fonction de est indépendante de toute variable aléatoire fonction de .
Si admettent une espérance, — sans hypothèse.
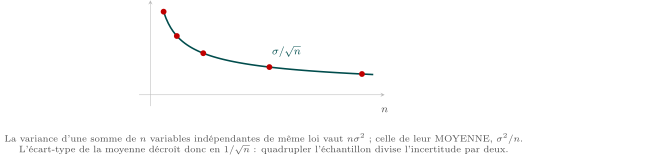
Si de plus elles sont mutuellement indépendantes et admettent une variance,
Python : Vérifier une covariance par simulation
import random

random.seed(1)
N = 400000
sx = sy = sxy = 0
for _ in range(N):
    x = random.choice([-1, 0, 1])
    y = x*x
    sx += x; sy += y; sxy += x*y

Ex, Ey, Exy = sx/N, sy/N, sxy/N
print(round(Ex,4), round(Ey,4), round(Exy - Ex*Ey, 4))
# proche de  0.0   0.6667   0.0
La covariance simulée est nulle, alors que vaut à chaque tirage. La machine confirme ce que le contre-exemple annonce : covariance nulle et indépendance sont deux choses différentes.