Variables aléatoires finies
Cours complet · mathématiques (ECT 1re année), chapitre 7 · prépa ECT, 1re année
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
Le chapitre précédent calculait la probabilité d'un événement. Celui-ci mesure un nombre qui dépend du hasard : un chiffre d'affaires, un nombre de réclamations, le coût d'une réparation. On veut alors deux renseignements que tout gestionnaire réclame : combien en moyenne, et avec quelle régularité.
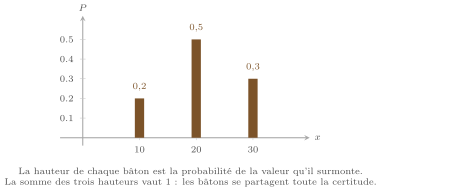
Un représentant réalise, sur une journée, un chiffre d'affaires exprimé en milliers d'euros. L'expérience montre que vaut une fois sur cinq, une fois sur deux, et trois fois sur dix.
Nous calculerons sur cette seule variable l'espérance, la variance, l'écart-type et la variable centrée réduite. Toutes les valeurs tomberont juste : , , .
7.1 Variable aléatoire et loi
Soit un univers fini. Une variable aléatoire réelle est une application de dans .
L'ensemble de ses valeurs se note .
Pour un réel , on note
Ce sont des événements, donc des parties de : tout le chapitre 6 s'applique à eux. On écrit pour .
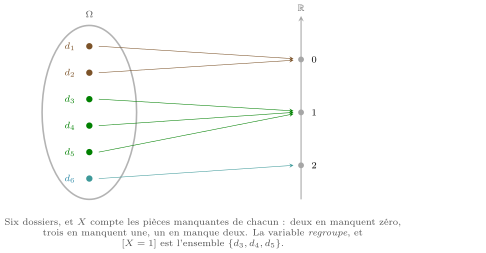
La loi de est la donnée des valeurs et des probabilités . On la présente en tableau.
Les événements forment un système complet : leur somme de probabilités vaut donc toujours .
La somme vaut : c'est le premier contrôle à faire sur toute loi, et il détecte la plupart des erreurs de lecture d'énoncé.
7.2 Fonction de répartition
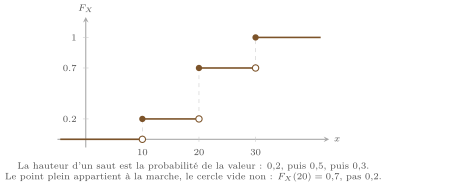
La fonction de répartition de est la fonction définie sur par
est croissante, à valeurs dans , constante par morceaux, et elle saute de en chaque valeur . Elle vaut avant la plus petite valeur de et à partir de la plus grande.
Deux variables aléatoires qui ont la même fonction de répartition ont la même loi. Le programme admet ce résultat ; il justifie qu'on puisse décrire une variable par plutôt que par son tableau.
Avec le chiffre d'affaires du fil rouge :
On en déduit , et .
est , avec un large. C'est pourquoi , tandis que vaut autre chose dès que est une valeur prise par : ici alors que .
Sur une variable finie, un « » changé en « » retire une valeur entière de probabilité. La confusion coûte un exercice entier.
7.3 Espérance
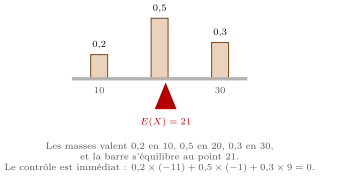
Soit une variable aléatoire finie de valeurs . Son espérance est
C'est la moyenne des valeurs, pondérée par leurs probabilités.
Le représentant réalise donc milliers d'euros en moyenne par journée — une valeur que ne prend jamais. L'espérance n'est pas une prévision, c'est une moyenne à long terme.
Pour toutes variables aléatoires et sur le même univers, et tous réels et :
Le représentant touche une prime (en centaines d'euros). Alors
On peut le vérifier en repassant par la loi de , qui prend les valeurs , et avec les mêmes probabilités : .
Soit une fonction à valeurs réelles. Alors
On calcule donc sans déterminer la loi de .
Le programme l'écrit : « Théorème admis. » Il vaut son poids d'or : il évite tout le travail de regroupement des valeurs, qui est justement l'endroit où l'on se trompe.
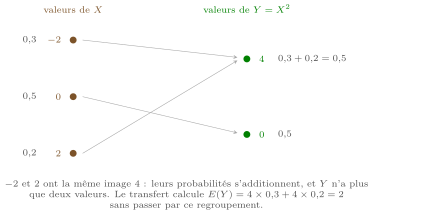
Soit de valeurs , , avec les probabilités , , . Le transfert avec donne
La loi de , qui prend et chacun avec la probabilité , donne bien . Le transfert a évité ce détour.
Python : Espérance et moment d'ordre deux
valeurs = [10, 20, 30]
proba = [0.2, 0.5, 0.3]

E = sum(v*p for v, p in zip(valeurs, proba))
E2 = sum(v*v*p for v, p in zip(valeurs, proba))
print(round(E, 4), round(E2, 4), round(E2 - E**2, 4))
# 21.0 490.0 49.0
La deuxième somme est le théorème de transfert avec ; la troisième quantité est la variance, que la section suivante définit. Trois lignes suffisent parce que la formule est une somme pondérée.
7.4 Variance et écart-type
La variance de est l'espérance du carré de l'écart à la moyenne :
L'écart-type est .
Le programme admet cette formule. En pratique on ne calcule presque jamais la variance par la définition : on calcule , puis par transfert, et l'on soustrait. C'est plus court et cela évite de manipuler des écarts.
On a déjà . Par transfert,
Kœnig-Huygens donne alors , donc .
Par la définition, on aurait écrit . Le même nombre, en trois fois plus de temps.
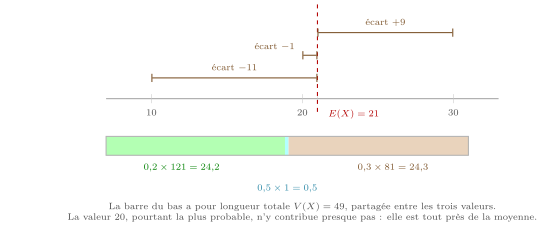
Pour tous réels et :
Le a disparu, et ce n'est pas un oubli : décaler toutes les valeurs de la même quantité déplace la moyenne sans écarter les valeurs entre elles. En revanche multiplier par multiplie l'écart-type par , et la variance par .
C'est aussi pourquoi la variance ne s'exprime pas dans la même unité que : si est en euros, est en euros au carré. Seul l'écart-type est lisible.
Avec : et . On le contrôle sur la loi de : , et .
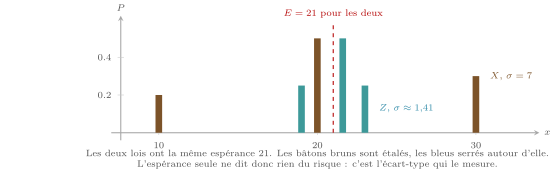
Soit de valeurs , , avec les probabilités , , . Alors comme pour , mais
Donc contre . Les deux rapportent autant en moyenne, mais est cinq fois plus régulier. Un gestionnaire qui doit garantir un résultat choisira ; un gestionnaire qui cherche une chance de faire choisira .
Python : Variance par les deux chemins
valeurs = [10, 20, 30]
proba = [0.2, 0.5, 0.3]

E = sum(v*p for v, p in zip(valeurs, proba))
parDef = sum((v - E)**2*p for v, p in zip(valeurs, proba))
parKH = sum(v*v*p for v, p in zip(valeurs, proba)) - E**2
print(round(parDef, 4), round(parKH, 4))
# 49.0 49.0
Les deux chemins donnent le même nombre, comme l'annonce Kœnig-Huygens. Le second n'a pas eu besoin de la moyenne pour former les écarts, ce qui explique qu'il soit plus rapide à la main.
7.5 Variable centrée réduite
est centrée si , et réduite si .
Si , la variable
s'appelle la variable centrée réduite associée à .
et .
Démonstration
Posons et . Par linéarité, . Par la proposition sur les transformations affines, .
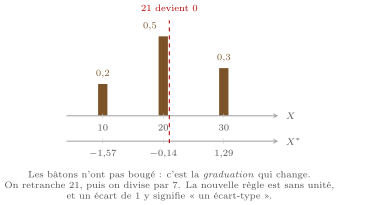
Avec et , la variable prend les valeurs
avec les probabilités inchangées , , . On vérifie .
À quoi cela sert. Une journée à se lit désormais « à écart-type au-dessus de la moyenne », ce qui se compare à n'importe quelle autre variable, dans n'importe quelle unité.
Python : Centrer et réduire
valeurs = [10, 20, 30]
proba = [0.2, 0.5, 0.3]

E = sum(v*p for v, p in zip(valeurs, proba))
s = (sum(v*v*p for v, p in zip(valeurs, proba)) - E**2)**0.5
etoile = [(v - E)/s for v in valeurs]

print(round(E, 4), round(s, 4))
print([round(u, 4) for u in etoile])
print(round(sum(u*p for u, p in zip(etoile, proba)), 12))
# 21.0 7.0
# [-1.5714, -0.1429, 1.2857]
# 0.0
La dernière ligne est l'espérance de : elle vaut , comme annoncé. On l'arrondit à douze décimales parce que le calcul flottant ne rend jamais un zéro parfaitement propre.