Couples de variables aléatoires discrètes finies
Cours complet · mathématiques (ECT 2e année), chapitre 4 · prépa ECT, 2e année
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
En première année, une expérience aléatoire donnait une variable aléatoire, et l'on savait tout d'elle dès qu'on connaissait sa loi. Mais une même expérience en fait naître plusieurs à la fois : un magasin observe la fréquentation de son rayon boulangerie et celle de son rayon pâtisserie. La question nouvelle est celle du lien entre les deux — les connaître séparément n'y suffit pas. Ce chapitre construit l'outil qui le mesure, la covariance, et son cousin sans unité, le coefficient de corrélation.
La rubrique s'ouvre sur une phrase qui gouverne tout le chapitre : « Tout excès de technicité est exclu. » Plusieurs résultats portent d'ailleurs la mention « Résultat admis » : l'espérance d'une somme, celle d'un produit de variables indépendantes, et la formule . Nous les énoncerons sans démonstration, et passerons le temps gagné à les faire fonctionner.
4.1 La loi d'un couple
Soient et deux variables aléatoires définies sur le même espace, prenant un nombre fini de valeurs. La loi de probabilité du couple , ou loi conjointe, est la donnée de , de et, pour tout , du nombre , abrégé en .
Chaque case est un nombre compris entre et , et la somme de toutes les cases vaut exactement : les événements forment un système complet, puisqu'une épreuve réalise un couple de valeurs, et un seul. C'est la première chose à vérifier devant un tableau : un tableau qui somme à n'est pas une loi, et tout ce qu'on en tirera sera faux.
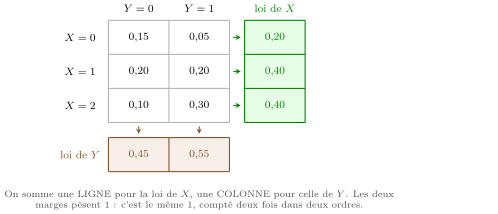
Un petit magasin observe, sur un créneau d'une heure, le nombre de clients servis au rayon boulangerie (, ou ) et le nombre de clients servis au rayon pâtisserie ( ou ). Un relevé sur un an donne la loi conjointe dessinée ci-dessous. La somme de ses six cases intérieures vaut : c'est bien une loi, et ce sera le fil rouge du chapitre.
4.2 Lois marginales
Les lois de et de , lues séparément à partir de la loi du couple, sont appelées les lois marginales du couple .
Pour tout et tout :
Démonstration
Les événements , pour parcourant , forment un système complet. La formule des probabilités totales appliquée à donne la première égalité ; la seconde s'obtient en échangeant les rôles.
En sommant les lignes : , , , de total . En sommant les colonnes : et , de total également. On en tire et .
Deux couples différents peuvent avoir exactement les mêmes lois marginales : connaître la loi de et celle de ne permet donc pas de reconstituer la loi du couple, et c'est là que loge l'information sur le lien. Le troisième exercice exhibe deux tableaux aux marges identiques, l'un indépendant et l'autre non.
4.3 Lois conditionnelles
Soit tel que . La loi conditionnelle de sachant est la donnée, pour tout , du nombre
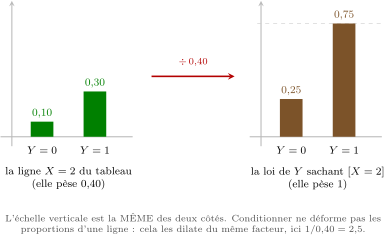
On isole la ligne , et l'on divise chacune de ses cases par son total : la ligne, qui pesait , pèse alors . C'est une loi à part entière, et la somme de ses cases est le contrôle qui s'impose.
La ligne vaut et pèse , d'où et ; ces deux nombres somment à . La ligne donne au contraire : quand la boulangerie a servi deux clients, la pâtisserie en sert un dans des cas, contre seulement quand elle n'a servi personne. Les deux rayons vont ensemble.
4.4 Indépendance de deux variables aléatoires
et sont indépendantes si, pour tous intervalles réels et , les événements et sont indépendants.
et sont indépendantes si et seulement si, pour tout couple de , on a : chaque case du tableau est le produit de ses deux marges.
Si est constante égale à , alors et : le critère est vérifié. Une variable qui ne varie pas ne peut renseigner sur rien.
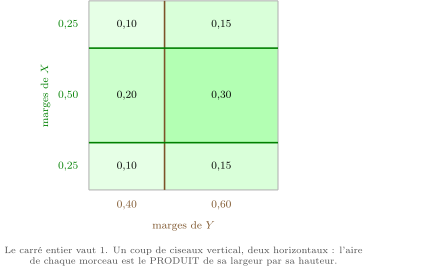
Gardons trois valeurs pour et deux pour , mais avec le tableau de la figure suivante : ses lignes pèsent , et , ses colonnes et . Les six cases somment à , et chacune est le produit de ses marges : , , , , la troisième ligne répétant la première. Les six égalités étant vraies, et sont indépendantes.
Testons la première case du fil rouge : , alors que . Les deux variables ne sont donc pas indépendantes.
Pour réfuter l'indépendance, une case en défaut suffit. Pour l'établir, il faut vérifier toutes les cases : égalités ici. L'erreur classique consiste à conclure « indépendantes » après en avoir vérifié une.
4.5 Espérance d'une somme, espérance d'un produit
Pour toutes variables aléatoires et définies sur le même espace et tous réels et , on a ; en particulier .
L'espérance d'une somme est la somme des espérances toujours, que les variables soient indépendantes ou non. C'est l'une des rares propriétés du cours qui ne se paie d'aucune condition.
Si de plus et sont indépendantes, alors .
Le programme porte la mention « Résultat admis » en face de l'espérance d'une somme, de la formule ci-dessus et du cas indépendant. Ces trois énoncés ne sont donc pas à démontrer ; ils sont à savoir appliquer.
Seuls les couples avec et contribuent, les autres ayant un produit nul : , alors que . C'est une seconde preuve de la dépendance — et déjà, à une soustraction près, la covariance.
Python : Le tableau, en fractions exactes
from fractions import Fraction as F

P = {(0,0):F(15,100), (0,1):F(5,100),
     (1,0):F(20,100), (1,1):F(20,100),
     (2,0):F(10,100), (2,1):F(30,100)}

print(sum(P.values()))
EX  = sum(x*p for (x, y), p in P.items())
EY  = sum(y*p for (x, y), p in P.items())
EXY = sum(x*y*p for (x, y), p in P.items())
print(EX, EY, EXY)
print(EXY - EX*EY)
Sortie : 1 — la loi est valide ; puis 6/5 11/20 4/5, soit , et ; enfin 7/50, c'est-à-dire exactement — les Fraction écartent tout arrondi.
4.6 Covariance
La covariance de et est le nombre .
.
Démonstration
En développant et en utilisant la linéarité de l'espérance, avec , : .
La définition dit ce qu'est la covariance ; Kœnig-Huygens dit comment on la calcule : trois espérances et une soustraction. Pour , on retrouve .
Pour toutes variables , , et tous réels , : symétrie, ; linéarité à gauche, , et de même à droite ; enfin pour toute constante , et .
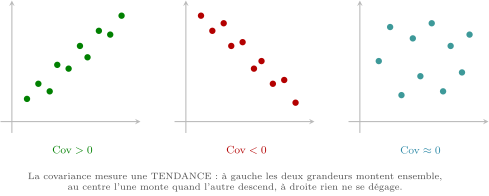
. Elle est positive : les deux rayons varient dans le même sens, et une heure chargée en boulangerie est plutôt une heure chargée en pâtisserie.
Si et sont indépendantes, alors .
Démonstration
L'indépendance donne ; la formule de Kœnig-Huygens conclut aussitôt, puisque .
Le programme est explicite : « Si et sont indépendantes, leur covariance est nulle, la réciproque étant fausse. » Il existe donc des couples de covariance nulle dont les variables sont étroitement liées : la covariance ne détecte que les liens de type linéaire. Écrire « covariance nulle donc indépendantes » est une faute.
Le cours d'une action varie chaque jour de , ou euro, ces trois valeurs étant équiprobables. Le courtier facture euro de frais dès que le cours bouge, et rien sinon : la variable des frais vaut donc .
La covariance est nulle. et , donc .
Elles sont pourtant tout sauf indépendantes : est une fonction de , et alors que . Connaître , c'est savoir si le cours a bougé ; ce n'est pas rien.
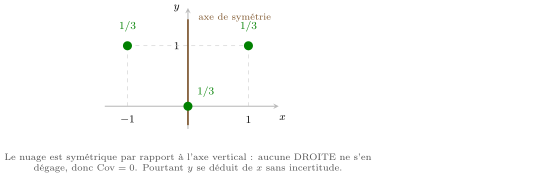
Python : Vérifier le contre-exemple
from fractions import Fraction as F

P = {(-1,1):F(1,3), (0,0):F(1,3), (1,1):F(1,3)}
EX  = sum(x*p for (x, y), p in P.items())
EY  = sum(y*p for (x, y), p in P.items())
EXY = sum(x*y*p for (x, y), p in P.items())
print(EX, EY, EXY, EXY - EX*EY)
print(P[(0, 0)], F(1,3) * F(1,3))
Sortie : 0 2/3 0 0 — la covariance est exactement nulle ; puis 1/3 1/9, les deux nombres du critère d'indépendance, qui diffèrent : covariance nulle, et dépendance totale.
4.7 Variance d'une somme
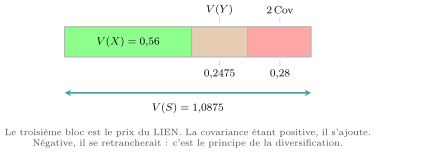
Pour toutes variables aléatoires et : . Si et sont indépendantes, la covariance est nulle et .
Démonstration
Par bilinéarité et symétrie de la covariance, puis : .
sans condition ; seulement si la covariance est nulle. Confondre les deux est l'erreur la plus fréquente du chapitre. Et l'on n'écrit jamais : la bonne formule est .
donne ; comme ne prend que les valeurs et , et . Le nombre total de clients servis vérifie donc et .
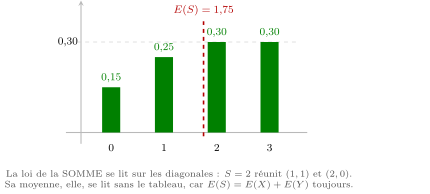
Contrôle par la loi de . En regroupant les cases : , , et , de somme . Alors et , d'où . Les deux chemins donnent le même nombre.
4.8 Coefficient de corrélation linéaire
La covariance porte des unités : si est en euros et en kilogrammes, passer les euros en centimes la multiplie par sans que rien n'ait changé dans le phénomène. On ne peut donc pas comparer deux covariances, et le nombre du magasin ne dit, seul, ni « beaucoup » ni « peu ».
Lorsque , on pose .
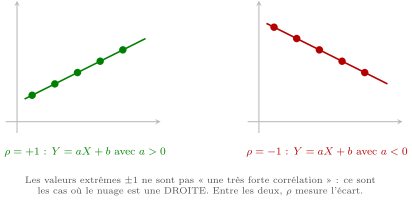
Pour toutes variables et d'écarts-types non nuls, . De plus si et seulement s'il existe des réels et tels que (avec probabilité ) ; le signe de est alors celui de .
est sans unité : il ne change pas si l'on convertit les euros en centimes, et deux couples deviennent comparables. Son signe est celui de la covariance — sens de variation commun ou opposé. Sa valeur absolue mesure à quel point le nuage se resserre autour d'une droite : à , les points sont exactement alignés.
et , donc : le lien est positif et modéré. Deux variables indépendantes donneraient , et donnerait exactement.
Un proche de ne dit pas que cause : les ventes de glaces et les noyades sont fortement corrélées, et c'est la chaleur qui agit sur les deux. Et un nul ne dit pas que et sont indépendantes — le cours de bourse et les frais donnent avec une dépendance totale.
Python : Une simulation corrobore, elle ne démontre pas
import random

def tirage():
    u = random.random()
    if u < 0.15: return (0, 0)
    if u < 0.20: return (0, 1)
    if u < 0.40: return (1, 0)
    if u < 0.60: return (1, 1)
    if u < 0.70: return (2, 0)
    return (2, 1)

random.seed(0)
n = 200000
c = [tirage() for _ in range(n)]
mx  = sum(x for x, y in c) / n
my  = sum(y for x, y in c) / n
mxy = sum(x*y for x, y in c) / n
print(round(mx, 4), round(my, 4), round(mxy - mx*my, 4))
Sortie : 1.1981 0.5498 0.1414, à comparer aux valeurs exactes , et . Deux cent mille tirages donnent trois décimales ; ils ne donneront jamais la quatrième à coup sûr.