Équations différentielles linéaires
Cours complet · mathématiques (MP/MPI), chapitre 10 · MP et MPI (2e année)
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
<i class="fa-solid fa-compass mr-2" style="color:#9A563B"></i>10.1 Introduction et motivation
La notion générale d'équation différentielle linéaire est introduite à partir des exemples de première année : l'équation scalaire d'ordre 1 () et l'équation scalaire homogène d'ordre 2 à coefficients constants (). Le cadre est désormais vectoriel : est un intervalle de , un espace normé de dimension finie .
Ce chapitre est un point de convergence du cours : les fonctions vectorielles (chapitre 7) fournissent le cadre, l'exponentielle de matrice (chapitres 5 et 7) résout les systèmes à coefficients constants, la réduction (chapitre 2) rend l'exponentielle calculable, les séries entières (chapitre 6) donnent des solutions développables, et le wronskien (chapitre 7) structure les équations d'ordre 2.
Conformément au programme, la résolution explicite des systèmes à coefficients constants n'est pas un objectif : les calculs se limitent au cas diagonalisable et à la dimension . En revanche, on insiste sur les études qualitatives : le signe des parties réelles des valeurs propres gouverne le comportement en temps long, et en dimension 2 les courbes intégrales se dessinent (nœuds, selles, foyers, centres).
10.2 Généralités
Une équation différentielle linéaire (d'ordre 1, vectorielle) est une équation de la forme
où et sont continues. Une solution est une fonction dérivable vérifiant pour tout — elle est alors automatiquement de classe (le second membre est continu). Forme matricielle : dans une base de , l'équation devient un système différentiel linéaire , avec et continues. L'équation homogène associée est .
Si est solution de et de , alors est solution de . On peut découper un second membre en morceaux simples et additionner les solutions particulières (exercice 13 de la banque).
Le problème de Cauchy associé à l'équation, au point , consiste à chercher les solutions vérifiant la condition initiale .
est solution du problème de Cauchy si et seulement si est continue sur et vérifie
Démonstration
Si est solution, on intègre entre et (théorème fondamental, chapitre 7). Réciproquement, si est continue et vérifie l'équation intégrale, le membre de droite est de classe (primitive d'une fonction continue, chapitre 7) : donc l'est aussi, et en dérivant, , avec . (Cette reformulation transforme une équation différentielle en équation « de point fixe » — c'est le point de départ de la démonstration du théorème de Cauchy.)
L'équation scalaire linéaire d'ordre
équivaut au système obtenu en posant :
(une matrice compagnon, chapitre 2). Le problème de Cauchy d'ordre consiste à imposer les valeurs .
10.3 Solutions d'une équation différentielle linéaire
Soient et continues, et . Le problème de Cauchy
admet une unique solution, définie sur tout entier. (La démonstration n'est pas exigible — elle repose sur la forme intégrale et un argument de point fixe.) L'énoncé s'adapte aux systèmes , et aux équations scalaires d'ordre : pour toutes valeurs initiales prescrites, existence et unicité de la solution sur .
Deux lectures à retenir. Géométrique : par chaque point passe une et une seule courbe intégrale — deux solutions distinctes ne se croisent jamais. Globale : dans le monde linéaire, les solutions vivent sur tout l'intervalle , sans explosion en temps fini — privilège que les équations non linéaires ne partagent pas.
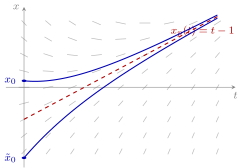
Champ de directions de : par chaque condition initiale passe une unique courbe intégrale, et deux courbes ne se croisent jamais — toutes convergent vers la solution particulière (en tirets).
- Cas homogène : l'ensemble des solutions de est un sous-espace vectoriel de , et pour tout , l'application d'évaluation
est un isomorphisme. En particulier , et pour une équation scalaire homogène d'ordre , l'espace des solutions est de dimension .
- Cas avec second membre : l'ensemble des solutions de est le sous-espace affine , où est une solution particulière quelconque : solution générale particulière homogène générale.
Démonstration
est un sous-espace : combinaison linéaire de solutions est solution (linéarité de et de la dérivation). est linéaire ; elle est surjective par existence (tout est atteint) et injective par unicité (une solution nulle en coïncide avec la solution nulle) : c'est le théorème de Cauchy qui fait tout. Pour le cas affine : est solution si et seulement si est solution de l'homogène (linéarité).
Équations non normalisées. Pour ou , la théorie ci-dessus s'applique sur chaque intervalle où ne s'annule pas (on divise par ). Aux zéros de , tout peut arriver : la dimension de l'espace des solutions peut chuter ou augmenter lors du raccordement (exercice 8) — réflexe : résoudre sur chaque sous-intervalle, puis raccorder en exigeant la régularité ( ou ) aux points de jonction.
Pour une équation à coefficients polynomiaux, on peut chercher les solutions sous la forme : la dérivation terme à terme (chapitre 6) et l'unicité des coefficients transforment l'équation en une récurrence sur les ; on vérifie ensuite que le rayon de convergence est non nul (souvent infini), et la fonction somme est alors une vraie solution. C'est la méthode imposée par le programme du chapitre 6, dans son habitat naturel (exercice 7, et l'équation d'Airy en banque).
10.4 Exponentielle d'un endomorphisme, d'une matrice
Pour (ou ), la série converge absolument (, norme sous-multiplicative, chapitres 4--5), donc converge. On pose
- Diagonale : .
- Matrices semblables : .
- Spectre : (spectre complexe).
Démonstration
Diagonale : les puissances se calculent coefficient par coefficient. Semblables : pour les sommes partielles, et est linéaire donc continue (dimension finie, chapitre 4) : on passe à la limite. Spectre : trigonalisons sur (chapitre 2) ; les sommes partielles de sont triangulaires de diagonale , et l'ensemble des matrices triangulaires supérieures est fermé (chapitre 4) : est triangulaire de diagonale , et lui est semblable. (Au passage, on retrouve , démontré autrement au chapitre 7.)
- L'application est continue sur (et sur ).
- Pour fixé, est de classe sur , avec
Démonstration
Continuité : sur toute boule , le terme général est dominé par (convergence normale, chapitre 6 adapté aux fonctions à valeurs dans ), et chaque application est continue (polynomiale, chapitre 4) : est limite uniforme de fonctions continues sur chaque boule, donc continue. Dérivation : démontrée au chapitre 7 (exercice 8) — chaque coefficient de est une série entière en de rayon infini, que l'on dérive terme à terme.
Si commutent (), alors
En particulier est toujours inversible, d'inverse . Sans commutation, l'égalité est fausse en général (exercice 19 de la banque).
Démonstration
Démonstration « différentielle », dans l'esprit du chapitre : posons et . Comme commute avec , il commute avec chaque , donc avec (passage à la limite, le produit étant continu). La dérivée du produit (chapitre 7) donne alors
et également, avec . Par unicité dans le théorème de Cauchy (l'équation est linéaire sur , espace de dimension finie), ; en , c'est l'égalité voulue. Avec : .
10.5 Systèmes différentiels homogènes à coefficients constants
Soit (constant) et . L'unique solution du problème de Cauchy
est
Démonstration
Existence : la dérivation de donne , et . Unicité (sans invoquer le théorème admis) : si est solution, posons . La dérivée d'un produit (chapitre 7, bilinéarité de l'évaluation) donne
( commute avec son exponentielle) : est constante sur l'intervalle (chapitre 7), égale à , et . Pour les systèmes à coefficients constants, tout le théorème de Cauchy se démontre en trois lignes.
- diagonalisable : si est une base de vecteurs propres () et , alors
— inutile de calculer : on décompose la condition initiale sur la base propre et chaque coordonnée évolue exponentiellement. (Les solutions sont les combinaisons des .)
- : trigonalisation ou décomposition avec nilpotente (, somme finie car commute avec — chapitre 2).
Soit diagonalisable sur , de valeurs propres .
- Si pour tout , toute solution de tend vers en .
- Si pour un , il existe des solutions non bornées.
(Le cas général, non diagonalisable, s'obtient par trigonalisation : les solutions sont des polynômes en multipliés par des , et la conclusion subsiste — exercice 33 de la banque.)
Démonstration
Sur une base propre complexe, et : chaque terme tend vers si . Si , la solution (ou sa partie réelle) est non bornée. Le signe des parties réelles des valeurs propres décide seul de la stabilité : c'est la lecture qualitative essentielle.
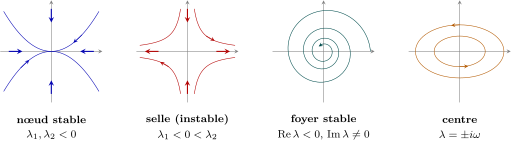
Les quatre portraits de phase types de en dimension 2 — le spectre de dicte la géométrie
10.6 Variation des constantes
Dans cette section, on considère une équation scalaire linéaire d'ordre 2 normalisée
dont l'espace des solutions homogènes est de dimension .
Le wronskien d'un couple de solutions de l'équation homogène est
Soit un couple de solutions de l'équation homogène. Le wronskien vérifie ; en conséquence, est soit partout nul, soit jamais nul, et les assertions suivantes sont équivalentes :
- est une base de ;
- pour un ;
- pour tout .
Démonstration
Équation du wronskien : en dérivant (produits, chapitre 7) puis en remplaçant :
Donc (équation scalaire d'ordre 1, première année) : ne s'annule qu'identiquement. Équivalences : via le système compagnon, l'évaluation est un isomorphisme de sur ; est une base de si et seulement si leurs images forment une base de , c'est-à-dire .
Soit une base de solutions de l'équation homogène, de wronskien . On cherche une solution particulière sous la forme , en imposant le système
(formules de Cramer, le déterminant du système étant ). Toute primitive fournit une solution particulière, et donc la solution générale.
Démonstration
Avec la première contrainte, (les termes en disparaissent) ; en dérivant encore et en utilisant la seconde : . Alors
La première équation du système n'est pas une conséquence : c'est un choix — on dispose de deux fonctions inconnues pour une seule équation, et ce choix rend le calcul linéaire.