Variables aléatoires discrètes
Cours complet · mathématiques (MP/MPI), chapitre 9 · MP et MPI (2e année)
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
<i class="fa-solid fa-compass mr-2" style="color:#9A563B"></i>9.1 Introduction et motivation
Ce chapitre généralise aux variables aléatoires discrètes l'étude menée en première année des variables aléatoires à valeurs dans un ensemble fini. Cette généralisation nécessite quelques notions générales de théorie des probabilités, exposées a minima :
- la notion de tribu est introduite pour donner un cadre rigoureux, mais n'appelle aucun développement théorique (la manipulation de tribus n'est pas un objectif) ;
- la construction d'espaces probabilisés n'est pas un objectif du programme ;
- les notions de convergence (presque sûre, en probabilité, en loi), les variables à densité et l'espérance conditionnelle sont hors programme.
La théorie des familles sommables permet une extension très naturelle des notions de première année : les sommes finies deviennent des sommes de familles indexées par un ensemble au plus dénombrable. L'objectif est de renforcer la compréhension de l'aléatoire : l'essentiel du chapitre vit dans les exemples — lois géométrique et de Poisson, pile ou face infini, permutations aléatoires, marches aléatoires, inégalités de concentration, fonctions génératrices (où les séries entières du chapitre 6 deviennent un outil probabiliste).
9.2 Ensembles dénombrables
Un ensemble est dénombrable s'il est en bijection avec — ses éléments peuvent être énumérés en une suite sans répétition. Un ensemble est au plus dénombrable s'il est fini ou dénombrable, ce qui équivaut à être en bijection avec une partie de .
- Toute partie infinie de est dénombrable.
- Un produit cartésien fini d'ensembles dénombrables est dénombrable.
- Une réunion finie ou dénombrable d'ensembles finis ou dénombrables est finie ou dénombrable.
Les démonstrations ne sont pas exigibles. (Idées : pour 1, énumérer la partie par ordre croissant ; pour 2, il suffit de traiter , énuméré par diagonales successives — voir la figure ; pour 3, fusionner les énumérations en gérant les répétitions.)
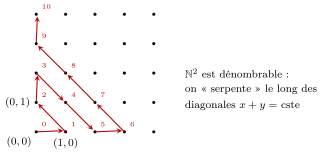
(), et sont dénombrables ( : énumérer ; : injecter dans par irréductible). Le support d'une famille sommable de nombres complexes est au plus dénombrable (pour chaque , les indices avec sont en nombre fini, et on prend la réunion dénombrable). En revanche, n'est pas dénombrable (démonstration non exigible — l'argument diagonal de Cantor : si l'on énumère des réels de par leurs développements décimaux, le réel dont la -ième décimale diffère de la -ième décimale du -ième réel échappe à l'énumération).
On utilisera librement les faits suivants sur les sommes indexées par un ensemble au plus dénombrable.
- Cas positif : pour à valeurs dans , la somme a toujours un sens dans , ne dépend d'aucun ordre d'énumération, et la sommation par paquets est toujours licite : si (partition au plus dénombrable), alors .
- Cas sommable : complexe est sommable si ; sa somme est alors bien définie (indépendante de l'ordre), et paquets et Fubini discret (, et plus généralement l'échange des deux indices d'une famille double sommable) sont licites.
Pour une famille indexée par : est sommable si et seulement si la série converge absolument, et la somme de la famille est alors la somme de la série.
Le parallèle avec le chapitre 8 est exact : « positif : tout est permis dans ; sommable : tout est permis ; sinon : prudence ». Toutes les sommes de ce chapitre relèvent de l'un de ces deux cas.
9.3 Espaces probabilisés
Une tribu sur un ensemble est un ensemble de parties de contenant , stable par passage au complémentaire et par réunion dénombrable. Le couple est un espace probabilisable ; les éléments de sont les événements. Tout le vocabulaire de première année se généralise : événement contraire , « et » (), « ou » (), incompatibles (), événement élémentaire, système complet.
Une probabilité sur est une application telle que et, pour toute suite d'événements deux à deux incompatibles (-additivité) :
Le triplet est un espace probabilisé. On retrouve les propriétés de première année : , additivité finie, , croissance, .
Soit une suite d'événements.
- Continuité croissante : si pour tout , alors .
- Continuité décroissante : si pour tout , alors .
Application : pour une suite quelconque, et (les suites et sont monotones).
Démonstration
Cas croissant : posons et () : les sont deux à deux incompatibles, de réunion , et . La -additivité donne
Cas décroissant : passer aux complémentaires ( est croissante) et utiliser .
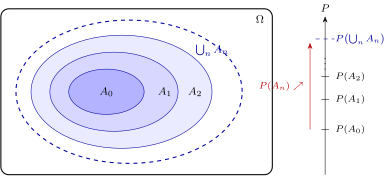
Pour toute suite d'événements : .
Démonstration
: les sont incompatibles, de même réunion, et donne ; on conclut par -additivité.
Un événement est négligeable si , presque sûr si . Par sous-additivité, une réunion finie ou dénombrable de négligeables est négligeable (et par complémentaire, une intersection au plus dénombrable de presque sûrs est presque sûre). Un système quasi-complet est une famille au plus dénombrable d'événements deux à deux incompatibles dont la réunion est presque sûre. Tout développement supplémentaire sur ces notions est hors programme.
9.4 Probabilités conditionnelles et indépendance
Si , la probabilité conditionnelle définit une probabilité sur , et l'on dispose, comme en première année :
- de la formule des probabilités composées : ;
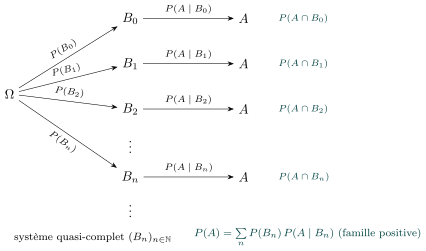
- de la formule des probabilités totales, désormais avec un système quasi-complet au plus dénombrable : (somme d'une famille positive, avec la convention si ) ;
- de la formule de Bayes : si .
et sont indépendants si — lorsque , cela s'écrit : savoir que est réalisé ne change rien à la probabilité de . Une famille est indépendante (on dit aussi mutuellement indépendante) si pour toute partie finie : .
L'indépendance deux à deux n'implique pas l'indépendance de la famille : avec deux dés équilibrés, = « le premier dé est pair », = « le second est pair », = « la somme est paire » sont deux à deux indépendants (, intersections deux à deux ), mais (exercice 14 de la banque). L'indépendance mutuelle exige toutes les intersections finies.
Si et sont indépendants, alors et le sont aussi (puis et ).
Démonstration
.
9.5 Espaces probabilisés discrets
Une distribution de probabilités discrète sur un ensemble est une famille de réels positifs de somme . Son support est au plus dénombrable (support d'une famille sommable).
Si est une distribution de probabilités discrète, la formule
définit une probabilité sur — la -additivité est exactement la sommation par paquets des familles positives. Réciproquement, si est au plus dénombrable, toute probabilité sur est de cette forme, avec : sur un univers au plus dénombrable, donner une probabilité, c'est donner la famille des probabilités élémentaires.
Sur , la famille est une distribution (, géométrique). En revanche, il n'existe aucune probabilité uniforme sur : si tous les étaient égaux, leur somme vaudrait ou (exercice 16 de la banque).
9.6 Variables aléatoires discrètes
Une variable aléatoire discrète sur , à valeurs dans un ensemble , est une application telle que soit au plus dénombrable et que, pour tout , . Notations : ou pour , pour . Si , la variable est dite réelle, et l'on note , , , . Dans toute la suite, les variables aléatoires sont supposées discrètes.
La loi de est la probabilité (définie au besoin sur un ensemble contenant ). Elle est entièrement déterminée par la distribution de probabilités discrète — connaître une loi discrète, c'est connaître les . On note lorsque et ont la même loi (elles peuvent vivre sur des espaces probabilisés différents).
Si est une variable aléatoire discrète à valeurs dans et , alors est une variable aléatoire discrète, de loi . Si , alors — la loi de l'image ne dépend que de la loi.
La loi conditionnelle de sachant () est la distribution . Un couple est une variable aléatoire à valeurs dans un produit ; sa loi est la loi conjointe, donnée par les . Les lois marginales s'en déduisent par sommation (probabilités totales sur le système quasi-complet ) :
Extension immédiate aux -uplets. Attention : la conjointe détermine les marginales, mais les marginales ne déterminent pas la conjointe (exercice 24 de la banque).
9.7 Variables aléatoires indépendantes
et sont indépendantes, noté , si pour tous , :
autrement dit si la distribution conjointe est le produit des distributions marginales — ce qui équivaut à pour tous (sommation par paquets). Une famille finie est indépendante si pour tous ; une famille quelconque est indépendante si toutes ses sous-familles finies le sont. Suite i.i.d. : indépendante et identiquement distribuée.
- Si , alors pour toutes fonctions (extension à plus de deux variables).
- Lemme des coalitions : si sont indépendantes, alors et sont indépendantes (extension à plus de deux coalitions). Des blocs disjoints de variables indépendantes restent indépendants, quoi qu'on en fasse.
Démonstration
Pour le premier point : (somme sur les des fibres), qui se factorise par indépendance et Fubini positif en . Le lemme des coalitions s'obtient par le même calcul de sommation par paquets sur les fibres de et .
Pour toute suite de lois discrètes données, il existe un espace probabilisé portant une suite de variables aléatoires indépendantes ayant ces lois. (Démonstration hors programme.) Modélisation du pile ou face infini : une suite i.i.d. de variables de Bernoulli de paramètre modélise une infinité de lancers indépendants d'une pièce — le cadre de tout le chapitre.
9.8 Lois usuelles
Sur un univers fini : loi uniforme, loi de Bernoulli (, , , ), loi binomiale (, somme de Bernoulli indépendantes, , ). Les deux lois nouvelles sont infinies : c'est précisément pour elles qu'il fallait étendre la théorie.
Pour , la loi géométrique est la loi sur donnée par
C'est bien une distribution : . Notation .
Dans le jeu de pile ou face infini de paramètre (suite i.i.d. de Bernoulli), le rang du premier succès suit la loi , et l'événement « aucun succès » est négligeable. En effet par indépendance, et par continuité décroissante. Retenir aussi : .
Pour , la loi de Poisson est la loi sur donnée par
(distribution : , la série exponentielle du chapitre 6). Notation . Interprétation : loi des événements rares — limite de quand (exercice 5) : beaucoup d'essais, chacun de faible probabilité, en moyenne succès. C'est le modèle standard des comptages (appels reçus, particules émises, coquilles par page).
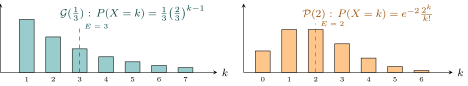
Les deux lois infinies du programme : décroissance géométrique contre bosse poissonienne
9.9 Espérance
- Si est à valeurs dans , son espérance est la somme, dans , de la famille positive : — elle existe toujours.
- Une variable complexe est d'espérance finie si la famille est sommable ; sa somme est alors l'espérance . Notation (on ne soulève aucune difficulté sur la définition précise de ). est centrée si .
Si est à valeurs dans :
Démonstration
Tout est positif : la sommation par paquets (Fubini positif) est licite. En écrivant :
en comptant pour chaque les entiers ; si , les deux membres valent , et sinon le second terme est nul : c'est l'égalité annoncée. (Lecture : l'espérance est l'aire sous la « courbe des queues » — souvent le calcul le plus rapide, voir l'exercice 2.)
Soit une variable aléatoire discrète et une fonction définie sur à valeurs complexes. Alors est d'espérance finie si et seulement si la famille est sommable, et dans ce cas :
L'espérance de se calcule avec la loi de , sans jamais déterminer la loi de .
Démonstration
Sommation par paquets sur les fibres de : en groupant les selon la valeur ,
ce qui prouve l'équivalence des sommabilités ; le même calcul sans les modules donne la formule.
Sur : linéarité (), positivité (), croissance, inégalité triangulaire . De plus :
- (domination) si et , alors ;
- (caractérisation de l'espérance nulle) si et , alors presque sûrement (i.e. ) : tous les sont nuls, donc pour .
(Linéarité : transfert appliqué au couple avec , puis sommation par paquets ; les autres points sont des propriétés des familles sommables.)
Si sont indépendantes, alors et
(extension à variables indépendantes). Sans indépendance, c'est faux en général — c'est tout l'objet de la covariance.
Démonstration
Transfert au couple : la famille est sommable comme produit de deux familles sommables (Fubini discret), de somme .
Géométrique : par les queues, — en moyenne, le premier succès arrive au rang (intuitif : un événement de probabilité se produit en moyenne au sixième essai). Poisson : — le paramètre est la moyenne.
9.10 Variance, écart type et covariance
On note si (variables réelles ; aucune difficulté sur la définition précise de ). Alors :
- : si , est d'espérance finie (domination ) ;
- Cauchy-Schwarz : si , alors et
avec égalité si et seulement si et sont presque sûrement colinéaires (domination ; puis le trinôme a un discriminant négatif ; l'égalité force un zéro double , et donne presque sûrement).
Pour , la variance et l'écart type sont
est réduite si . La variance mesure la dispersion quadratique autour de la moyenne.
- Kœnig-Huygens : (développer le carré, linéarité).
- : la variance ignore les translations et est quadratique en l'échelle. Si , la variable est centrée réduite.
- Variance nulle : si et seulement si est presque sûrement constante (égale à ) — appliquer la caractérisation de l'espérance nulle à .
Pour , la covariance est , et l'on a
Si , alors () ; on dit que sont décorrélées. La réciproque est fausse : décorrélation n'est pas indépendance (exercice 29 de la banque).
Pour :
Si les variables sont deux à deux décorrélées (en particulier si elles sont indépendantes) : — la variance devient additive, c'est le moteur de la loi des grands nombres.
Géométrique : (série dérivée seconde, chapitre 6, ), d'où . Poisson : (même mécanique), d'où — pour Poisson, moyenne variance, signature de la loi.
9.11 Inégalités probabilistes et loi faible des grands nombres
Si est une variable aléatoire positive d'espérance finie, alors pour tout :
Démonstration
(sur l'événement, ; ailleurs, ). La croissance de l'espérance donne .
Si , alors pour tout :
Démonstration
Markov appliquée à la variable positive avec le seuil : , et l'événement est exactement .
Soit une suite i.i.d. de variables aléatoires de variance finie, et . Alors pour tout :
Démonstration
Par linéarité, ; par indépendance (donc décorrélation), où . Bienaymé-Tchebychev donne alors
La moyenne empirique se concentre autour de la moyenne théorique — la fréquence observée d'un événement converge (en ce sens) vers sa probabilité : c'est le pont entre le modèle et l'expérience, avec en prime une vitesse explicite en (exercice 8).
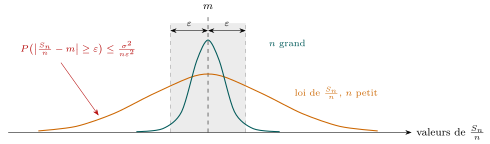
Le schéma « espérance variance Markov/Bienaymé-Tchebychev » fournit des inégalités de concentration : des bornes explicites, valables à fixé, sur la probabilité qu'une quantité aléatoire s'écarte de sa moyenne. C'est l'outil de travail sur les objets aléatoires du programme — sondages (exercice 8), permutations aléatoires (exercice 27 de la banque), marches aléatoires (exercice 34).
9.12 Fonctions génératrices
Pour à valeurs dans , la fonction génératrice de est la somme de la série entière
- Le rayon de convergence de est , la série converge normalement sur le disque fermé , et est continue sur ce disque, avec .
- La loi est déterminée par : (coefficients d'une série entière, chapitre 6).
- est d'espérance finie si et seulement si est dérivable en , et dans ce cas (la démonstration de la réciproque n'est pas exigible).
Démonstration
1. pour : convergence normale sur (donc rayon ), et la continuité suit (chapitre 6). 2. Unicité des coefficients d'une série entière. 3. Pour , le taux d'accroissement s'écrit
fonction croissante de dont chaque terme croît vers : par limite monotone (familles positives), le taux tend vers . Le taux a donc une limite finie en si et seulement si , et cette limite est .
Usage pour les moments : et (sous réserve d'existence), d'où
Vérification immédiate sur Poisson : , , donc et .
Si sont indépendantes à valeurs dans , alors
Démonstration
Pour deux variables et : et sont indépendantes (fonctions de variables indépendantes) et bornées, donc ; récurrence pour . (La génératrice transforme les sommes indépendantes en produits — c'est sa raison d'être : voir la stabilité de Poisson, exercice 7, et les sommes aléatoires, exercice 10.)