Espaces Vectoriels Normés et Topologie
Cours complet · mathématiques (PC), chapitre 5 · CPGE PC (2e année)
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
5.1 Introduction et vue d'ensemble
La topologie des espaces vectoriels normés fournit le cadre mathématique rigoureux indispensable à l'étude des limites, de la continuité et de la convergence des suites de matrices et des suites de fonctions.
En PC, ce formalisme justifie la convergence des suites de matrices et des séries de fonctions, l'existence des extrema en thermodynamique et en optimisation (le théorème des bornes atteintes), et la continuité des applications linéaires, multilinéaires et polynomiales qu'emploie le calcul différentiel.
Ce chapitre est celui qui justifie après coup ce que les chapitres d'analyse emploient sans le dire. Il tourne autour de deux théorèmes, et il vaut la peine de savoir dès l'abord ce que chacun apporte.
Le premier est l'équivalence des normes en dimension finie. Il affirme que sur un espace de dimension finie, le choix de la norme n'a aucune conséquence : mêmes suites convergentes, mêmes ouverts, mêmes fonctions continues. C'est ce qui autorise à écrire « dans » sans jamais préciser pour quelle norme — une désinvolture qui serait fautive partout ailleurs.
Le second est le théorème des bornes atteintes : une fonction continue sur une partie fermée bornée y atteint son minimum. Sa fonction est de transformer une borne inférieure, objet dont on ne sait rien, en un minimum, c'est-à-dire en une valeur prise en un point. C'est l'outil d'existence du programme : il ne calcule rien, il garantit qu'il y a quelque chose à calculer.
Il faut enfin retenir dès maintenant le revers du décor : tout ce confort disparaît en dimension infinie, et c'est précisément là que vivent les espaces de fonctions du chapitre sur les suites et séries de fonctions. Deux normes n'y sont plus équivalentes, le théorème des bornes atteintes y tombe en défaut, une application linéaire n'y est plus automatiquement continue. La distinction entre convergence simple et convergence uniforme, qui semblait une subtilité, est exactement la trace de ce phénomène.
5.2 Normes, Distances et Espaces Vectoriels Normés
5.2.1 Définition Axiomatique d'une Norme
Une norme est une longueur, au sens le plus dépouillé : elle généralise la valeur absolue sur et le module sur . Les trois axiomes sont ceux qu'on attend d'une longueur, et la distance qui en découle possède une propriété que n'a pas une distance quelconque : elle est invariante par translation. C'est elle qui permet de tout ramener à l'origine, et donc de ne parler que de la boule unité, comme la figure de ce chapitre le fait.
Soit un -espace vectoriel ( ou ). Une norme sur est une application vérifiant :
- Séparation : .
- Homogénéité absolue : .
- Inégalité sous-additive (triangulaire) : .
Le couple est appelé un espace vectoriel normé (evn).
Comme au chapitre des espaces euclidiens, c'est le premier axiome qui fait le travail, et c'est le seul qui puisse manquer dans les exemples. Une application vérifiant les deux derniers sans le premier s'appelle une semi-norme, et il en existe de très naturelles : sur , l'application est homogène et sous-additive, mais s'annule sur , qui n'est pas le polynôme nul. Sur , est bien une norme, mais uniquement parce que les fonctions considérées sont continues — l'argument est identique à celui du produit scalaire intégral, et il tombe pour les fonctions continues par morceaux.
5.2.2 Normes usuelles sur
Les trois normes usuelles ne sont pas trois variantes de la même idée : elles mesurent des choses différentes. La norme additionne les écarts, la norme les compose comme Pythagore, la norme infinie ne retient que le pire. Un ingénieur qui borne une erreur globale prend la norme , celui qui garantit une tolérance sur chaque coordonnée prend la norme infinie. Les inégalités ci-dessous disent que, en dimension finie, ces trois exigences ne diffèrent jamais que d'un facteur borné — mais ce facteur dépend de , et c'est ce qui rendra le passage à la dimension infinie impossible.
Pour tout vecteur :
- Norme 1 (somme) : .
- Norme 2 (euclidienne) : .
- Norme infinie (supremum) : .
Elles vérifient les inégalités optimales pour tout :
Ces inégalités sont optimales : chacune est une égalité pour un vecteur bien choisi. Le vecteur réalise l'égalité dans les deux premières, et le vecteur dans les deux dernières, avec , et . C'est en exhibant ces deux vecteurs qu'on prouve qu'aucune constante plus petite ne convient.
5.3 Suites d'éléments d'un espace vectoriel normé
Une norme sert d'abord à parler de convergence : dire qu'une suite tend vers un vecteur, c'est dire que la distance qui les sépare tend vers . Tout ce qui suit est la transposition, mot pour mot, de ce que la première année a établi pour les suites réelles.
Soit un espace vectoriel normé. Une suite d'éléments de converge vers si
c'est-à-dire si la suite réelle tend vers . Dans le cas contraire, la suite diverge.
Il faut remarquer le mécanisme : la convergence dans est ramenée à la convergence d'une suite de réels positifs. C'est ce qui permet d'employer, sans rien redémontrer, tous les outils de la première année — encadrements, comparaisons, équivalents.
Soit un espace vectoriel normé.
- Unicité de la limite : une suite convergente a une seule limite.
- Opérations : si et , et si dans , alors et .
- Toute suite convergente est bornée.
- Toute suite extraite d'une suite convergente converge vers la même limite.
Le point 4 s'emploie presque toujours par contraposée : pour montrer qu'une suite diverge, on en exhibe deux suites extraites de limites différentes. C'est aussi l'outil qui sert à prouver que deux normes ne sont pas équivalentes — on construit une suite qui converge pour l'une et pas pour l'autre —, ce que la section suivante emploiera.
5.4 Équivalence des Normes en Dimension Finie
Deux normes équivalentes définissent, littéralement, la même topologie : mêmes suites convergentes, mêmes ouverts, mêmes fermés, mêmes parties bornées, mêmes fonctions continues. Le théorème de cette section affirme qu'en dimension finie ce cas est le seul possible — ce qui a une conséquence pratique immédiate : dans une démonstration, on a le droit de choisir la norme la plus commode, et c'est presque toujours , celle qui ramène tout à des coordonnées.
Deux normes et sur un même espace vectoriel sont dites équivalentes s'il existe deux constantes réelles telles que :
Dans un -espace vectoriel de dimension finie, toutes les normes sont équivalentes.
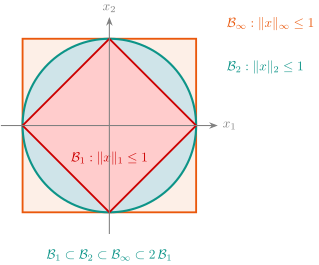
de , le carré de . Elles sont emboîtées, et il suffit de dilater la plus petite d'un facteur pour recouvrir la plus grande — l'égalité étant atteinte au coin : c'est exactement ce que dit l'équivalence des normes.</div>
L'hypothèse de dimension finie est indispensable, et le contre-exemple tient en une ligne. Sur , prenons . Alors
Aucune constante ne peut donc vérifier pour toute : les deux normes ne sont pas équivalentes. La même suite resservira dans ce chapitre, pour la continuité des applications linéaires.
Sa démonstration est hors programme. On peut néanmoins en retenir l'idée, qui éclaire le rôle de la dimension finie : une norme quelconque se compare d'abord à par inégalité triangulaire, ce qui donne avec ; la majoration inverse, elle, demande un argument d'existence — un minimum atteint sur la sphère unité —, et c'est là que le nombre fini de coordonnées est indispensable.
Dans un espace vectoriel de dimension finie :
- La notion de suite convergente, d'ouvert, de fermé, de partie bornée et de fonction continue ne dépend pas du choix de la norme.
- Toute application linéaire est automatiquement continue.
- Tout sous-espace vectoriel de dimension finie est un fermé.
La deuxième conséquence est celle qu'on utilise sans y penser : en dimension finie, il n'y a jamais à vérifier qu'une application linéaire est continue. Là encore, la propriété est propre à la dimension finie. Sur muni de la norme , la dérivation est linéaire et discontinue. Posons : alors , tandis que pour tout . La suite tend vers et la suite ne tend pas vers : la caractérisation séquentielle de la continuité en interdit que soit continue.
Hors de la dimension finie, on prouve donc une continuité par une inégalité, et une discontinuité par une suite. S'il existe telle que pour tout , alors : l'application linéaire est -lipschitzienne, donc continue. Pour établir qu'elle ne l'est pas, on exhibe, comme ci-dessus, une suite qui tend vers et dont l'image ne tend pas vers .
5.5 Vocabulaire Topologique des Espaces Vectoriels Normés
5.5.1 Boules, Ouverts, Fermés et Voisinages
Le vocabulaire qui suit est celui des énoncés ; ce n'est pas celui des démonstrations. En pratique, on ne revient presque jamais à la définition d'un ouvert : on reconnaît la partie étudiée comme l'image réciproque d'un ouvert ou d'un fermé par une application continue, ou bien on passe par les suites. Les deux techniques sont rassemblées dans la méthode donnée plus bas.
Pour et :
- La boule ouverte de centre et de rayon est .
- La boule fermée de centre et de rayon est .
- La sphère de centre et de rayon est .
Soit .
- est un ouvert de si pour tout , il existe tel que .
- est un fermé si son complémentaire est un ouvert.
Deux avertissements sur ces mots, qui trompent parce qu'ils sont empruntés au langage courant. D'abord, « ouvert » et « fermé » ne sont pas contraires : une partie peut n'être ni l'un ni l'autre, comme dans , et peut être les deux à la fois, comme et . Ensuite, ces qualificatifs sont relatifs à l'espace ambiant : est fermé dans , et il est à la fois ouvert et fermé dans lui-même.
Une partie est fermée si et seulement si toute suite d'éléments de qui converge dans a sa limite dans :
Méthode : Montrer qu'une partie est ouverte, fermée ou bornée
Trois routes, dans l'ordre où il faut les essayer.
- Image réciproque par une application continue. C'est la plus rapide, et elle suffit dans la grande majorité des cas : est ouvert car est continue (polynomiale en les coefficients) et est ouvert ; est fermé comme image réciproque du fermé par l'application continue ; est fermé comme noyau d'une application linéaire, donc continue.
- Caractérisation séquentielle, pour les fermés : prendre une suite de la partie qui converge, et montrer que la limite y reste. C'est la route à prendre quand la partie est définie par une égalité qu'on peut passer à la limite.
- Fermé et borné — le couple qu'exige le théorème des bornes atteintes, et qui ne suffit qu'en dimension finie. La majoration doit être explicite : pour , la relation donne , donc une borne, et même une sphère.
Dans un espace vectoriel normé :
- une réunion quelconque d'ouverts est un ouvert, une intersection finie d'ouverts est un ouvert ;
- une intersection quelconque de fermés est un fermé, une réunion finie de fermés est un fermé.
L'asymétrie entre « quelconque » et « finie » n'est pas une précaution inutile, et le contre-exemple est à retenir : les intervalles sont tous ouverts, mais leur intersection sur est le singleton , qui est fermé. Une intersection infinie d'ouverts peut donc cesser d'être ouverte, parce que les rayons des boules, tous strictement positifs, peuvent tendre vers .
5.5.2 Intérieur, Adhérence et Densité
Les deux notions qui suivent se lisent sur une même image : l'intérieur est ce qu'on peut entourer sans sortir, et l'adhérence ce qu'on peut atteindre par une suite.
Soit .
- L'intérieur de , noté ou , est le plus grand ouvert inclus dans :
- L'adhérence de , notée , est le plus petit fermé contenant :
- est dit dense dans si .
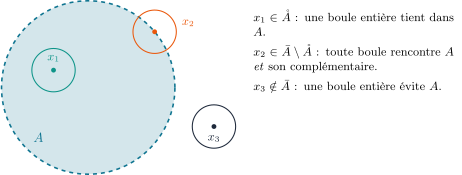
, puisque tout point d'un ouvert peut être entouré d'une boule qui y reste ; et est le disque fermé, car les points du cercle sont limites de suites de sans lui appartenir. Le cercle est tracé en pointillés pour cette raison : il est dans l'adhérence et hors de l'intérieur.</div>
La densité est la plus utile de ces notions, parce qu'elle est le fondement de toute approximation : dire qu'une partie est dense dans , c'est dire que tout élément de est limite d'une suite d'éléments de , donc qu'on peut l'approcher d'aussi près qu'on veut par des éléments de — ainsi est dense dans , et c'est ce qui permet de calculer avec des décimaux. Elle sert aussi comme technique de démonstration : une identité entre applications continues qui est vraie sur une partie dense est vraie partout, ce qui permet de ne la vérifier que sur des éléments commodes.
5.6 Limite et continuité
Soient , une application entre espaces normés, et un point adhérent à . On dit que admet la limite en si
Si de plus , dire que admet pour limite en , c'est dire que est continue en .
L'hypothèse « adhérent à » est ce qui donne un sens à l'énoncé : elle garantit qu'il y a des points de arbitrairement proches de , donc qu'il y a quelque chose à faire tendre. Sans elle, la condition serait vide et n'importe quel conviendrait.
Avec les notations précédentes, admet pour limite en si et seulement si, pour toute suite d'éléments de convergeant vers , la suite converge vers . En particulier, est continue en si et seulement si entraîne .
C'est la caractérisation qui sert en pratique, et presque toujours par contraposée : pour montrer qu'une fonction de deux variables n'a pas de limite en un point, on exhibe deux suites tendant vers ce point dont les images ont des limites différentes — typiquement une approche selon chaque axe, puis selon une diagonale.
Soit une application continue. Alors
Plus généralement, l'image réciproque d'un ouvert par une application continue est un ouvert, celle d'un fermé est un fermé.
C'est la fabrique à ouverts et à fermés, et l'on n'en emploie presque jamais d'autre. Elle dispense de revenir aux définitions : le groupe orthogonal est fermé parce qu'il est défini par l'équation dont le membre de gauche est polynomial en les coefficients, donc continu — c'est l'exercice qui clôt ce chapitre.
Une application est lipschitzienne de rapport si
Toute application lipschitzienne est continue.
La réciproque est fausse : est continue sur sans y être lipschitzienne, sa pente devenant arbitrairement grande près de . En revanche, une norme est toujours lipschitzienne de rapport pour elle-même, par la seconde inégalité triangulaire : toute norme est donc continue.
5.7 Fonctions continues sur une partie fermée bornée
Le seul théorème d'existence de la section, et l'un des plus employés du programme : il remplace une borne inférieure, qui n'est peut-être atteinte nulle part, par un minimum, qui est une valeur prise en un point.
Soit un espace vectoriel normé de dimension finie, une partie non vide, fermée et bornée de , et une fonction continue. Alors est bornée et atteint ses bornes :
Sa démonstration est hors programme.
Les trois hypothèses portent chacune leur poids, et l'on s'en convainc en les faisant sauter une à une sur . Sans la fermeture : sur n'atteint ni sa borne inférieure ni sa borne supérieure. Sans le caractère borné : sur n'est même pas majorée. Sans la continuité : la fonction valant sur et en a pour borne supérieure , qu'elle n'atteint pas. Et sans la dimension finie, l'énoncé tombe aussi — mais c'est une autre histoire, que le programme ne demande pas.
Il affirme l'existence d'un point où le maximum est atteint ; il ne dit rien de où il se trouve. C'est pourquoi il s'emploie toujours en deux temps : le théorème garantit qu'un maximum existe, puis un autre argument — annulation d'une dérivée, symétrie, inégalité — le localise. Et lorsque le domaine n'est pas borné, la technique consiste à s'y ramener : si quand , tout minimum est atteint dans une boule fermée assez grande, à laquelle le théorème s'applique.
Méthode : Montrer qu'une partie est fermée et bornée
- Fermée : écrire comme image réciproque d'un fermé par une application continue — c'est presque toujours possible et c'est le chemin le plus court. Un ensemble défini par des équations avec continue est fermé, comme intersection des ; un ensemble défini par des inégalités larges l'est aussi.
- Bornée : majorer pour , en exploitant les équations qui définissent .
- En dimension finie, ces deux points suffisent à appliquer le théorème des bornes atteintes à toute fonction continue sur .