Intégration sur un Intervalle Quelconque et Intégrales à Paramètres
Cours complet · mathématiques (PC), chapitre 9 · CPGE PC (2e année)
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
9.1 Introduction et vue d'ensemble
L'intégration sur un intervalle qui n'est plus un segment (non borné, ou présentant des singularités aux bornes) constitue le cœur de l'analyse moderne en PC. Deux outils magistraux dominent ce domaine :
- Le Théorème de Convergence Dominée (TCD) de Lebesgue, qui résout de manière universelle les passages à la limite sous le signe intégral.
- Les théorèmes de régularité pour les intégrales dépendant d'un paramètre (continuité et dérivation de Leibniz), permettant de définir et d'étudier les grandes fonctions spéciales de la physique : fonction Gamma d'Euler , intégrale de Gauss et transformée de Laplace.
9.2 Intégrales généralisées
9.2.1 Sur un intervalle de la forme
Tout part d'une définition par passage à la limite : on intègre sur un segment, puis on fait fuir la borne. Les fonctions intégrées ne sont plus seulement continues : une fonction est continue par morceaux sur un segment s'il existe une subdivision telle que sa restriction à chaque soit continue et prolongeable par continuité à ; elle l'est sur un intervalle quelconque si elle l'est sur tout segment inclus dans cet intervalle. Son intégrale sur est la somme des intégrales de ces prolongements, et elle conserve les propriétés vues en première année pour les fonctions continues (linéarité, positivité, croissance, relation de Chasles, inégalité triangulaire).
Soit continue par morceaux sur à valeurs dans . L'intégrale est dite convergente si la fonction
admet une limite finie quand ; cette limite est alors notée . Dans le cas contraire, l'intégrale est dite divergente en .
Pour une fonction de signe constant, tout se simplifie, car la fonction est alors monotone — et une fonction croissante a une limite finie si et seulement si elle est majorée.
Soient et continues par morceaux sur .
- Si , alors converge si et seulement si la fonction est majorée.
- Si , alors la convergence de entraîne celle de — et, par contraposée, la divergence de entraîne celle de .
C'est mot pour mot le théorème de comparaison des séries à termes positifs, et il se démontre de la même façon : est croissante et majorée par .
9.2.2 Sur un intervalle quelconque
Rien de ce qui précède ne tenait à ce que la borne fuyante fût : seule comptait l'existence d'une limite. On adapte donc mot pour mot.
Soit continue par morceaux sur un intervalle d'extrémités dans .
- Si , l'intégrale converge en si a une limite finie quand ;
- si , elle converge en si a une limite finie quand ;
- si , on fixe et l'intégrale converge lorsque et convergent toutes deux ; leur somme ne dépend alors pas du choisi.
Sur un intervalle ouvert aux deux bouts, on ne fait jamais tendre les deux bornes ensemble. Écrire pour en conclure que converge est faux : coupée en , chacune des deux moitiés diverge. Chaque borne se traite séparément.
Sur un intervalle où les intégrales considérées convergent, l'intégrale généralisée conserve les propriétés de l'intégrale sur un segment : linéarité, positivité (), croissance () et relation de Chasles.
9.2.3 Intégration par parties et changement de variable
Soient et de classe sur . Si le produit admet des limites finies en et en , alors les intégrales et sont de même nature, et en cas de convergence
où désigne la différence des deux limites. Sa démonstration n'est pas exigible.
L'hypothèse porte sur le crochet, et c'est ce qu'on oublie : si n'a pas de limite finie aux bornes, l'égalité n'a pas de sens — et les deux intégrales ne peuvent d'ailleurs pas converger toutes deux : si elles convergeaient, , primitive de , aurait des limites finies aux bornes. En pratique, on calcule d'abord les limites du crochet, puis on écrit la formule.
Soient une bijection strictement croissante de classe et continue sur . Alors
sont de même nature et égales en cas de convergence. L'énoncé s'adapte au cas où est strictement décroissante, en échangeant les bornes. Sa démonstration n'est pas exigible.
Dans les changements de variable usuels, on applique ce résultat sans vérifier les hypothèses : ce qui compte est que soit une bijection monotone entre les deux intervalles ouverts, ce qui se lit sur les bornes.
9.3 Intégrabilité sur un Intervalle Quelconque
9.3.1 Définition Fondamentale et Espace
Sur un segment, la question ne se posait pas : toute fonction continue par morceaux sur y est intégrable, et l'on écrivait sans réfléchir. Dès que l'intervalle cesse d'être un segment — parce qu'il est infini, ou parce que explose en une borne — le symbole peut ne désigner aucun nombre. La première question du chapitre n'est donc plus « combien vaut cette intégrale ? » mais « existe-t-elle ? », exactement comme au chapitre des séries.
Soit un intervalle quelconque de et ( ou ) continue par morceaux sur .
- Si , est dite intégrable sur si son intégrale sur converge ; cela revient à dire, par le critère de majoration, que pour tout segment , la quantité est majorée par une constante indépendante de et . Dans ce cas :
- Dans le cas général, est dite intégrable sur si la fonction positive est intégrable sur :
L'ensemble des fonctions intégrables sur forme un -espace vectoriel noté .
La définition passe par : en classe de PC, intégrable signifie absolument intégrable. Une intégrale peut pourtant converger sans converger absolument : on la dit alors semi-convergente, comme les séries du même nom. L'étude de ces intégrales n'est pas un objectif du programme, mais il faut savoir les reconnaître, car elles créent un piège de vocabulaire. La fonction en est l'exemple : l'intégrale converge en tant que limite de quand , et vaut (valeur que le programme ne demande pas d'établir) ; mais croît comme et tend vers l'infini. La fonction n'est donc pas intégrable, et aucun des théorèmes de passage à la limite de ce chapitre — ni le théorème de convergence dominée, ni ceux sur les intégrales à paramètre — ne peut lui être appliqué. Une intégrale qui converge n'est pas nécessairement l'intégrale d'une fonction intégrable.
Si est intégrable sur — c'est-à-dire si converge —, alors converge, et
C'est ce théorème qui justifie la définition précédente : en exigeant l'intégrabilité de , on obtient gratuitement la convergence de , et l'on peut majorer une intégrale par celle du module — l'outil de base de toutes les majorations du chapitre.
Si est continue, positive et intégrable sur et si , alors est identiquement nulle sur .
C'est la continuité qui porte tout le poids : sans elle, une fonction nulle partout sauf en un point aurait une intégrale nulle sans être nulle — et c'est bien ce qui se produit pour les fonctions seulement continues par morceaux. Ce résultat est ce qui fait de un produit scalaire sur un espace de fonctions continues, et c'est par là que le chapitre rejoint celui des espaces euclidiens.
9.3.2 Intégrales de Référence
Les intégrales qui suivent jouent ici le rôle que les séries de Riemann jouaient au chapitre des séries : tout l'exercice consiste à s'y ramener par comparaison. Il faut retenir le contraste entre les deux bornes, car les inégalités s'y inversent.
- Au voisinage de : converge si et seulement si .
- Au voisinage de : converge si et seulement si .
- Au voisinage d'un point fini : converge si et seulement si .
Le sens de chaque condition se retient sans effort si l'on pense à ce qu'elle demande. En , il faut que décroisse assez vite pour que l'aire sous la queue soit finie : d'où . En une borne finie, il faut au contraire que explose assez lentement : d'où . Le cas échoue aux deux bouts, et c'est le repère à mémoriser : n'est intégrable ni au voisinage de , ni au voisinage de .
Un même exercice comporte donc souvent deux études distinctes, une par borne problématique, avec des conclusions opposées : la fonction est intégrable sur parce qu'elle se comporte comme en — et — et parce que l'exponentielle l'emporte en . C'est exactement l'intégrande de : la fonction est celle qu'on intègre, est le nombre obtenu.
Hors programme mais classiques aux concours, les intégrales dites de Bertrand, , se traitent par comparaison aux précédentes : elles convergent si , divergent si , et pour la convergence équivaut à . Un énoncé qui en a besoin en fait toujours démontrer le cas utile.
Soient continues par morceaux sur .
- Inégalité : Si , alors .
- Équivalence : Si au voisinage d'une borne où l'intervalle est ouvert, alors et sont de même nature d'intégrabilité au voisinage de cette borne.
- Domination : Si au voisinage d'une borne où l'intervalle est ouvert — en particulier si —, alors l'intégrabilité de au voisinage de cette borne entraîne celle de .
Comme pour les séries, ces règles réclament la positivité, et l'oubli est la faute la plus fréquente. Elles ne s'appliquent donc pas directement à une fonction de signe variable : on les applique à , ce qui est précisément conforme à la définition de l'intégrabilité.
Soit .
- Exponentielle : sur , la fonction est intégrable si et seulement si .
- Logarithme : est intégrable en .
- Riemann en un point quelconque : est intégrable au voisinage de si et seulement si .
Plus généralement, est intégrable en si et seulement si l'est en — une translation ne change rien à l'intégrabilité, ce qui ramène toute borne finie au catalogue ci-dessus.
Méthode : Montrer qu'une fonction est intégrable sur un intervalle
- Repérer les points problématiques : les bornes infinies, et les bornes finies où n'est pas définie ou n'est pas bornée. Partout ailleurs, sur tout segment intérieur, il n'y a rien à démontrer.
- Traiter chaque point séparément, en découpant l'intervalle. Une fonction peut être intégrable en une borne et pas en l'autre, et la conclusion globale exige les deux.
- En chaque point, chercher un équivalent de de la forme ou , puis conclure par comparaison aux intégrales de référence.
- Si la fonction décroît plus vite que toute puissance — présence d'une exponentielle — la croissance comparée suffit : en , donc intégrable.
9.4 Le Théorème de Convergence Dominée (TCD)
Intervertir une limite et une intégrale est une opération fausse en général, et il faut d'abord se convaincre qu'il y a là un vrai danger. Considérons sur les fonctions
c'est-à-dire des rectangles de hauteur et de largeur . Leur intégrale vaut pour tout . Pourtant tend vers : la suite converge vers la fonction nulle, et même uniformément. On a donc
L'aire, au lieu de disparaître, s'est échappée vers l'infini. Même la convergence uniforme ne suffit donc pas sur un intervalle non borné, et c'est précisément le trou que le théorème suivant vient boucher : la domination interdit à l'aire de fuir.
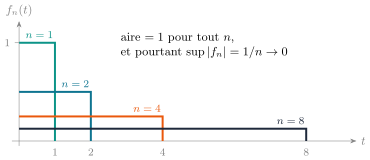
ont toutes une intégrale égale à , alors qu'elles convergent vers uniformément. L'aire ne disparaît pas : elle s'étale et s'échappe vers l'infini. Aucune fonction intégrable ne les majore toutes, puisqu'il faudrait majorer , qui décroît comme .</div>
Soit un intervalle quelconque de . Soit une suite de fonctions continues par morceaux de dans . Supposons que :
- Convergence simple : La suite converge simplement sur vers une fonction continue par morceaux sur .
- Hypothèse de Domination : Il existe une fonction , continue par morceaux et intégrable sur (), telle que :
Alors la fonction limite est intégrable sur , et :
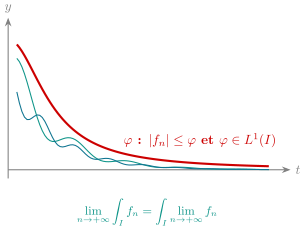
de la suite ; quelles que soient leurs oscillations, elles restent sous une même enveloppe intégrable. C'est ce qui empêche l'aire de s'échapper comme sur la figure précédente, et qui autorise à passer à la limite sous le signe intégral.</div>
Tout repose sur un mot de l'hypothèse : la fonction ne dépend pas de . Écrire « pour tout , il existe intégrable telle que » ne démontre rien du tout — c'est vrai pour n'importe quelle suite de fonctions intégrables, en prenant . Une domination qui varie avec n'est pas une domination.
Noter aussi ce que le théorème offre en prime : il ne suppose pas que la limite soit intégrable, il le démontre. On n'a donc jamais à le vérifier au préalable. Et la conclusion vaut aussi bien pour un paramètre continu : c'est le théorème de convergence dominée à paramètre continu. Soient un intervalle et une borne de (finie ou non). Si, pour tout , quand , les fonctions et étant continues par morceaux sur , et s'il existe intégrable sur , indépendante de , telle que pour tout , alors est intégrable sur et . On le déduit du théorème en l'appliquant à une suite quelconque, ce qui est exactement la caractérisation séquentielle de la limite.
Méthode : Appliquer le théorème de convergence dominée
- Écrire explicitement , pour tout . Sa continuité par morceaux n'a pas à être justifiée en détail : le programme ne demande pas de l'expliciter.
- Calculer la limite simple, à fixé. C'est un calcul de limite de suite numérique, où est un paramètre muet.
- Chercher la dominante en majorant par une expression où a disparu. Les majorations utiles sont presque toujours , pour , ou pour .
- Prouver que la dominante est intégrable, par la méthode précédente. C'est l'étape qu'on bâcle, alors que c'est elle qui porte toute la démonstration.
Soit une série de fonctions continues par morceaux sur . Supposons que :
- converge simplement sur vers une fonction continue par morceaux.
- Chaque est intégrable sur , et la série numérique des intégrales des valeurs absolues converge :
Alors la somme est intégrable sur , et :
La seconde hypothèse mérite d'être lue lentement : on demande la convergence de , avec la valeur absolue à l'intérieur de l'intégrale. Ce n'est pas la convergence de , qui est plus faible et ne suffirait pas. C'est l'analogue exact de l'hypothèse de domination : on contrôle la taille de chaque terme avant toute compensation entre eux.
Ce théorème est celui qui transforme un développement en série sous une intégrale en une somme de séries numériques calculables. C'est ainsi qu'on obtient, en développant en série géométrique, la valeur de . La même méthode, avec au numérateur, donne (la valeur est établie par le problème des travaux dirigés du chapitre 7) : c'est celle-là, et non la précédente, qui est l'intégrale du rayonnement du corps noir citée au chapitre des séries.
9.5 Intégrales Dépendant d'un Paramètre
Les deux théorèmes de cette section ont le même squelette, et l'on gagne à le voir avant de lire les énoncés. Chacun demande trois choses : que l'intégrale existe pour chaque valeur du paramètre, que la régularité voulue soit vraie à fixé, et qu'une domination contrôle uniformément la fonction — ou sa dérivée. Le premier conclut à la continuité de , le second à sa classe avec la formule de Leibniz.
Ce sont les outils qui permettent de définir des fonctions par une intégrale et d'en étudier ensuite les propriétés sans jamais la calculer : la fonction , la transformée de Laplace, ou la fonction de l'exercice qui clôt le chapitre, dont la dérivée livre l'intégrale de Gauss.
9.5.1 Continuité sous Domination Locale
Soit un intervalle de et un intervalle quelconque de . Soit . Supposons que :
- Pour tout , la fonction est continue par morceaux et intégrable sur .
- Pour tout , la fonction est continue sur .
- Hypothèse de Domination locale : Pour tout segment , il existe intégrable sur telle que :
Alors la fonction définie par est continue sur .
Le mot locale de la troisième hypothèse est ce qui rend le théorème utilisable. La dominante a le droit de dépendre du segment , et c'est heureux : sur tout entier, une domination globale est souvent impossible. Dans l'exercice qui clôt le chapitre, la dérivée n'est dominée sur par aucune fonction intégrable, alors qu'elle l'est sur chaque segment avec — la dominante dépend de . Comme la continuité et la dérivabilité sont des propriétés locales, il suffit de conclure sur chaque segment pour conclure sur .
En revanche, sur le segment fixé, la majoration doit valoir pour tout de ce segment : c'est une domination uniforme en , et une majoration qui dépendrait encore de ne démontrerait rien, pour la même raison qu'une dominante dépendant de dans le théorème de convergence dominée.
9.5.2 Dérivation sous le Signe Intégral (Formule de Leibniz)
Soit . Supposons que :
- Pour tout , est intégrable sur .
- La dérivée partielle existe sur ; pour tout , est continue par morceaux sur , et pour tout , est continue sur .
- Hypothèse de Domination locale de la dérivée : Pour tout segment , il existe intégrable sur telle que :
Alors est de classe sur , et :
Une remarque sur l'articulation des deux hypothèses d'intégrabilité, qui surprend à la première lecture : on demande intégrable, mais seulement continue par morceaux — c'est la domination qui lui donne son intégrabilité. Les deux fonctions ne jouent pas le même rôle : la première doit exister pour que soit définie, la seconde pour que la formule finale ait un sens.
Sous les mêmes hypothèses, si est de classe sur , si est intégrable sur pour tout tel que , et s'il existe intégrable sur dominant , alors est de classe sur et
La structure des hypothèses est celle qu'on a déjà vue pour les suites de fonctions : la domination n'est exigée que sur la dérivée d'ordre le plus élevé, l'intégrabilité suffisant pour les ordres inférieurs. En pratique, on l'applique presque toujours avec — pour établir la convexité d'une intégrale à paramètre, ou pour vérifier qu'elle satisfait une équation différentielle.
Méthode : Étudier une fonction définie par une intégrale
- Domaine de définition : pour quels la fonction est-elle intégrable ? C'est une étude d'intégrabilité, borne par borne, où est un paramètre.
- Continuité : appliquer le théorème correspondant, en cherchant la dominante sur un segment arbitraire du domaine.
- Dérivabilité : calculer , puis chercher une dominante pour elle — c'est en général la partie la plus longue, et il faut souvent restreindre le segment pour l'obtenir.
- Exploiter : équation différentielle vérifiée par , intégration entre deux bornes, ou étude de limites — c'est ce que fait l'exercice de l'intégrale de Gauss.