Endomorphismes des Espaces Euclidiens et Isométries
Cours complet · mathématiques (PSI), chapitre 4 · CPGE PSI (2e année)
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
4.1 Introduction et vue d'ensemble
L'étude des endomorphismes opérant sur un espace euclidien fait interagir la géométrie métrique (distances, angles) et l'algèbre spectrale. Deux classes majeures structurent ce chapitre :
- Les endomorphismes autoadjoints (ou symétriques), régis par le magistral Théorème Spectral, qui garantit l'existence d'une base orthonormée de diagonalisation. Ils interviennent dans l'inertie des solides (ellipsoïde d'inertie), les contraintes mécaniques et l'optimisation quadratique.
- Les isométries vectorielles (automorphismes orthogonaux), formant le groupe orthogonal , qui conservent le produit scalaire et les distances. En dimensions 2 et 3, leur réduction géométrique fournit la classification rigoureuse des rotations et des réflexions.
Les deux familles d'endomorphismes que ce chapitre étudie ne sont pas juxtaposées par hasard : chacune se définit par une relation portant sur le produit scalaire, et ces deux relations s'écrivent d'une ligne :
La première donne le théorème spectral — une diagonalisation gratuite, en base orthonormale, sans qu'aucun polynôme caractéristique n'ait à être factorisé, alors qu'au chapitre 2 elle devait être méritée. La seconde donne la classification des rotations et des réflexions.
L'identité matricielle sert constamment dans ce cadre : c'est elle qui fonde la méthode des moindres carrés. Chercher minimisant revient, par le théorème de la meilleure approximation du chapitre précédent, à imposer , c'est-à-dire , soit l'équation normale . Le problème d'optimisation est devenu un système linéaire.
4.2 Endomorphismes Autoadjoints et Théorème Spectral
Voici le théorème le plus fort du programme d'algèbre linéaire. Il faut mesurer ce qu'il apporte en le comparant au chapitre de réduction : là, la diagonalisabilité se méritait — factoriser un polynôme caractéristique, puis vérifier pour chaque valeur propre que la dimension du sous-espace propre atteint sa multiplicité, avec un verdict qui pouvait être négatif. Ici, il n'y a rien à vérifier : toute matrice symétrique réelle est diagonalisable, et même en base orthonormale. La conclusion est acquise avant le moindre calcul, sur la seule lecture de .
4.2.1 Endomorphismes Symétriques et Matrices Symétriques Réelles
Un endomorphisme est dit autoadjoint (ou symétrique) si :
Une matrice est dite symétrique si . L'ensemble des matrices symétriques réelles d'ordre est noté .
L'hypothèse « base orthonormale » commande la traduction matricielle. Dans une base quelconque, un endomorphisme autoadjoint n'a pas une matrice symétrique : si désigne la matrice de Gram de la base, la condition s'écrit , et elle se réduit à précisément lorsque . Confondre « autoadjoint » et « de matrice symétrique » sans vérifier l'orthonormalité est l'erreur qui coûte le plus cher dans ce chapitre.
Soit un espace euclidien de dimension et un endomorphisme autoadjoint.
- Réalité du spectre : Toutes les valeurs propres de sont réelles : .
- Orthogonalité des sous-espaces propres : Si , alors .
- Diagonalisabilité orthonormale : est diagonalisable dans une base orthonormée de vecteurs propres.
- Formulation matricielle : Pour toute matrice symétrique réelle , il existe une matrice orthogonale et une matrice diagonale réelle telles que :
Démonstration (Démonstration du Théorème Spectral)
- Soit . Soit une valeur propre complexe et un vecteur propre associé : .
On a .
D'autre part, comme est réelle et symétrique, .
Comme , on en déduit . - Soient et avec .
. - L'existence d'une base orthonormée de diagonalisation s'obtient alors par récurrence sur la dimension en considérant l'orthogonal d'une droite propre , qui est stable par .
4.2.2 Matrices Symétriques Positives et Définies Positives
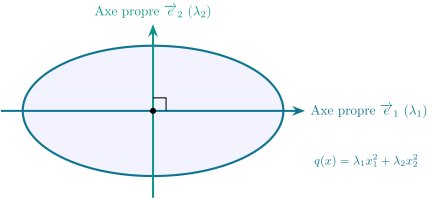
symétrique définie positive est un ellipsoïde, et le théorème affirme que ses axes sont orthogonaux entre eux. Les longueurs des demi-axes sont les : une valeur propre grande donne un axe court.</div>
Trois lectures de cet énoncé méritent d'être séparées. La réalité du spectre interdit les valeurs propres complexes non réelles : une matrice symétrique réelle n'a pas de spectre caché dans , ce qui est faux pour une matrice réelle quelconque — la matrice de la rotation d'angle n'a aucune valeur propre réelle. L'orthogonalité des sous-espaces propres transforme une simple somme directe en somme directe orthogonale : ils ne sont pas seulement indépendants, ils sont perpendiculaires. Et la base orthonormale demande en plus que les sous-espaces propres remplissent l'espace — ce qui ne découle pas des deux premières lectures (la matrice a un spectre réel et n'est pas diagonalisable) ; elle est alors la mise bout à bout d'une base orthonormale de chacun.
En pratique, cela signifie qu'après avoir diagonalisé une matrice symétrique, il reste un travail que la réduction ordinaire ne demandait pas : orthonormaliser à l'intérieur de chaque sous-espace propre, par Gram-Schmidt, pour obtenir une matrice de passage orthogonale. Entre deux sous-espaces propres distincts, l'orthogonalité est automatique et n'a pas à être vérifiée.
Une matrice symétrique est dite :
- Positive, noté ou , si :
- Définie positive, noté ou , si :
La forme associée à une matrice symétrique s'appelle une forme quadratique, et le théorème spectral en donne immédiatement le signe : en posant , elle s'écrit , somme dont le signe se lit sur les seules valeurs propres. C'est la raison pour laquelle les caractérisations de la définition précédente sont équivalentes — l'équivalence n'est pas une définition, c'est un théorème, et il repose entièrement sur la réduction.
Méthode : Extrema d'une forme quadratique sur la sphère unité
C'est l'exercice de concours attaché à ce paragraphe, et il ne demande aucun calcul de dérivée.
- Écrire la quantité sous la forme avec symétrique, en répartissant chaque terme croisé en ; sans cette symétrisation, rien ne s'applique.
- Diagonaliser : avec orthogonale, et poser . Comme est orthogonale, : la sphère unité est conservée, et c'est là toute l'astuce.
- Conclure sur avec : cette somme est comprise entre et , bornes atteintes aux vecteurs propres correspondants.
Le changement de variable serait illicite si n'était pas orthogonale : une matrice de passage quelconque déformerait la sphère et changerait le problème.
4.3 Isométries Vectorielles et Groupe Orthogonal
La seconde relation annoncée en ouverture définit les isométries. La définition ci-dessous en donne une autre forme, apparemment plus faible : conserver les normes. L'équivalence entre les deux n'est pas gratuite — conserver les longueurs entraîne conserver les angles — et elle est un cadeau du chapitre précédent : les identités de polarisation reconstruisent le produit scalaire à partir de la seule norme, donc un endomorphisme qui préserve l'une préserve l'autre.
4.3.1 Caractérisations du Groupe Orthogonal
Un endomorphisme est une isométrie vectorielle (ou un automorphisme orthogonal) s'il conserve la norme :
L'ensemble des isométries de forme un sous-groupe de , noté (groupe orthogonal). Une matrice est dite orthogonale si . L'ensemble des matrices orthogonales est noté .
Pour , les assertions suivantes sont équivalentes :
- ( conserve la norme).
- conserve le produit scalaire : .
- Dans une base orthonormée, , autrement dit .
- transforme toute base orthonormée en une base orthonormée.
Chacune de ces assertions entraîne , mais la réciproque est fausse : voir l'encadré ci-dessous. Le déterminant ne figure donc pas dans la liste des caractérisations.
Si , est appelée une isométrie directe (ou rotation). L'ensemble des rotations forme le sous-groupe spécial orthogonal (ou ). Si , est une isométrie indirecte.
4.3.2 Classification des Isométries en Dimension 2
L'implication ne se renverse pas : ne caractérise pas une matrice orthogonale. La matrice a pour déterminant et ne conserve pas les longueurs : elle envoie , de norme , sur , de norme . Le déterminant sert à trier les isométries une fois qu'on sait qu'on en tient une, jamais à les reconnaître.
La caractérisation par les colonnes est celle qui sert dans les exercices : vérifier revient à vérifier que les colonnes de forment une base orthonormale de , ce qui se lit souvent à vue.
Soit un plan vectoriel euclidien orienté muni d'une base orthonormée directe .
- Isométries directes : Ce sont les rotations vectorielles d'angle :
- Isométries indirectes : Ce sont les réflexions vectorielles (symétries orthogonales par rapport à une droite ) :
4.3.3 Classification des Isométries en Dimension 3
En dimension , la partition est complète et sans surprise : une isométrie du plan est une rotation si son déterminant vaut , une réflexion s'il vaut , et il n'y a pas d'autre cas. La trace donne ensuite l'angle dans le premier cas (), tandis qu'elle vaut toujours dans le second.
Une réflexion est une involution et une rotation ne l'est que pour : c'est un second moyen de les séparer. Attention au produit — le composé de deux réflexions du plan est une rotation, d'angle le double de l'angle entre les deux axes.
En dimension , le tableau change : il n'existe plus de plan invariant privilégié, mais une droite. Le théorème qui suit dit qu'une rotation de l'espace laisse un axe fixe point par point et opère comme une rotation plane dans le plan orthogonal à cet axe.
Soit un espace euclidien orienté de dimension 3.
- Rotations vectorielles : Toute isométrie directe non triviale () admet une unique droite invariante appelée axe de rotation. En choisissant un vecteur unitaire orientant et une base orthonormée directe du plan orthogonal , la matrice de est :
L'angle de rotation est déterminé modulo par :
- Isométries indirectes : Toute isométrie indirecte s'écrit de manière unique comme la composée commutative d'une rotation d'axe et de la réflexion par rapport au plan orthogonal :
Si , est une réflexion vectorielle par rapport au plan .
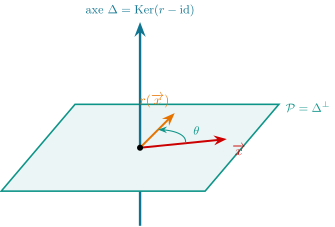
plan orthogonal sur lui-même. La figure est une véritable isométrie : mesurés dans la projection oblique du plan, les rayons de et de valent et , soit d'écart, pour un angle effectif de .</div>
Méthode : Reconnaître une isométrie de et en donner les éléments
Soit une matrice réelle donnée.
- Vérifier que est orthogonale : , autrement dit que les trois colonnes sont unitaires et deux à deux orthogonales. Tant que ce point n'est pas acquis, aucune des étapes suivantes n'a de sens.
- Calculer : pour une rotation, pour une isométrie indirecte — auquel cas on applique la suite à , qui est une rotation.
- Trouver l'axe en résolvant , c'est-à-dire : si , c'est une droite, et un vecteur directeur unitaire l'oriente (si , il n'y a rien à chercher : c'est l'identité).
- Trouver l'angle par la trace, , puis son signe par le produit mixte calculé sur n'importe quel hors de l'axe : ce produit vaut , donc il a le signe de . (C'est bien , la longueur de la composante de orthogonale à l'axe, et non : les deux ne coïncident que si l'on choisit déjà orthogonal à , ce qui est le choix commode.)
L'étape est celle qu'on saute : la trace ne donne que , donc l'angle au signe près. Sans le produit mixte, la rotation d'angle et celle d'angle autour du même axe restent indiscernables.