Réduction des Endomorphismes et des Matrices Carrées
Cours complet · mathématiques (PT), chapitre 2 · CPGE PT (2e année)
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
2.1 Introduction et vue d'ensemble
La réduction des endomorphismes et des matrices carrées (diagonalisation, trigonalisation) constitue l'un des piliers de l'analyse matricielle et du calcul scientifique. Elle consiste à trouver une base adaptée dans laquelle la matrice d'un opérateur linéaire prend la forme la plus simple possible (diagonale ou triangulaire).
En physique et en sciences de l'ingénieur, la réduction permet de découpler les systèmes d'équations différentielles couplées, d'isoler les modes propres de vibration des structures mécaniques (ponts, ailes d'avion, suspensions automobiles), de calculer les puissances de matrices et l'exponentielle de matrice , et d'analyser la stabilité des asservissements et robots.
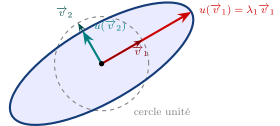
le long de chaque direction propre, et rien d'autre : l'image du cercle unité est l'ellipse dont les axes portent les directions propres et dont les demi-axes valent et . Ici étire, contracte — et l'on voit que est plus court que . Une valeur propre négative retournerait en outre la direction correspondante.</div>
2.2 Éléments propres : Valeurs propres et Sous-espaces propres
Chercher une valeur propre, c'est chercher une direction que ne dévie pas. Sur une telle direction, l'endomorphisme se réduit à une multiplication par un scalaire, c'est-à-dire à l'opération la plus simple qui soit — et tout le chapitre consiste à savoir quand ces directions sont assez nombreuses pour engendrer l'espace entier.
2.2.1 Définitions intrinsèques
Soit un -espace vectoriel et .
- Un scalaire est une valeur propre de s'il existe un vecteur non nul tel que :
- Le vecteur est appelé vecteur propre associé à la valeur propre .
- L'ensemble des valeurs propres de est appelé le spectre de , noté (ou pour une matrice).
- Pour , le sous-espace propre associé à est le sous-espace :
Il est constitué du vecteur nul et de tous les vecteurs propres associés à . On a .
Une droite vectorielle (avec ) est stable par si et seulement si est un vecteur propre de . Chercher les valeurs propres, c'est donc exactement chercher les droites que ne dévie pas.
Démonstration
Si est stable, , donc pour un certain , et : c'est un vecteur propre. Réciproquement, si , alors pour tout on a , donc est stable.
Soit . Un scalaire est valeur propre de s'il existe une colonne non nulle telle que
est alors un vecteur propre de associé à , et est le sous-espace propre associé. Le spectre de est noté .
Les deux points de vue coïncident : si est la matrice de dans une base , alors , et les vecteurs propres de sont exactement les vecteurs dont la colonne de coordonnées dans est un vecteur propre de .
Le vecteur nul n'est jamais un vecteur propre, alors que le scalaire peut très bien être une valeur propre : signifie exactement que , c'est-à-dire que n'est pas injectif. La dissymétrie est voulue : sans l'exclusion de , tout scalaire serait valeur propre et la notion serait vide.
Le spectre dépend du corps. La rotation d'angle du plan, de matrice , ne laisse aucune direction réelle invariante : son spectre est vide sur . Sur , la même matrice a pour spectre . Un énoncé qui ne précise pas le corps est incomplet.
Le sous-espace propre est un noyau, et c'est sous cette forme qu'on le calcule : résoudre , c'est résoudre le système homogène , dont la dimension de l'ensemble des solutions vaut .
2.2.2 Somme directe des sous-espaces propres
Soient des valeurs propres deux à deux distinctes de . Alors les sous-espaces propres associés sont en somme directe :
En particulier, toute famille de vecteurs propres associés à des valeurs propres deux à deux distinctes est libre.
Démonstration
Procédons par récurrence sur le nombre de valeurs propres distinctes.
Pour , le résultat est évident car .
Supposons la propriété vraie au rang . Soient tels que :
Appliquons l'endomorphisme à cette égalité :
Calculons :
Par hypothèse de récurrence, les sous-espaces sont en somme directe. Donc pour tout , . Comme les valeurs propres sont deux à deux distinctes, , d'où pour tout . L'égalité (1) devient alors . La somme est donc directe.
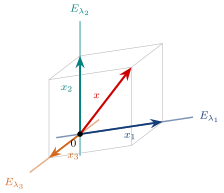
Ce théorème est gratuit — il ne suppose rien sur — et il est la clé de tout ce qui suit. Il donne immédiatement une borne : un endomorphisme d'un espace de dimension a au plus valeurs propres distinctes, puisque chaque sous-espace propre contribue au moins une dimension à une somme directe contenue dans . Et il ramène la diagonalisabilité à une simple question de dimensions : la somme des sous-espaces propres est toujours directe, reste à savoir si elle remplit .
2.3 Polynôme caractéristique et Multiplicités
Le polynôme caractéristique transforme la recherche des valeurs propres en une recherche de racines. C'est un progrès considérable en théorie ; en pratique, il faut savoir que son calcul explicite devient vite pénible dès que dépasse , et l'arrêté limite d'ailleurs les cas numériques à ou . Le premier réflexe reste de faire apparaître des zéros par opérations élémentaires, comme au chapitre 1.
Pour (resp. ), le polynôme caractéristique est :
est un polynôme unitaire de degré , dont les coefficients font intervenir la trace et le déterminant :
Deux coefficients se lisent donc directement sur la matrice, et ils fournissent le contrôle le plus rapide d'un calcul de valeurs propres : lorsque est scindé, la somme des valeurs propres comptées avec leur multiplicité vaut , et leur produit vaut .
Certains textes définissent , qui vaut fois celui d'ici. Les racines sont les mêmes, donc le spectre aussi, mais le polynôme n'est unitaire qu'avec la convention retenue ici — celle de l'arrêté —, et c'est elle qui rend immédiate la lecture de la trace et du déterminant sur ses coefficients. Vérifier la convention d'un énoncé avant de comparer des signes fait gagner du temps.
Les valeurs propres de dans sont exactement les racines de dans :
Soit une valeur propre de .
- La multiplicité algébrique de , notée (ou ), est la multiplicité de en tant que racine de .
- La multiplicité géométrique de , notée , est la dimension du sous-espace propre associé : .
Pour toute valeur propre :
En particulier, si est une racine simple de (), alors obligatoirement .
Deux matrices semblables ont le même polynôme caractéristique, donc les mêmes valeurs propres, affectées des mêmes multiplicités.
Démonstration
Si , alors , et la multiplicativité du déterminant donne
puisque .
C'est ce qui autorise à parler du polynôme caractéristique d'un endomorphisme sans préciser la base, exactement comme pour la trace et le déterminant au chapitre 1. La réciproque est fausse : et ont le même polynôme caractéristique sans être semblables — la première est diagonale, la seconde ne l'est pas.
L'inégalité est stricte en général, et l'exemple minimal se retient :
donc ; mais est de rang , donc . Il manque une dimension, et cette matrice n'est pas diagonalisable — elle n'a qu'une seule direction propre là où il en faudrait deux. C'est précisément cet écart entre les deux multiplicités que le théorème de diagonalisation va interdire, et c'est le seul obstacle possible lorsque est scindé.
2.4 Diagonalisabilité : Critères équivalents et Théorèmes
Cinq énoncés équivalents pour une même propriété, ce n'est pas de la redondance : chacun répond à une situation différente, et savoir lequel employer fait toute la différence entre un exercice traité en cinq lignes et un calcul interminable.
2.4.1 Définition et diagramme commutatif
- Un endomorphisme est diagonalisable s'il existe une base de formée de vecteurs propres de .
- Une matrice est diagonalisable si elle est semblable à une matrice diagonale , c'est-à-dire s'il existe telle que :
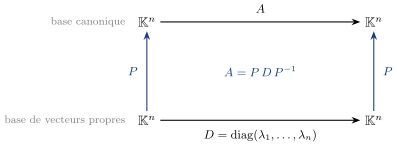
sont les vecteurs propres, traduit les coordonnées de la base propre vers la base canonique. Suivre le chemin du bas puis remonter à droite revient à monter à gauche puis suivre le chemin du haut : c'est exactement , soit . Diagonaliser, c'est donc changer de point de vue, pas changer d'application.</div>
2.4.2 Critères équivalents de diagonalisabilité
Soit un -espace vectoriel de dimension et . Les assertions suivantes sont équivalentes :
- est diagonalisable.
- est la somme directe des sous-espaces propres de : .
- .
- Le polynôme caractéristique est scindé sur et pour toute valeur propre , on a l'égalité des multiplicités :
- possède valeurs propres deux à deux distinctes — condition suffisante seulement, et non nécessaire.
Méthode : Choisir le bon critère
- Compter les valeurs propres. Si a racines distinctes dans , est diagonalisable et chaque sous-espace propre est une droite : on conclut sans calculer un seul sous-espace propre.
- Sinon, vérifier valeur propre par valeur propre. Le critère 4 ne demande une vérification que pour les valeurs propres multiples : pour chacune, comparer à sa multiplicité . Les valeurs propres simples n'exigent rien, puisque .
- Additionner les dimensions (critère 3) quand les sous-espaces propres ont été calculés de toute façon : la somme vaut ou elle ne le vaut pas, et il n'y a rien d'autre à dire.
- Reconnaître les cas immédiats : un projecteur et une symétrie sont toujours diagonalisables, et une matrice symétrique réelle l'est en base orthonormée par le théorème spectral du chapitre 4.
Piège : scindé ne suffit pas. La matrice a pour polynôme caractéristique , parfaitement scindé, et n'est pas diagonalisable — c'est l'écart entre les deux multiplicités, mesuré à la section précédente, qui l'en empêche.
Si le polynôme caractéristique admet racines distinctes dans , alors est diagonalisable et chaque sous-espace propre est une droite vectorielle.
2.5 Trigonalisation
Tout endomorphisme n'est pas diagonalisable, mais sur — ou dès que le polynôme caractéristique est scindé — il est toujours trigonalisable. C'est un résultat d'existence, et sa portée est plus grande qu'il n'y paraît : il permet de raisonner sur les valeurs propres même quand on ne sait pas diagonaliser.
Soit . La matrice est trigonalisable sur si et seulement si son polynôme caractéristique est scindé sur . En particulier, sur le corps des complexes , toute matrice carrée est trigonalisable.
Aucune technique de trigonalisation effective n'est au programme, et il ne faut donc pas chercher à construire la base triangulaire : le théorème sert à raisonner, pas à calculer. Ce qu'on en tire tient dans la proposition suivante, et c'est considérable — elle relie deux quantités calculables sans effort, la trace et le déterminant, aux valeurs propres qu'on ne connaît pas toujours.
Soit trigonalisable, de valeurs propres comptées avec leur multiplicité. Alors
Le même énoncé vaut pour un endomorphisme trigonalisable. Sur , il s'applique donc à toute matrice carrée.
Démonstration
Soit triangulaire. Ses coefficients diagonaux sont les valeurs propres de , donc de , comptées avec leur multiplicité — le polynôme caractéristique d'une matrice triangulaire est le produit des . La trace et le déterminant étant invariants par similitude, il vient et , le déterminant d'une matrice triangulaire étant le produit de ses coefficients diagonaux.
C'est le contrôle le plus rapide d'un calcul de valeurs propres : leur somme doit rendre la trace, leur produit le déterminant. Deux additions et une multiplication suffisent à détecter une erreur de signe ou une racine oubliée.