Variables aléatoires à densité et lois usuelles
Cours complet · mathématiques approfondies (ECG 2e année), chapitre 7 · prépa ECG, 2e année
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
Une durée d'attente, une taille, un rendement : ces grandeurs prennent leurs valeurs dans un intervalle, et la probabilité qu'elles vaillent exactement est nulle. Décrire leur loi par une liste de n'a donc aucun sens.
Le chapitre précédent a fourni l'objet qui convient : la fonction de répartition. Il reste à voir que, lorsqu'elle est continue et dérivable, sa dérivée porte toute l'information. Cette dérivée s'appelle une densité, et les probabilités deviennent des aires.
Toutes les intégrales de ce chapitre sont généralisées. Conformément au chapitre 6 des appliquées et au programme, on calcule sur , puis on fait tendre vers l'infini. Les techniques de calcul ne s'appliquent jamais directement à une borne infinie.
7.1 Densité
7.1.1 Définitions
Une fonction est une densité de probabilité lorsqu'elle est
- continue sur sauf en un nombre fini de points,
- positive,
- d'intégrale .
est une variable aléatoire à densité lorsque sa fonction de répartition est continue sur et de classe sur éventuellement privé d'un ensemble fini de points. Toute fonction égale à sauf en un nombre fini de points est alors une densité de , et
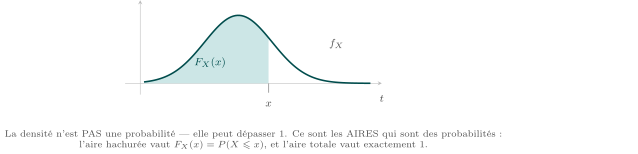
Pour tous réels :
Comme , les quatre écritures , , et ont la même valeur. C'est un allègement considérable par rapport au cas discret, où l'on devait y prendre garde à chaque ligne.
7.1.2 Transformations
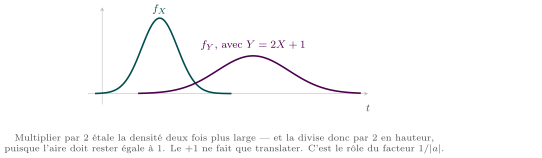
Soit à densité , et avec . Alors est à densité, et
Démonstration
Pour : . En dérivant, . Pour , l'inégalité change de sens et l'on obtient , d'où le .
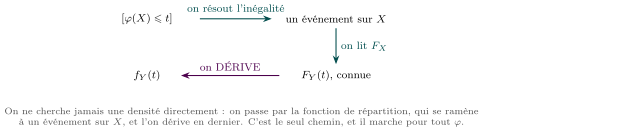
On ne cherche jamais la densité directement. On passe toujours par la fonction de répartition :
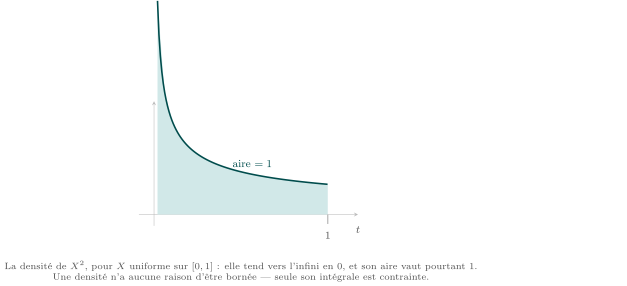
que l'on ramène à un événement sur en résolvant l'inégalité, puis on dérive. C'est ainsi qu'on traite , , ou de classe strictement monotone.
7.2 Espérance et variance
de densité admet une espérance si et seulement si converge absolument, et dans ce cas
Soit de densité nulle hors de , et continue sur sauf en un nombre fini de points. Alors admet une espérance si et seulement si converge absolument, et
Si admet un moment d'ordre ,
est centrée réduite si et .
Le programme admet que l'existence de et de équivaut à celle de . On teste donc une seule intégrale.
7.3 Lois usuelles
7.3.1 Loi uniforme
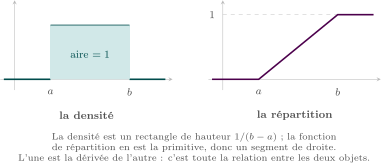
lorsqu'elle admet pour densité
Alors et .
7.3.2 Loi exponentielle
avec lorsqu'elle admet pour densité
Alors pour , et .
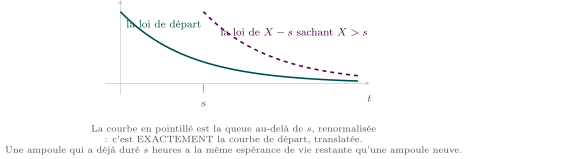
Si , alors pour tous ,
Réciproquement, une variable à densité positive vérifiant cette propriété suit une loi exponentielle.
Démonstration
. Donc
7.3.3 Loi normale
avec lorsqu'elle admet pour densité
Alors et .
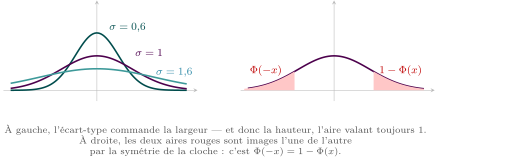
Plus généralement, si suit une loi normale et , alors suit la loi .
Si désigne la fonction de répartition de , alors
7.3.4 Loi gamma
Pour , on pose .
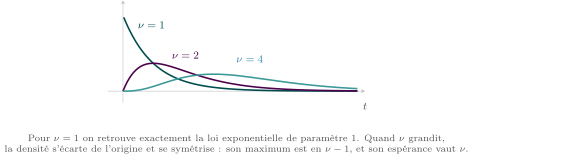
suit la loi lorsqu'elle admet pour densité
En conséquence, si alors et .
Démonstration
La relation de récurrence s'obtient par intégration par parties sur le segment , puis passage à la limite. Comme , une récurrence donne . Enfin, .
Python : Vérifier une densité et une espérance
import numpy as np

def integrale(f, a, b, n=400000):        # methode des trapezes
    t = np.linspace(a, b, n)
    return np.trapezoid(f(t), t)

lam = 1.5
f = lambda t: lam*np.exp(-lam*t)*(t >= 0)

# 1.0        <- c'est une densite
print(round(integrale(f, 0, 60), 6))
# 0.66667  = 1/lam
print(round(integrale(lambda t: t*f(t), 0, 60), 5))
# 0.88889  = 2/lam^2
print(round(integrale(lambda t: t*t*f(t), 0, 60), 5))
La variance se déduit : . Le calcul numérique corrobore les formules — il ne les démontre pas.