n-uplets de variables aléatoires
Cours complet · mathématiques approfondies (ECG 2e année), chapitre 8 · prépa ECG, 2e année
Travailler ce chapitre sur Adloun Exercices corrigés de ce chapitre
Une seule variable aléatoire décrit une grandeur ; un -uplet en décrit plusieurs simultanément, et permet de poser la question qui intéresse toute la statistique : comment se comporte leur somme ?
Ce chapitre construit les outils qui donneront, au chapitre 11, la loi faible des grands nombres et le théorème limite central. Il aborde aussi le cas continu, où la somme de deux variables indépendantes se calcule par une intégrale : le produit de convolution.
« L'étude, pour , de -uplets à composantes non indépendantes n'est pas un objectif du programme. » Au-delà du couple, on suppose donc toujours l'indépendance. De même, « la théorie des familles sommables n'est pas au programme » : aucune difficulté de convergence ne sera soulevée.
8.1 Vecteurs aléatoires
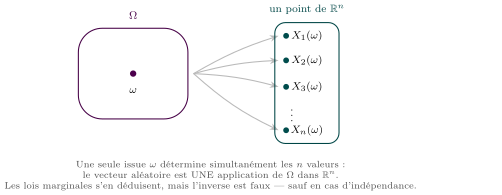
Soient des variables aléatoires réelles sur un même espace. La loi du vecteur aléatoire est donnée par la fonction
Les lois des pris séparément sont les lois marginales.
sont mutuellement indépendantes lorsque, pour tous réels ,
De façon équivalente, pour tous intervalles :
Dans le cas discret, il suffit de vérifier l'égalité sur les singletons.
C'est tout ce que dit l'indépendance, et c'est considérable : connaître chaque variable séparément suffit alors à tout connaître. Sans indépendance, les lois marginales ne déterminent pas la loi jointe.
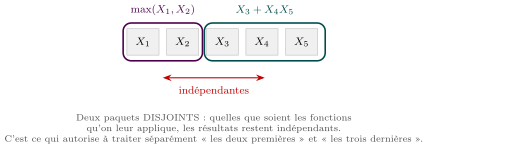
Si sont mutuellement indépendantes, alors toute variable aléatoire fonction de est indépendante de toute variable aléatoire fonction de .
8.2 Covariance et variance d'une somme
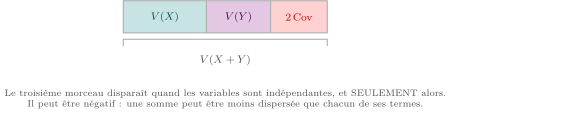
Si et admettent une variance,
- Huygens : .
- Bilinéarité et symétrie, et .
- .
- Si et sont indépendantes et admettent un moment d'ordre , alors et . La réciproque est fausse.
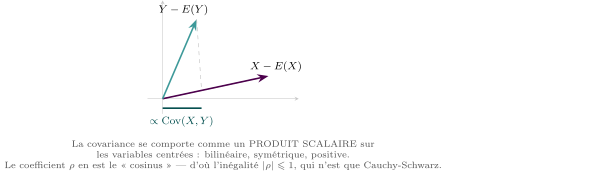
, avec . L'égalité caractérise l'existence d'une relation affine presque sûrement.
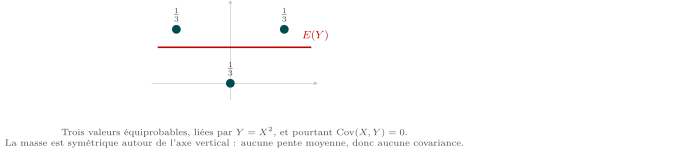
Soit uniforme sur et . Alors et , donc . Pourtant est une fonction déterministe de : les deux variables sont on ne peut moins indépendantes. La covariance ne voit que le lien linéaire.
sans hypothèse. Si de plus les sont mutuellement indépendantes,
8.3 Somme de deux variables à densité
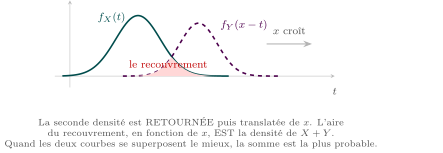
Soient et indépendantes, de densités et . Si la fonction
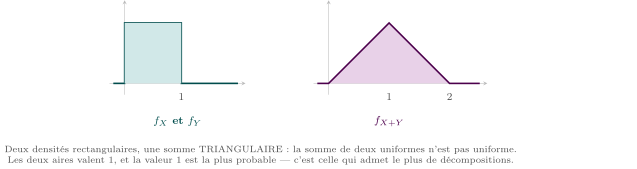
est définie et continue sauf en un nombre fini de points, alors c'est une densité de . C'est notamment le cas si ou est bornée.
- Si et sont indépendantes, alors .
- Une somme de variables indépendantes suivant des lois normales suit une loi normale : si indépendantes, alors .
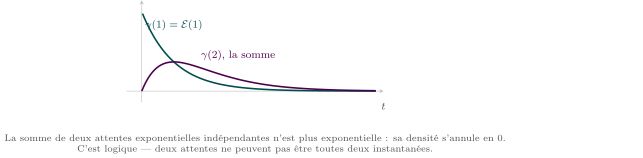
Une est exactement une . Donc la somme de variables indépendantes de loi suit la loi . Pour un paramètre quelconque, on se ramène au cas en multipliant par : si alors .
Python : Vérifier une convolution par simulation
import random, math

random.seed(3)
N = 300000
somme = [random.expovariate(1.0) + random.expovariate(1.0)
         for _ in range(N)]

moy = sum(somme)/N
var = sum((s - moy)**2 for s in somme)/N
print(round(moy, 3), round(var, 3))    # proche de 2.0 et 2.0
Une a pour espérance et pour variance : la simulation les retrouve. Elle corrobore la stabilité annoncée — elle ne la démontre pas, deux lois différentes pouvant partager leurs deux premiers moments.